Versicherung kürzt das Gutachten? So gehen wir vor
Eine Kürzung heißt: Die Versicherung zahlt weniger, als das Gutachten ausweist, oft nach einem Prüfbericht. Wir prüfen die gekürzten Punkte fachlich und schreiben eine Stellungnahme dazu. Wenn Sie das möchten, können Sie unseren Partneranwalt einschalten.
So läuft es bei uns ab
In vier Schritten gehen wir von Ihrem Prüfbericht zur Stellungnahme.
1
Prüfbericht schicken
Senden Sie uns den Prüfbericht oder das Kürzungsschreiben per WhatsApp, am besten zusammen mit dem Gutachten, falls Sie es zur Hand haben.
2
Wir vergleichen Position für Position
Wir legen Prüfbericht und Gutachten nebeneinander und sehen, welche Punkte gekürzt wurden und womit die Versicherung das begründet.
3
Stellungnahme zu den gekürzten Punkten
Zu jedem gekürzten Punkt schreiben wir fachlich auf, wie er im Gutachten zustande kam und wo wir die Kürzung nicht nachvollziehen können.
4
Auf Wunsch übernimmt der Partneranwalt
Wenn Sie das möchten, schalten Sie unseren Partneranwalt ein. Er setzt Ihre Ansprüche gegenüber der Versicherung durch.
Die folgenden Situationen sind Beispiele. Sie zeigen, wie solche Fälle typischerweise ablaufen, und beschreiben keinen bestimmten Kunden. Beträge sind Beispielzahlen.
BeispielKompaktklasse, neun Jahre alt
Der Wiederbeschaffungswert wird per Prüfbericht gesenkt
Eine Fahrerin fährt seit Jahren einen gepflegten Kompaktwagen. Nach dem Unfall liegt ein Totalschaden vor. Wenig später kommt ein automatisierter Prüfbericht: Der Wiederbeschaffungswert sei 1.500 Euro niedriger (Beispielzahl), die Versicherung zahlt entsprechend weniger.
Der Einwand: Der Bericht stützt sich auf ein einzelnes Inserat und blendet Ausstattung und Pflegezustand aus.
Unsere Stellungnahme: In solchen Fällen legen wir dar, wie der Wert im Gutachten zustande kam: mit mehreren Vergleichsangeboten aus der Region, angepasst an Modell, Laufleistung und Zustand. Wir zeigen, wo der Prüfbericht davon abweicht.
Der Partneranwalt: Bleibt die Versicherung bei der Kürzung, kann der Partneranwalt die Differenz gegenüber der Versicherung geltend machen.
Das nehmen Sie mit: Schicken Sie uns den Prüfbericht, bevor Sie etwas akzeptieren. Eine Teilzahlung ist für sich noch kein Verzicht.
Eine Familie wurde unverschuldet angefahren, der Kombi hat nur einen Heckschaden. Im Fond war ein Kindersitz festgeschnallt. Die Versicherung streicht den Ersatz: Am Sitz sei nichts zu sehen, das Auto kaum beschädigt.
Der Einwand: Äußerlich sei der Sitz unversehrt, der Austausch deshalb nicht nötig.
Unsere Stellungnahme: Wir verweisen darauf, dass feine Risse von außen oft nicht erkennbar sind und Hersteller nach einem Unfall den Austausch empfehlen. Wir halten fest, dass der Sitz im Fahrzeug war und welches Modell es ist.
Der Partneranwalt: Der Partneranwalt kann den Ersatz eines gleichwertigen Sitzes gegenüber der Versicherung einfordern.
Das nehmen Sie mit: Nennen Sie den Kindersitz ausdrücklich in der Schadenmeldung und heben Sie Herstellerhinweis, Fotos und Kaufbeleg auf.
Verbringungskosten und Ersatzteilaufschläge fallen weg
Ein Fahrer lässt fiktiv abrechnen. Im Gutachten stehen Verbringungskosten zum Lackierer und Aufschläge auf Ersatzteilpreise. Der Prüfbericht der Versicherung streicht beides komplett und senkt die Summe um mehrere hundert Euro (Beispielzahl).
Der Einwand: Ohne Rechnung seien diese Positionen nicht zu erstatten.
Unsere Stellungnahme: Ob solche Positionen bei fiktiver Abrechnung berücksichtigt werden, wird nicht überall gleich beurteilt. Wir legen dar, warum sie im Gutachten angesetzt wurden: Reparaturweg, übliche Praxis in der Region und Preisgrundlage.
Der Partneranwalt: Der Partneranwalt prüft, ob und in welchem Umfang die Positionen verlangt werden können, und führt die Auseinandersetzung mit der Versicherung.
Das nehmen Sie mit: Fragen Sie bei jeder gestrichenen Position nach der Begründung. Wir gleichen sie mit dem Gutachten ab.
Die Beilackierung angrenzender Teile wird abgelehnt
Nach einem Parkplatzschaden wird die Stoßfängerecke neu lackiert. Das Gutachten sieht vor, auch das angrenzende Kotflügelteil anzulackieren, damit der Farbton gleichmäßig wirkt. Die Versicherung streicht diesen Posten.
Der Einwand: Das angrenzende Teil sei unbeschädigt und müsse nicht lackiert werden.
Unsere Stellungnahme: Wir erklären fachlich, warum bei diesem Lack ein sichtbarer Farbunterschied drohen kann und welche Fläche dafür betroffen ist. Dazu nutzen wir Fotos und Lackdaten aus dem Gutachten.
Der Partneranwalt: Der Partneranwalt kann die Position gegenüber der Versicherung geltend machen und die Stellungnahme als technische Grundlage verwenden.
Das nehmen Sie mit: Halten Sie Gutachten und den vollständigen Prüfbericht bereit. Wichtig sind die betroffene Fläche und die Begründung der Kürzung.
Eine Familie rechnet fiktiv ab. Die Versicherung kürzt die Stundenverrechnungssätze und nennt eine Werkstatt, die deutlich günstiger arbeite. Die Summe sinkt um einen mittleren dreistelligen Betrag (Beispielzahl).
Der Einwand: Eine andere Werkstatt könne die Reparatur zu niedrigeren Sätzen ausführen.
Unsere Stellungnahme: Wir prüfen, ob die genannte Werkstatt gleichwertig ist, ob sie für Sie zumutbar erreichbar ist und welche Preisgrundlage gilt. Bei fiktiver Abrechnung muss die Versicherung das darlegen. Unsere Stellungnahme benennt die offenen Punkte.
Der Partneranwalt: Der Partneranwalt kann die Versicherung auffordern, den Verweis nachvollziehbar zu belegen, und die Differenz verlangen.
Das nehmen Sie mit: Notieren Sie, wo Ihr Auto bisher gewartet wurde, und lassen Sie die genannte Alternative dokumentieren.
Ein Malerbetrieb braucht den Transporter dringend. Die Versicherung meldet sich mal mit einer Rückfrage, mal gar nicht, und zahlt zunächst nur einen Teil. Wochen vergehen, die Werkstattrechnung steht offen.
Der Einwand: Die Versicherung prüfe noch und verlange weitere Unterlagen.
Unsere Stellungnahme: Wir gleichen die gezahlten Beträge mit dem Gutachten ab und schreiben auf, welche Positionen noch offen sind und wie sie sich begründen. So sieht jeder auf einen Blick, worum es geht.
Der Partneranwalt: Der Partneranwalt kann der Versicherung eine Frist zur Zahlung setzen und die offenen Positionen einfordern.
Das nehmen Sie mit: Fordern Sie die Begründung schriftlich an und unterschreiben Sie keinen unklaren Vergleich, bevor er geprüft ist.
Diese beiden Fälle stammen aus echten Gutachten unseres Büros, anonymisiert und mit gerundeten Beträgen. In beiden hat die Versicherung zunächst gekürzt. Nachdem der Kunde unseren Partneranwalt eingeschaltet hatte, wurde vollständig gezahlt.
Echter Fall aus unserer Praxis · anonymisiert
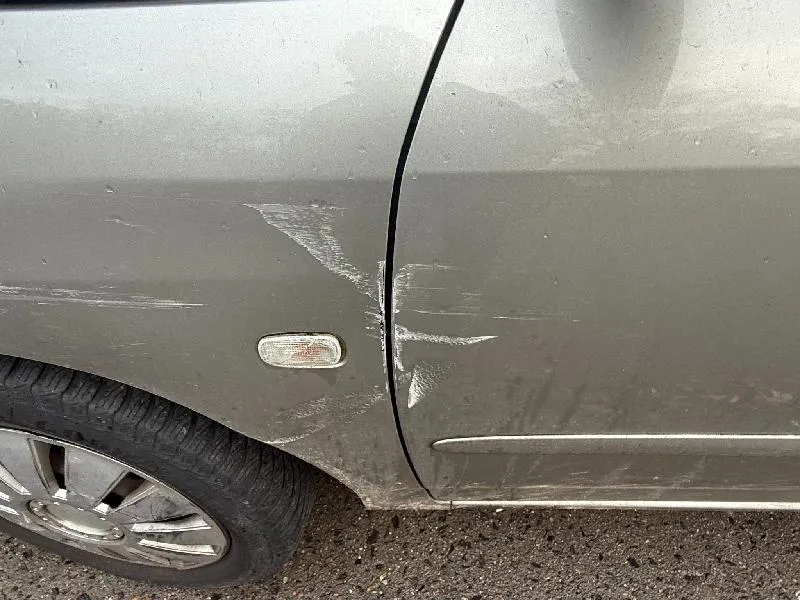
Frontschaden an älterem Van: wirtschaftlicher Totalschaden
Ein älterer Kompaktvan hat einen Anstoß vorn links. Die Reparatur würde mehr kosten, als das Fahrzeug wert ist: Das Gutachten stuft den Schaden als wirtschaftlichen Totalschaden ein.
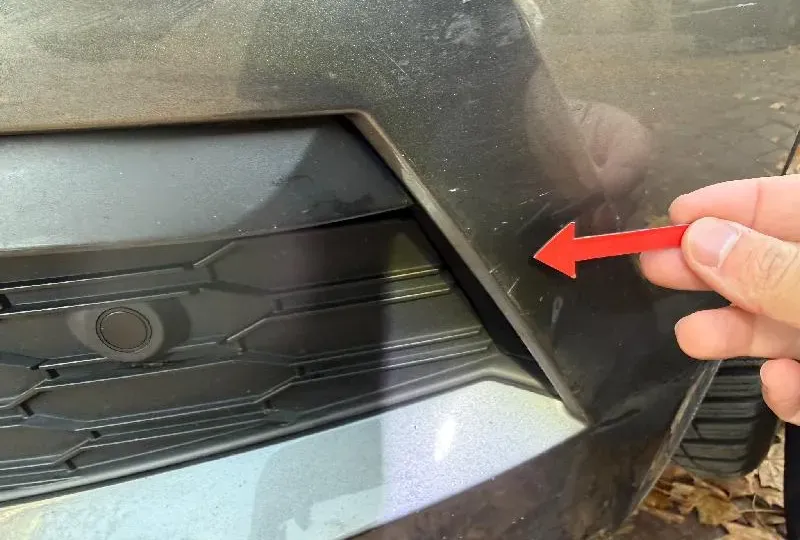
Kleiner Frontschaden, aber Radarsensor und Vorschaden zählen mit
Ein SUV wird vorn links angestoßen. Die Reparatur dauert rund einen Arbeitstag, enthält aber mehr als den Stoßfänger. Ein alter Lackschaden wird als Vorschaden anteilig abgezogen.
Die Versicherung zahlt weniger, als das Gutachten ausweist. Fordern Sie die Begründung schriftlich an und bitten Sie um eine Antwort zu jeder gekürzten Position einzeln.
Was soll ich tun, wenn ich einen Prüfbericht bekommen habe?
Schicken Sie ihn uns, bevor Sie etwas akzeptieren oder unterschreiben. Unterschreiben Sie keinen unklaren Vergleich, bevor er geprüft ist. Eine Teilzahlung ist für sich noch kein Verzicht.
Muss ich den Partneranwalt einschalten?
Nein, das entscheiden Sie. Wir schreiben die fachliche Stellungnahme zu den gekürzten Punkten. Wer möchte, dass jemand die Ansprüche gegenüber der Versicherung rechtlich durchsetzt, kann unseren Partneranwalt einschalten.
Was kostet der Anwalt?
Kostenlos ist ein Anwalt nicht automatisch. Bei einem unverschuldeten Unfall gehören die notwendigen Anwaltskosten aber zum Schaden, den die gegnerische Versicherung im Umfang Ihres berechtigten Anspruchs ersetzt. Ein Honorar über den gesetzlichen Gebühren ersetzt die Gegenseite regelmäßig nicht. Klären Sie vorab, was die Kanzlei übernimmt und wie sie abrechnet.
Können Sie garantieren, dass die Versicherung dann zahlt?
Nein, ein bestimmtes Ergebnis können wir nicht zusagen. Ob und in welcher Höhe gezahlt wird, hängt vom einzelnen Fall ab.
Gibt Gutachten Plus+ auch Rechtsberatung?
Nein. Wir sind Kfz-Sachverständige und geben eine technische und fachliche Stellungnahme zum Gutachten ab. Rechtliche Fragen, etwa zur Haftung oder zur Durchsetzung von Ansprüchen, beantwortet der Partneranwalt oder ein Anwalt Ihrer Wahl.
Prüfbericht erhalten? Schicken Sie ihn uns.
Schildern Sie uns kurz Ihren Schaden und den Fahrzeugstandort. Wir sagen Ihnen, welche Unterlagen Sie brauchen, und vereinbaren den Termin.
Diese Website verwendet Cookies für grundlegende Funktionen und zur Analyse des Nutzerverhaltens. Sie können frei wählen, welche Cookies Sie zulassen möchten.