Fiktive Abrechnung 2026: Der ultimative Ratgeber nach dem Unfall
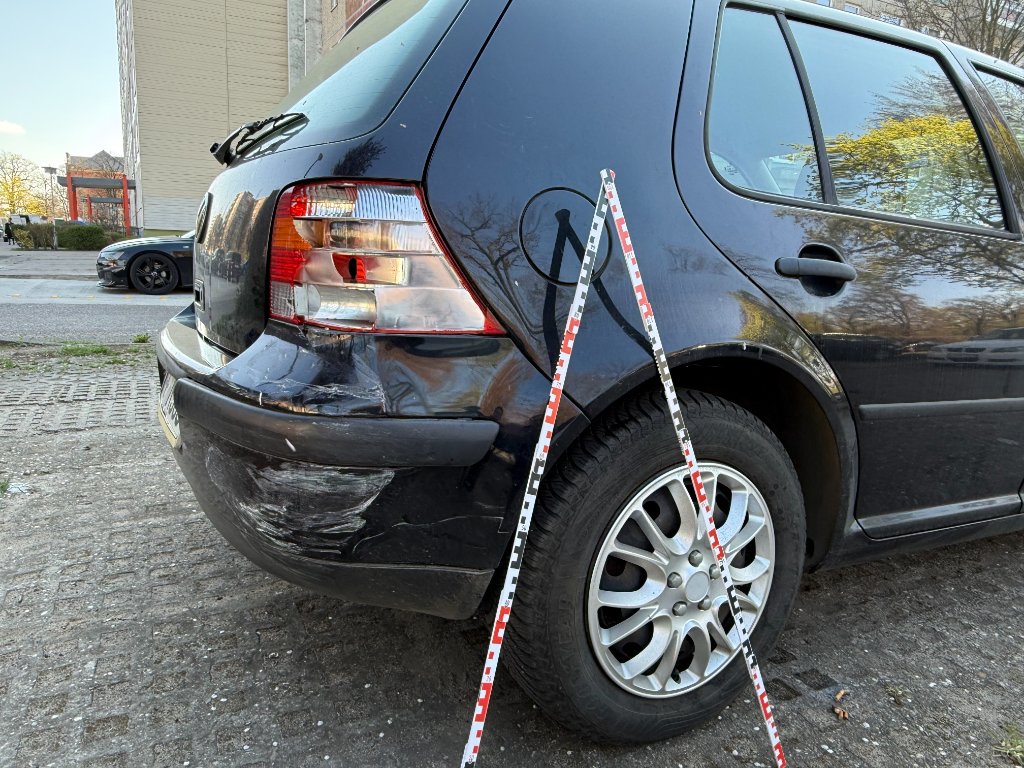
Sie hatten einen unverschuldeten Unfall und möchten wissen, ob Sie den Schaden reparieren lassen müssen oder das Geld dafür bekommen können? Die fiktive Abrechnung bedeutet: Sie erhalten die Reparaturkosten von der gegnerischen Versicherung ausgezahlt, ohne Ihr Fahrzeug tatsächlich reparieren lassen zu müssen.
Was ist eine fiktive Abrechnung und wann ist sie erlaubt?
Definition und rechtliche Grundlage
Bei der fiktiven Abrechnung bekommen Sie das Geld für die Reparatur, müssen Ihr Fahrzeug aber nicht zwingend reparieren lassen. Die voraussichtlichen Reparaturkosten werden Ihnen direkt ausgezahlt und Sie können frei darüber verfügen. Diese Option ist gesetzlich in § 249 BGB verankert: Der zweite Absatz gibt Ihnen das Recht, statt der Herstellung den dazu erforderlichen Geldbetrag zu verlangen.
Konkrete oder fiktive Abrechnung – wo liegt der Unterschied?
Bei der konkreten Abrechnung lassen Sie reparieren, reichen Werkstattrechnungen ein und bekommen den vollen Betrag inklusive Mehrwertsteuer erstattet. Bei der fiktiven Abrechnung erhalten Sie den Nettobetrag ohne Mehrwertsteuer, weil diese nicht tatsächlich angefallen ist. Gutachter- und Anwaltskosten werden jedoch vollständig erstattet. Wichtig: Eine Kombination beider Abrechnungsarten ist nach aktueller BGH-Rechtsprechung nicht zulässig.
Voraussetzungen für die fiktive Abrechnung
Grundsätzlich können Sie bei allen unverschuldeten Unfallschäden fiktiv abrechnen. Folgende Bedingungen müssen erfüllt sein: Reparaturkosten dürfen maximal 130% des Wiederbeschaffungswertes betragen. Bei Nutzung der 130%-Regel: mindestens 6 Monate Weiternutzung des Fahrzeugs. Bei Leasingfahrzeugen ist die Zustimmung des Eigentümers erforderlich.
So setzen Sie Ihre Ansprüche richtig durch
1. Unabhängiges Gutachten einholen
Bei Schäden über 750 Euro sollten Sie unbedingt einen unabhängigen Sachverständigen beauftragen. Für kleinere Bagatellschäden reicht ein qualifizierter Kostenvoranschlag. Lassen Sie sich nicht auf den von der gegnerischen Versicherung vorgeschlagenen Gutachter ein! Sie haben jederzeit das Recht, einen eigenen qualifizierten Sachverständigen zu wählen. Nur so stellen Sie sicher, dass alle Schäden – auch versteckte – vollständig erfasst und fair bewertet werden.
2. Unterlagen bei der gegnerischen Versicherung einreichen
Nach Erhalt des Gutachtens reichen Sie alle Unterlagen bei der Versicherung des Unfallverursachers ein. Erklären Sie dabei schriftlich, dass Sie fiktiv abrechnen möchten. Folgende Unterlagen benötigen Sie: Unfallbericht und Schadensmeldung, Sachverständigengutachten mit Fotodokumentation, Unfallskizze oder Unfallprotokoll sowie eventuelle Zeugenaussagen.
3. Auszahlung des Nettobetrags
Die Versicherung zahlt den Nettobetrag der Reparaturkosten aus – ohne die 19% Mehrwertsteuer. Das ist rechtens, da bei einer nicht durchgeführten Reparatur keine Umsatzsteuer anfällt. Die Kosten für Gutachter und Anwalt werden jedoch inklusive Mehrwertsteuer erstattet, weil diese tatsächlich entstanden sind.
4. Wertminderung und Nutzungsausfall zusätzlich geltend machen
Zusätzlich zu den Reparaturkosten stehen Ihnen weitere Entschädigungen zu. Die merkantile Wertminderung – der Minderwert Ihres Fahrzeugs trotz Reparatur – können Sie auch bei fiktiver Abrechnung geltend machen. Beim Nutzungsausfall erhalten Sie eine Entschädigung für die gutachterlich ermittelte Ausfallzeit.
Wenn die Versicherung nicht zahlen will
Ungerechtfertigte Kürzungen erkennen und abwehren
Eine pauschale Kürzung der gutachterlich ermittelten Reparaturkosten ist unzulässig. Trotzdem versuchen es viele Versicherungen. Typische Kürzungsversuche betreffen: Stundenverrechnungssätze von Markenwerkstätten, UPE-Aufschläge auf Originalersatzteile, Verbringungskosten für Lackierarbeiten. Bei Fahrzeugen unter drei Jahren oder scheckheftgepflegten Fahrzeugen müssen die höheren Markenwerkstatt-Stundensätze anerkannt werden. Wehren Sie sich gegen ungerechtfertigte Kürzungen – notfalls mit anwaltlicher Hilfe.
Der Trick mit den 'günstigen Werkstätten'
Versicherungen verweisen Geschädigte gerne auf günstigere freie Werkstätten. Doch das ist nicht immer zulässig! Eine Verweisung ist nur erlaubt, wenn die Reparaturqualität gleichwertig ist, die Werkstatt für Sie mühelos zugänglich ist und der niedrigere Preis nicht auf Sonderkonditionen mit der Versicherung beruht. Bei Fahrzeugen unter drei Jahren können Sie auf Markenwerkstatt-Preise bestehen.
Fiktive Abrechnung bei Leasingfahrzeugen
Besonderheiten bei Leasing- und Finanzierungsfahrzeugen
Bei Leasingfahrzeugen ist die fiktive Abrechnung grundsätzlich möglich, aber an besondere Bedingungen geknüpft. Da das Fahrzeug rechtlich der Leasinggesellschaft gehört, benötigen Sie deren Zustimmung für die fiktive Abrechnung. In der Praxis bedeutet das: Sie müssen der Leasinggesellschaft den Unfall melden und die fiktive Abrechnung mit ihr abstimmen. Die meisten Leasinggesellschaften stimmen zu, wenn das Gutachten alle Schäden vollständig dokumentiert und die Versicherung die Kosten übernimmt. Bei Finanzierungsfahrzeugen sind Sie als Halter und Eigentümer in der Regel freier in Ihrer Entscheidung – hier gilt das Gleiche wie bei selbst finanzierten Fahrzeugen.
Restwert und Leasing-Sonderzahlung
Bei Leasingfahrzeugen mit wirtschaftlichem Totalschaden muss der Restwert an die Leasinggesellschaft abgeführt werden. Die Versicherung zahlt den Wiederbeschaffungswert abzüglich Restwert. Eventuelle Sonderzahlungen oder Leasingraten, die Sie bereits geleistet haben, können unter Umständen als Schadensersatz geltend gemacht werden. Lassen Sie sich hierzu von Ihrem Anwalt beraten – die Details hängen vom individuellen Leasingvertrag ab.
Steuerliche Aspekte der fiktiven Abrechnung
Mehrwertsteuer – warum Sie nur den Nettobetrag erhalten
Der häufigste Punkt, der Geschädigte verwirrt: Bei der fiktiven Abrechnung erhalten Sie nur den Nettobetrag der Reparaturkosten – ohne die 19% Mehrwertsteuer. Das ist rechtens und logisch nachvollziehbar: Da Sie das Fahrzeug nicht reparieren lassen, fällt auch keine Umsatzsteuer an. Die Mehrwertsteuer wäre nur bei einer tatsächlichen Reparatur in einer Werkstatt angefallen. Gutachter- und Anwaltskosten werden jedoch inklusive Mehrwertsteuer erstattet, da diese Leistungen tatsächlich in Anspruch genommen wurden.
Steuerliche Behandlung bei gewerblicher Nutzung
Bei Fahrzeugen, die Sie für Ihre gewerbliche oder selbstständige Tätigkeit nutzen, gelten besondere Regeln. Wenn Sie die Mehrwertsteuer abziehen können (vorsteuerabzugsberechtigt sind), erhalten Sie bei der konkreten Abrechnung den Bruttobetrag und können die Vorsteuer abziehen. Bei der fiktiven Abrechnung entfällt dieser Schritt – Sie erhalten den Nettobetrag. Lassen Sie sich von Ihrem Steuerberater beraten, welche Abrechnungsart in Ihrem individuellen Fall steuerlich günstiger ist.
Praxisbeispiele: So rechnen Sie fiktiv ab
Beispiel 1: Mittelklassewagen mit Heckaufprall
Ein VW Passat (3 Jahre alt, 45.000 km) wird beim Auffahrunfall am Heck beschädigt. Der unabhängige Gutachter ermittelt: Reparaturkosten netto 4.200 €, Wertminderung 800 €, Nutzungsausfall 350 € (7 Tage × 50 €). Der Geschädigte entscheidet sich für die fiktive Abrechnung. Er erhält: 4.200 € (Netto-Reparaturkosten) + 800 € (Wertminderung) + 350 € (Nutzungsausfall) + 25 € (Unkostenpauschale) = 5.375 €. Das Fahrzeug wird nicht repariert – der Geschädigte kann frei über das Geld verfügen.
Beispiel 2: Kompaktwagen mit Parkscharnier
Ein VW Golf (5 Jahre alt, 80.000 km) erhält beim Parken einen Beulen im Türbereich. Reparaturkosten netto 1.100 €, Wertminderung 0 € (Alter über 5 Jahre). Der Geschädigte rechnet fiktiv ab und erhält 1.100 € + 25 € Unkostenpauschale = 1.125 €. Die Beule bleibt – das Geld wird für andere Zwecke verwendet. Wichtig: Da der Schaden unter 1.500 € liegt, wäre auch ein Kurzgutachten ausreichend gewesen.
Beispiel 3: Oberklasse-Fahrzeug mit Seitenschaden
Ein Mercedes E-Klasse (2 Jahre alt, 25.000 km) wird seitlich gerammt. Reparaturkosten netto 8.500 €, Wertminderung 2.200 €, Nutzungsausfall 560 € (7 Tage × 80 €). Fiktive Abrechnung: 8.500 € + 2.200 € + 560 € + 25 € = 11.285 €. Der Geschädigte kauft sich von diesem Geld ein anderes Fahrzeug und verkauft das beschädigte Auto privat weiter. Die Wertminderung von 2.200 € ist hier ein entscheidender Posten, den ein Kostenvoranschlag nie erfasst hätte.
Häufige Fehler bei der fiktiven Abrechnung
Fehler 1: Reparatur doch durchführen lassen
Wenn Sie sich für die fiktive Abrechnung entschieden und den Nettobetrag erhalten haben, dürfen Sie das Fahrzeug nicht nachträglich in einer Werkstatt reparieren lassen und dann die Bruttorechnung einreichen. Das wäre eine unzulässige Kombination aus fiktiver und konkreter Abrechnung, die von der Versicherung zu Recht abgelehnt wird. Entscheiden Sie sich klar: entweder fiktiv (Geld, keine Reparatur) oder konkret (Reparatur, Bruttobetrag).
Fehler 2: Wertminderung vergessen
Viele Geschädigte fordern nur die Reparaturkosten und vergessen die merkantile Wertminderung. Gerade bei jüngeren Fahrzeugen (bis 5 Jahre) kann die Wertminderung mehrere tausend Euro betragen. Nur ein vollständiges, unabhängiges Gutachten weist diese Position korrekt aus. Ein Kostenvoranschlag der Werkstatt enthält keine Wertminderung – ein weiterer Grund, immer einen eigenen Gutachter zu beauftragen.
Fehler 3: Zu niedrigen Erstbetrag akzeptieren
Versicherungen zahlen oft zunächst nur einen Teilbetrag und erklären diesen als 'Abschlagszahlung'. Unterschreiben Sie keine Quittung oder Vergleichserklärung, die den Betrag als 'endgültig' deklariert. Prüfen Sie, ob alle Schadenpositionen (Reparaturkosten, Wertminderung, Nutzungsausfall, Unkostenpauschale) enthalten sind. Fehlt etwas, fordern Sie den Restbetrag schriftlich unter Fristsetzung an.
Checkliste: So gehen Sie Schritt für Schritt vor
1. Unfall dokumentieren: Fotos aller Fahrzeuge, Kennzeichen, Unfallposition. 2. Unabhängigen Gutachter beauftragen (nicht den der Versicherung!). 3. Gutachten prüfen: Sind Reparaturkosten, Wertminderung, Nutzungsausfall und Restwert ausgewiesen? 4. Entscheidung treffen: Fiktiv (Geld, keine Reparatur) oder konkret (Reparatur, Bruttobetrag). 5. Bei fiktiver Abrechnung: Gutachten mit schriftlicher Erklärung bei der gegnerischen Versicherung einreichen. 6. Zahlung unter Fristsetzung (14 Tage) fordern. 7. Bei Kürzungen: Schriftlichen Widerspruch einlegen, notfalls Anwalt einschalten. 8. Niemals Reparatur nachträglich durchführen lassen, wenn Sie fiktiv abgerechnet haben.
Fiktive vs. konkrete Abrechnung – der große Vergleich
Vorteile der fiktiven Abrechnung
Sie erhalten das Geld und können frei darüber verfügen – kein Werkstattbesuch, keine Reparaturdauer, kein Mietwagen nötig. Sie können das Geld für ein neues Fahrzeug, zur Schuldentilgung oder anderweitig verwenden. Ideal, wenn das Fahrzeug ohnehin ersetzt werden sollte oder wenn Sie die Reparatur nicht für nötig halten. Nachteil: Sie erhalten nur den Nettobetrag (ohne 19% MwSt.).
Vorteile der konkreten Abrechnung
Sie erhalten den vollen Bruttobetrag inklusive Mehrwertsteuer, weil die Reparatur tatsächlich durchgeführt wird. Das Fahrzeug ist danach wieder in einwandfreiem Zustand. Sie erhalten zusätzlich Nutzungsausfall oder einen Mietwagen für die Reparaturdauer. Nachteil: Sie müssen das Fahrzeug tatsächlich reparieren lassen, was Zeit und Organisation erfordert. Ideal, wenn Sie das Fahrzeug behalten und weiter nutzen möchten.
Unser Fazit zur fiktiven Abrechnung
Die fiktive Abrechnung ist ein starkes Werkzeug für Geschädigte nach einem unverschuldeten Unfall. Sie gibt Ihnen maximale Flexibilität: Sie erhalten das Geld und entscheiden selbst, wofür Sie es einsetzen. Wichtig ist ein unabhängiges Gutachten als Grundlage – denn nur so stehen die tatsächlichen Reparaturkosten fest. Lassen Sie sich nicht von der Versicherung unter Druck setzen und bestehen Sie auf Ihren Rechten. Bei Fragen zur fiktiven Abrechnung stehen wir Ihnen als unabhängige Gutachter jederzeit zur Seite – rufen Sie uns einfach an oder schreiben Sie uns per WhatsApp.
Das steht Ihnen nach einem Unfall in Berlin zu
Bei einem unverschuldeten Verkehrsunfall haben Sie umfangreiche gesetzliche Ansprüche – viele davon sind Geschädigten gar nicht bekannt. Hier finden Sie alle Leistungen, die Ihnen zustehen – vollständig kostenfrei für Sie.
Kostenloses Unfallgutachten
Als Geschädigter haben Sie Anspruch auf ein vollständiges, unabhängiges Gutachten – komplett kostenfrei, bezahlt von der gegnerischen Versicherung.
Mehr erfahrenKostenloser Fachanwalt
Die gegnerische Versicherung muss auch Ihre Anwaltskosten übernehmen. Wir vermitteln Ihnen einen spezialisierten Verkehrsrechtsanwalt.
Mehr erfahrenKostenloser Mietwagen
Solange Ihr Fahrzeug repariert wird, steht Ihnen ein gleichwertiger Mietwagen zu – oder eine Nutzungsausfallentschädigung von 25–100+ Euro pro Tag.
Mehr erfahrenKindersitz-Austausch
Nach einem Unfall müssen Kindersitze aus Sicherheitsgründen ersetzt werden – auch ohne sichtbare Schäden. Die Kosten trägt die gegnerische Versicherung.
Mehr erfahrenSchmerzensgeld bei Personenschaden
Bei Verletzungen haben Sie Anspruch auf Schmerzensgeld, Haushaltsführungsschaden und Verdienstausfall – wir empfehlen Ihnen den passenden Fachanwalt.
Mehr erfahrenMerkantile Wertminderung
Ein Unfallfahrzeug verliert trotz perfekter Reparatur an Wert. Diese Wertminderung – oft mehrere tausend Euro – muss die Versicherung ausgleichen.
Mehr erfahrenNutzungsausfallentschädigung
Für jeden Tag ohne Fahrzeug steht Ihnen eine Entschädigung zu – je nach Fahrzeugklasse zwischen 25 € (Kleinwagen) und über 100 € (SUV/Oberklasse).
Mehr erfahrenFreie Werkstattwahl
Sie entscheiden, wo Ihr Fahrzeug repariert wird. Die Versicherung darf Sie nicht an eine günstigere Partnerwerkstatt verweisen.
Mehr erfahrenKostenübernahme Abschleppdienst
Abschleppkosten, Standgebühren und alle unfallbedingten Nebenkosten werden von der gegnerischen Versicherung vollständig übernommen.
Mehr erfahrenFiktive Abrechnung
Sie müssen nicht reparieren lassen. Auf Basis unseres Gutachtens erhalten Sie den Netto-Betrag direkt ausgezahlt – Ihre Entscheidung.
Mehr erfahrenUnkostenpauschale & Auslagen
Für Telefonate, Porto, Kopien und sonstige Aufwände steht Ihnen eine Unkostenpauschale zu – in der Regel 25–30 €.
Mehr erfahrenWiederbeschaffungswert bei Totalschaden
Bei einem wirtschaftlichen Totalschaden haben Sie Anspruch auf den vollen Wiederbeschaffungswert – korrekt ermittelt anhand regionaler Marktdaten.
Mehr erfahrenKostenlose Erstberatung – deutschlandweit
Sie haben Fragen zu Ihrem Unfall? Rufen Sie uns an – wir beraten Sie kostenlos und unverbindlich. Erreichbarkeit: 24/7.
Weitere Ratgeber zum Thema Kfz-Gutachten
Vertiefen Sie Ihr Wissen mit unseren ausführlichen Experten-Ratgebern:
Wirtschaftlicher Totalschaden
Wenn die Reparatur mehr kostet als das Auto wert ist
Kfz-Gutachter Kosten
Alle Preise im Überblick – wer zahlt was?
Nutzungsausfallentschädigung
Wie viel Geld Ihnen pro Tag zusteht
Versicherung zahlt nicht?
So wehren Sie sich gegen Ablehnung
Nach dem Unfall
Schritt-für-Schritt zur Schadenregulierung
VDI-Richtlinie MT 5900
Neue Standards für Sachverständige
Allianz Gutachter
Faire Bewertung trotz Versicherungsgutachter
HUK-COBURG Probleme
Typische Probleme und Ihre Rechte
Kfz-Gutachter in Ihrer Nähe
Wir sind deutschlandweit für Sie vor Ort – in Berlin, Brandenburg und NRW. Finden Sie Ihren Kfz-Sachverständigen: