Nach dem Unfall: Ihr Schritt-für-Schritt-Plan
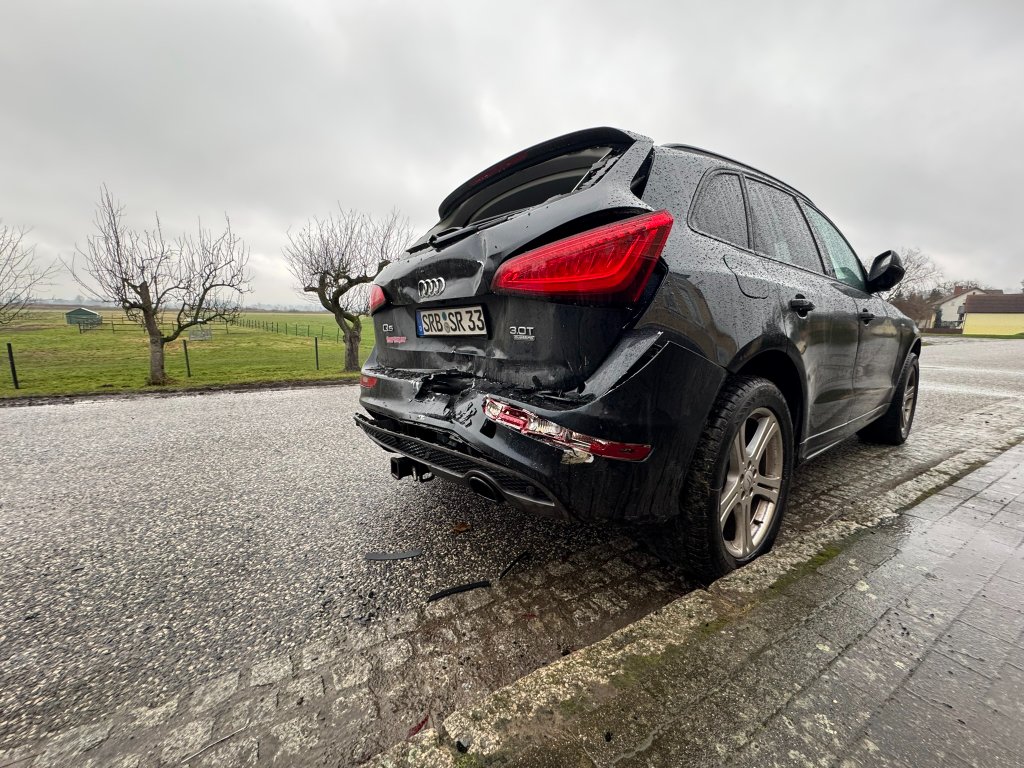
Nach einem Unfall muss niemand auf Anhieb an alles denken. Gehen Sie Schritt für Schritt vor: Menschen helfen, die Stelle sichern, Daten und Beweise sammeln. Danach kommen Schadenmeldung und Begutachtung. Hier finden Sie einen verständlichen Plan für die nächsten Stunden und Tage.
Ein Schritt nach dem anderen
Was Sie jetzt tun können
- 1Sichern Sie die Unfallstelle und helfen Sie Verletzten. Im Notfall wählen Sie 112.
- 2Fotografieren Sie die Situation und Schäden nur aus sicherer Position. Tauschen Sie Beteiligten- und Versicherungsdaten aus.
- 3Notieren Sie Ablauf, Zeugen und vorhandene Polizeivorgänge. Bewahren Sie Fotos, Nachrichten und Unfallbericht auf.
- 4Melden Sie den Schaden und rufen Sie uns für die Fahrzeugbegutachtung an. Bei unklarer Haftung holen Sie einen Anwalt dazu.
Fahren Sie bei Zweifeln an der Sicherheit nicht weiter. Ein Pannendienst kann beim sicheren Transport helfen.
Aarons Tipp
„Erst die Menschen, dann das Blech. Den Papierkram sortieren wir danach.“
An der Unfallstelle: Sicherheit zuerst
Schalten Sie die Warnblinkanlage ein. Nutzen Sie Warnweste und Warndreieck, soweit das sicher möglich ist. Helfen Sie Verletzten und rufen Sie bei einem Notfall 112. Bei Verletzungen, Fahrerflucht oder Streit kann eine polizeiliche Aufnahme nötig sein.
Erst danach kommen Fotos und Daten: Namen, Anschriften, Kennzeichen, Versicherungsangaben und erreichbare Zeugen. Fotografieren Sie Fahrzeugstellungen, Kontaktspuren und das Straßenumfeld nur aus sicheren Positionen. Bei geringfügigem Schaden müssen Sie nach § 34 StVO den Verkehr sichern und unverzüglich beiseitefahren.
Den Unfallbericht vor der Unterschrift lesen
Lesen Sie den vollständigen Bericht, bevor Sie unterschreiben. Bewahren Sie das Original auf. Spätere Ergänzungen halten Sie getrennt fest und versehen sie mit einem Datum.
Die ersten Meldungen und die passende Begutachtung
Den eigenen Versicherer informieren
Melden Sie einen für Ihren Vertrag relevanten Schaden unverzüglich. Das verlangen § 30 VVG und die vereinbarten Bedingungen. Notieren Sie Zeitpunkt, Ansprechpartner und Schadennummer.
Fragen Sie bei einer telefonischen Meldung, welche Unterlagen noch fehlen. Reichen Sie Ergänzungen nachvollziehbar schriftlich nach und teilen Sie wichtige Tatsachen zur Haftungsprüfung vollständig mit.
Den Gutachterauftrag klären
Geht es um einen Anspruch gegen den Unfallgegner, Ihre eigene Kasko oder eine geteilte Verantwortung? Davon hängen Auftrag und mögliche Kostenerstattung ab. Besprechen Sie, ob eine Reparaturkostenberechnung genügt oder weitere Fahrzeugwerte und Schadenfragen zu klären sind.
Für eine mobile Besichtigung stimmen wir Standort, Zugang und Prüfmöglichkeiten ab. Ein Termin innerhalb von 24 Stunden braucht eine konkrete Bestätigung. Die Erstattung der Gutachterkosten wird anhand des Schadenfalls beurteilt.
Unfall in Deutschland mit ausländischem Kennzeichen
Notieren Sie Unfallort, Zulassungsland und bekannte Versicherungsdaten. Für Unfälle in Deutschland mit einem ausländischen Kraftfahrzeug kann das Deutsche Büro Grüne Karte, kurz DBGK, der passende Weg zur Schadenanmeldung sein. Die Zuständigkeit muss zum Fall passen.
Ein Unfall im Ausland gehört nach den DBGK-Hinweisen nicht zu diesem Zuständigkeitsbereich. Das ausländische Kennzeichen allein bestimmt also noch nicht den Ansprechpartner.
Kennzeichen und Zulassungsland getrennt notieren
Halten Sie das vollständige Kennzeichen und das Zulassungsland getrennt fest. Beim DBGK gehört das Länderkennzeichen nicht in das Feld für das Kfz-Kennzeichen.
Sichern Sie vorhandene Angaben zum ausländischen Versicherer und zur Versicherungs- oder Grünen-Karte-Nummer. Ergänzen Sie Unfalltag, Ort, Bericht und gefahrlos aufgenommene Fotos. Fehlende Daten bleiben als unbekannt gekennzeichnet.
Schadenmeldung und Gutachten aufeinander abstimmen
Nach den DBGK-Hinweisen übernimmt ein Versicherungsunternehmen oder Regulierungsbüro die Bearbeitung. Bewahren Sie Eingangsbestätigung und Aktenzeichen auf. Ordnen Sie weitere Schreiben diesem Vorgang zu.
Nennen Sie Gutachten Plus+ Standort, Schadenbereich und vorhandene Unterlagen. Teilen Sie mit, wenn bereits eine Besichtigung oder Kalkulation veranlasst wurde. Wir klären den technischen Auftrag und das Honorar. Die Schadenmeldung allein bestätigt noch keine Haftung oder Kostenübernahme.
Wenn ein Fußgänger beteiligt war
Hilfe und Absicherung haben nach einer Kollision mit einem Fußgänger Vorrang. Für den Schaden am Auto halten Sie anschließend fest, was Sie gesehen haben, wo der Kontakt war und welche Bereiche betroffen sind.
Der Kontakt allein beweist noch keine vollständige Ersatzpflicht. Dafür gelten die Voraussetzungen von § 823 BGB; eine mögliche Mitverantwortung wird nach § 254 BGB geprüft. Das Fahrzeugschadengutachten beschreibt Schäden und Werte. Es entscheidet weder über die Haftungsquote noch über Ansprüche wegen Verletzungen.
Wenn ein Kind oder Jugendlicher beteiligt war
Bei Kindern und Jugendlichen gelten die besonderen Regeln des § 828 BGB. Dabei zählen die gesetzlichen Altersregeln und der Unfallablauf. Soweit eine Verantwortung nicht schon ausgeschlossen ist, kommt auch darauf an, ob das Kind die Gefahr und seine Verantwortung für die Folgen verstehen konnte. Eltern müssen nicht automatisch zahlen. Ihre mögliche Haftung als Aufsichtspflichtige hat nach § 832 BGB eigene Voraussetzungen und Entlastungsmöglichkeiten.
Lassen Sie den tatsächlichen Ablauf rechtlich einordnen. Eine pauschale Altersangabe oder die bloße Anwesenheit eines Elternteils beantwortet die Zahlungsfrage nicht.
Beteiligte und Angaben richtig zuordnen
Halten Sie eigene Beobachtungen, Unfallort und Originalfotos zusammen fest. Ergänzen Sie bekannte Kontakte von Beteiligten und Zeugen sowie die Rolle einer anwesenden Begleit- oder Vertretungsperson. Bewahren Sie Vorgangsnummern und vollständige Versichererantworten auf.
Kennzeichnen Sie, was Sie selbst gesehen und was andere Ihnen mitgeteilt haben. Eine Begleitperson oder die Angabe einer Privathaftpflichtversicherung bestätigt noch keine Verantwortung oder Versicherungsleistung.
Technische Frage und Versicherungsweg besprechen
Sagen Sie uns, ob Schadenumfang und Reparaturweg oder auch ein strittiger Unfallzusammenhang untersucht werden sollen. Nennen Sie Standort, bekannte Vorschäden und schon ausgeführte Arbeiten.
Ein Anspruch gegen einen Beteiligten und Ihre eigene Kasko sind unterschiedliche Wege. Stimmen Sie bei der Kasko den Gutachterauftrag mit Ihrem Versicherer ab. Wir erläutern vor dem Auftrag Umfang und Honorar. Legen Sie vorhandene Kostenfreigaben vor; eine Kontaktaufnahme allein ist noch keine Erstattungszusage.
Müssen Eltern nach einem Unfall mit ihrem Kind immer zahlen?
Nein. Die Verantwortlichkeit des Kindes und eine mögliche Verletzung der Aufsichtspflicht werden getrennt geprüft. Auch eine Privathaftpflichtversicherung muss nicht automatisch leisten. Ein Fahrzeugschadengutachten ersetzt diese rechtliche und vertragliche Prüfung nicht.
Was bedeutet Einsichtsfähigkeit bei einem Kind?
Gemeint ist die Fähigkeit, die Gefahr des eigenen Verhaltens und die Verantwortung für dessen Folgen grundsätzlich zu verstehen. Es geht nicht darum, ob ein Kind die spätere Rechnung oder alle rechtlichen Folgen kennt. Ein Moment der Unaufmerksamkeit beweist für sich allein noch nicht, dass diese Fähigkeit fehlt.
Halten Sie bekannte Angaben zum Alter und Ihre Beobachtungen zum Ablauf fest. Bleiben Sie im Gespräch ruhig und drängen Sie das Kind nicht zu einem Schuldeingeständnis. Notieren Sie die Kontakte einer anwesenden Vertretungsperson und von Zeugen. Bei Streit prüft eine Verkehrsrechtskanzlei die Verantwortung des Kindes und die Aufsichtspflicht getrennt. Unser Auftrag betrifft den Fahrzeugschaden.
Unfall in einem EU-Land: Was tun nach der Rückkehr?
Den zuständigen Schadenkontakt finden
Ein Unfall in einem anderen EU-Land ist anders einzuordnen als ein Unfall in Deutschland mit ausländischem Kennzeichen. Nach den Informationen von Your Europe können Ansprüche nach der Rückkehr über die nationale Vertretung des gegnerischen Versicherers bearbeitet werden.
Klären Sie den passenden Kontakt. Dass Ihr Auto wieder in Deutschland steht, macht deutsche Erstattungsregeln nicht automatisch anwendbar.
Die Auskunft ist noch keine Schadenmeldung
Der Zentralruf nennt bei einem Auslandsunfall den ausländischen Versicherer und die zuständige Schadenregulierungsstelle in Deutschland. Halten Sie Kennzeichen, Schadentag, Unfallland und Herkunftsland des gegnerischen Autos bereit. Online wird auch Ihre E-Mail-Adresse benötigt.
Melden Sie den Schaden danach gesondert und machen Sie Ihre Forderung geltend. Bewahren Sie Meldung, Antwort und Aktenzeichen zusammen auf.
Den Zustand vor und nach dem Transport belegen
Stellen Sie Unfallbericht, Polizeivorgangsnummer, Fotos und vorhandene Kalkulationen zusammen. Ordnen Sie die Bilder dem Unfallort, dem Rücktransport und späteren Werkstattarbeiten zu.
Notieren Sie bereits erfolgte Reparaturen oder Demontagen und welche Teile noch zugänglich sind. Senden Sie Schreiben vollständig. Fehlende Angaben lassen Sie offen, statt Erinnerungen als gesicherte Tatsachen einzusetzen.
Einen weiteren Bericht vorher abstimmen
Steht das Auto wieder in einer von uns bedienten Region, nennen Sie Standort und Besichtigungsmöglichkeiten. Fragen Sie Ihren Schadenkontakt, wofür ein weiterer Bericht gebraucht wird und ob Sprache, Format oder Umfang vorgegeben sind. Eine neue Begutachtung ist nicht allein wegen der Rückkehr allgemein vorgeschrieben.
Danach stimmen wir technischen Auftrag und Honorar ab. Legen Sie vorhandene Freigaben vor. Ob der zuständige Versicherer ein deutsches Privatgutachten und dessen Kosten anerkennen muss, ist gesondert zu klären.
Ist der vermittelte Kontakt schon eine Kostenfreigabe?
Nein. Die Auskunft über den Ansprechpartner bestätigt noch keine Gutachterkosten. Klären Sie vor einem zusätzlichen Auftrag dessen Zweck, Vergütung und den vorgesehenen Kostenweg. Die Erstattung durch den ausländischen Versicherer muss gesondert geprüft werden.
Ein Fahrrad oder E-Scooter hat Ihr Auto beschädigt
Person und Fahrzeugart festhalten
Notieren Sie die Kontaktdaten des bekannten Beteiligten und die genaue Fahrzeugart. Gewöhnliches Fahrrad, Elektrofahrrad und E-Scooter können unterschiedlichen Regeln unterliegen. Halten Sie auch fest, ob das Fahrzeug privat genutzt wurde.
Ein fehlendes Autokennzeichen sagt noch nichts darüber aus, ob Haftpflichtschutz besteht.
Welche Versicherung kommt in Betracht?
Bei einem privat genutzten gewöhnlichen Fahrrad kann die Privathaftpflicht des Beteiligten zuständig sein. Lassen Sie sich Versicherer und Vorgangsnummer nennen. Ob Haftung und Versicherungsschutz bestehen, wird konkret geprüft.
Für einen in Deutschland beheimateten E-Scooter nach der Elektrokleinstfahrzeuge-Verordnung, kurz eKFV, ist eine eigene Kfz-Haftpflicht vorgesehen. § 2 eKFV verlangt für öffentliche Straßen eine gültige Versicherungsplakette. „Privat versichert“ ist deshalb noch keine ausreichende Angabe.
Die Versicherungsplakette fotografieren
Sichern Sie die Plakette mit einem Foto, soweit das gefahrlos möglich ist. Bewahren Sie die Aufnahme mit dem Unfalldatum auf. Der Zentralruf bietet auch für E-Scooter eine Mofakennzeichen-Abfrage an. Für das aktuelle Verkehrsjahr lässt sich der Versicherer anhand der drei Buchstaben ermitteln.
Eine fehlende oder unlesbare Plakette bleibt als offene Angabe vermerkt. Setzen Sie keinen vermuteten Versicherer ein.
Den Schaden am Auto aufnehmen lassen
Ordnen Sie Fotos und beobachteten Kontaktablauf dem Unfall zu. Nennen Sie bekannte Vorschäden, den Fahrzeugstandort und vorhandene Berichte.
Wir klären, ob eine Kalkulation genügt oder ein umfassenderes Gutachten gebraucht wird, und besprechen das Honorar. Die technische Aufnahme entscheidet nicht zugleich über Haftungsquote oder Versicherungsleistung.
Ist ein bekannter Radfahrer ohne Kennzeichen ein unbekannter Unfallgegner?
Nein. Eine bekannte Person ohne Autokennzeichen ist etwas anderes als ein nicht ermitteltes Unfallfahrzeug. Klären Sie zuerst Person, Fahrzeugart und Versicherungsweg. Besondere Fondsregeln für Kraftfahrzeuge lassen sich nicht ungeprüft auf diesen Fall übertragen.
Unfall nach dem Autokauf, aber vor der Ummeldung
Kauf, Übergabe und Unfall zeitlich festhalten
Stellen Sie Kaufvertrag, Übergabeprotokoll und vorhandene Nachrichten zusammen. Notieren Sie Kauf- und Übergabezeitpunkt, Unfallzeit, Fahrer und heutigen Standort. Dieser Fall nach dem Kauf unterscheidet sich von einer Probefahrt davor.
Halten Sie getrennt fest, wer gekauft hat, wem das Auto nach den Vereinbarungen gehört und wer noch in den Fahrzeugpapieren steht. Ein einzelnes Dokument klärt nicht immer alle Rollen.
Welcher Versicherungsschutz bestand beim Unfall?
Die ausstehende Ummeldung beantwortet das allein nicht. Nach § 95 VVG tritt der Erwerber während seines Eigentums grundsätzlich in die Rechte und Pflichten der Versicherung ein. § 122 VVG verweist für die Pflichtversicherung darauf. Nach § 97 VVG ist der Verkauf dem Versicherer unverzüglich anzuzeigen.
Halten Sie bisherigen Versicherer, eine mögliche neue Versicherung mit Beginn und vorhandene Verkaufsanzeigen oder Bestätigungen bereit. Lassen Sie den konkreten Vertragsstand klären. Kennzeichen und Ummeldetermin allein bestätigen keinen Versicherungsschutz.
Eigener Fahrzeugschaden oder Anspruch gegen einen anderen?
Hat ein anderer Beteiligter das Auto beschädigt, brauchen Sie dessen Daten und den bekannten Schadenkontakt. Geht es um die eigene Kasko, helfen Vertrag und Versichererantworten. Die Haftpflicht des gekauften Autos deckt nicht allein deshalb dessen eigenen Schaden.
Ist unklar, wem das Auto gehört oder wer die Forderung stellen darf, lassen Sie das vor einer Anspruchserklärung prüfen. Die technische Schadenaufnahme beantwortet diese Rechtsfrage nicht.
Die Begutachtung vorbereiten
Nennen Sie uns Kauf- und Unfallzeitpunkt, Auftraggeber, Besichtigungsort und vorhandene Unterlagen. Eine erste Abstimmung ist auch möglich, wenn Ummeldung oder Bestätigung noch fehlen. Vor dem verbindlichen Auftrag klären wir Berechtigung, Umfang, Zugang und Honorar.
Übergabefotos und bekannte Vorschäden helfen, den Kaufzustand vom Unfallschaden zu trennen. Legen Sie vorhandene Kostenfreigaben vor und nennen Sie bereits begonnene Reparaturen oder Demontagen.
Muss ich mit der Anfrage bis zur Ummeldung warten?
Nein. Nennen Sie den tatsächlichen Ablauf und die noch fehlenden Unterlagen. Der Eintrag in der Zulassungsbescheinigung allein klärt weder Eigentum noch Versicherungsdeckung oder Kostenerstattung. Den verbindlichen Auftrag stimmen wir mit der berechtigten Person ab.
Was folgt in den nächsten Tagen?
Das Gutachten prüfen
Kontrollieren Sie Fahrzeugdaten, Unfalltag und den beschriebenen Zustand. Fragen Sie nach, wenn eine Kontaktstelle, Warnmeldung oder ein alter Schaden nicht verständlich eingeordnet ist.
Je nach Fall sind Reparaturkosten, Wertminderung, Wiederbeschaffungswert, Restwert oder Ausfallzeit wichtig. Nicht jede Position fällt bei jedem Auto an. Noch offene Untersuchungen und spätere Ergänzungen sollten klar erkennbar sein.
Die Forderung mit passenden Nachweisen einreichen
Reichen Sie Gutachten und Anlagen mit Ihrer Schadennummer ein. Stellen Sie die geforderten Positionen und Beträge verständlich zusammen. Eine Abrechnung nach tatsächlicher Reparatur und eine Abrechnung nach Kalkulation ohne Reparaturrechnung haben unterschiedliche Folgen, etwa bei der Umsatzsteuer.
Eine selbst gesetzte Frist von 14 Tagen verpflichtet die Versicherung nicht automatisch zu vollständiger Zahlung innerhalb dieser Zeit. Bei Unsicherheit lassen Sie Anspruch, Fälligkeit und eine passende Zahlungsaufforderung anwaltlich prüfen.
Reparatur oder Ersatzfahrzeug planen
Besprechen Sie Reparaturweg, Kostenvergleich und Nutzbarkeit anhand des Gutachtens. Klären Sie vor dem Auftrag, wer ihn erteilt und wer zunächst zahlen muss. Bei Leasing oder Kasko können Vertragsvorgaben gelten.
Bei einem möglichen Totalschaden sind Wiederbeschaffungswert und Restwert getrennt wichtig: der Wert eines vergleichbaren Ersatzautos und der Wert des beschädigten Fahrzeugs. Halten Sie Reparatur- und Ersatzbeschaffungsschritte fest. Nutzungsausfall ist kein automatisch zugesagter Tagesbetrag.
Diese Fehler lassen sich vermeiden
Teilen Sie bekannte Vorschäden mit und bewahren Sie vollständige Unterlagen auf. Unterschreiben Sie eine verbindliche Abfindung erst, wenn Sie deren Folgen verstanden haben. Ein vollständiges Gutachten ist nicht bei jedem kleinen Schaden nötig; ein KVA beantwortet aber auch nicht jede Bewertungsfrage.
Prüfen Sie, ob der Bericht den Schaden nachvollziehbar erklärt und offene Fragen nennt. Ein Versicherungsauftrag allein sagt nichts gegen die fachliche Zuverlässigkeit des Gutachters.
Die ersten 48 Stunden als Orientierung
Stunde 0–1: sicher dokumentieren
Nach Hilfe und Absicherung fotografieren Sie aus sicheren Positionen Fahrzeugstellungen, Straßenverlauf und Spuren. Ergänzen Sie Übersichten um passende Detailbilder. Notieren Sie Beteiligte und Zeugenkontakte.
Beschreiben Sie eigene Beobachtungen und lassen Sie unbekannte Abläufe offen. Ihre Pflichten zur Feststellung von Person, Fahrzeug und Beteiligung bleiben bestehen. Bewahren Sie Unfallbericht und Originalbilder zusammen auf.
Stunde 1–24: Meldung und sicherer Abstellort
Melden Sie den relevanten Schaden Ihrer Versicherung und klären Sie die passende Begutachtung. Ein nicht sicher nutzbares Auto gehört zuerst an einen geeigneten Abstellort. Vereinbaren Sie einen nötigen Transport mit Abschleppdienst und Abstellbetrieb.
Bewahren Sie Auftrag, Zielort und Rechnung auf. Eine Erstattung durch die gegnerische Versicherung hängt von Haftung und Erforderlichkeit ab. Teilen Sie begonnene Reparaturen oder Demontagen mit und sichern Sie den Ausgangszustand, soweit gefahrlos möglich.
Stunde 24–48: Besichtigung und weitere Planung
Vereinbaren Sie den Termin am tatsächlichen Standort und benennen Sie einen Ansprechpartner für den Zugang. Besprechen Sie nötige Prüfungen und den erwarteten Berichttermin.
Eine Besichtigung von 30 bis 90 Minuten oder ein Bericht in ein bis drei Tagen lässt sich ohne konkreten Prüfstand nicht allgemein zusagen. Verdeckte Schäden oder eine nötige Diagnose können weitere Schritte erfordern. Technische Fragen und rechtliche Ansprüche werden jeweils gesondert geklärt.
Mit der Versicherung verständlich kommunizieren
Beobachtete Tatsachen nennen
Geben Sie Unfalltag, Ort, Fahrzeuge und den beobachteten Ablauf wahrheitsgemäß an. Sagen Sie auch, wenn Sie etwas nicht selbst gesehen haben. Technische Fragen kann der Sachverständige einordnen; bei streitiger Haftung hilft anwaltliche Beratung.
Fragen Sie bei einem angebotenen Versicherungsgutachten nach Auftrag und Umfang. Entscheidend ist, ob die Untersuchung Ihre Schadenfragen beantwortet. Eine pauschale Ablehnung ist dafür nicht nötig.
Wichtige Absprachen schriftlich sichern
Bewahren Sie Nachrichten, Anlagen und Empfangsbestätigungen geordnet auf. Notieren Sie bei Telefonaten Datum, Gesprächspartner und Ergebnis. Bestätigen Sie wichtige Absprachen schriftlich.
Eine Lesebestätigung allein beweist nicht lückenlos den Inhalt einer E-Mail und ihrer Anlagen. Speichern Sie deshalb auch die gesendete Nachricht mit den Dateien. Für rechtlich wichtige Fristen lassen Sie einen geeigneten Nachweisweg klären.
Welche Unterlagen werden gebraucht?
Für den Gutachter
Meist hilft die Zulassungsbescheinigung Teil I, früher Fahrzeugschein genannt, bei der Fahrzeugzuordnung. Ergänzen Sie Unfallfotos, Ausstattung, bekannte Vorschäden und Wartungs- oder Reparaturnachweise.
Je nach Auftrag können Kauf-, Eigentums- oder Leasingunterlagen nötig sein. Fragen Sie nach dem Zweck, bevor Sie Originale herausgeben. Kennzeichnen Sie, welche Fotos direkt nach dem Unfall und welche später in der Werkstatt entstanden sind.
Für die Versicherung
Welche Belege nötig sind, hängt von Ihrer Forderung ab. Zu den Grundlagen zählen Schadenmeldung, Unfallbericht oder Skizze, gegebenenfalls Zeugenkontakte und ein passender Schadennachweis. Tatsächliche Kosten belegen Sie mit zugehörigen Rechnungen und Zahlungs- oder Auftragsnachweisen.
Ordnen Sie Reparatur-, Mietwagen- und Ersatzbeschaffungsunterlagen sowie Werkstattzeiten dem Vorgang zu. Ein Ersatzfahrzeug-Kaufvertrag ist nicht für jede Totalschadenabrechnung nötig. Fragen Sie bei einer Nachforderung, welche Position damit geklärt werden soll.
Vor einer endgültigen Einigung genau hinsehen
Eine Teilzahlung ist etwas anderes als eine abschließende Abfindung. Prüfen Sie vor einer endgültigen Einigung, ob Haftung, Schadenhöhe und offene Folgen berücksichtigt sind.
Melden Sie einen Radtreffer, neue Warnmeldungen und bekannte alte Schäden vollständig. Halten Sie tatsächliche Ausfallzeiten und Einschränkungen fest. Ob Wertminderung oder Anwaltskosten zu ersetzen sind, hängt vom Fall ab. Lassen Sie unklare Positionen begründen, bevor Sie sich abschließend einigen.
Unfallfotos: erst Übersicht, dann Detail
Welche Bilder helfen?
Beginnen Sie nach der Absicherung mit einer Übersicht des Autos und seines Umfelds. Fotografieren Sie danach den betroffenen Bereich und zuletzt das Detail. Nutzen Sie verschiedene sichere Blickwinkel.
Wischen Sie Spuren vorher nicht ab und verschieben Sie keine Teile. Eine Nahaufnahme allein zeigt oft nicht, wo der Schaden liegt oder wie weit er reicht. Bewahren Sie Originaldateien auf, auch wenn Sie zusätzlich bearbeitete oder komprimierte Kopien versenden.
Unfall- und Werkstattzustand auseinanderhalten
Ordnen Sie Bilder nach Zustand und Zeitpunkt: Unfallstelle, Abstellort, Demontage und Reparaturabschluss. Notieren Sie bei späteren Fotos Datum, Fahrzeug und wer zuvor Teile ausgebaut hat.
Wird hinter einer verkratzten Stoßfängerverkleidung ein beschädigter Halter sichtbar, ergänzt das den sichtbaren Befund. Ob auch dieser Schaden zum Unfall gehört, muss zusätzlich geprüft werden.
Kann ein Handyfoto den gesamten Schaden zeigen?
Nein. Licht, Perspektive und verdeckte Bauteile begrenzen die Aussage. Für die technische Prüfung können auch Aussagen, vorhandene Gutachten und eine Besichtigung nötig sein.
Innere Schäden, die Stellung der Räder und Achsen sowie die Funktion von Assistenzsystemen lassen sich nicht zuverlässig aus einer Außenaufnahme ablesen. Teilen Sie deshalb Warnmeldungen, Vorschäden und spätere Veränderungen mit.
Kleine Spuren, die weitere Fragen aufwerfen
Ein Kratzer am Stoßfänger
Ein kleiner Kratzer beweist weder einen großen inneren Schaden noch vollständige Unversehrtheit. Dahinter können etwa Befestigungen oder Sensorhalterungen liegen. Dokumentieren Sie sichtbare Spuren und neue Warnmeldungen.
Ob Diagnose, Ausbau oder Kalibrierung nötig sind, richtet sich nach Fahrzeug, festgestelltem Zustand und Herstellervorgaben. Kalibrierung heißt, ein Assistenzsystem genau auf das Fahrzeug abzustimmen. Besonders eine veränderte Sensorlage kann dafür wichtig sein.
Ein Treffer am Rad
Nennen Sie Fahrzeugseite, Felgen- und Reifenspuren sowie Druckverlust, neue Vibrationen oder auffällige Lenkung. Schnitte und Beulen können auch an der inneren Reifenflanke liegen. Ein Außenfoto und zunächst haltender Luftdruck sind deshalb keine vollständige Sicherheitsprüfung.
Machen Sie keine eigene Probefahrt zur Beweissicherung. Lassen Sie die Nutzbarkeit und nötige Prüfungen oder Vermessungen fachlich klären. Ein Radkontakt allein beweist aber nicht jeden vermuteten Achsschaden.
Die nächsten Schritte ruhig angehen
Nach Absicherung und Meldung geht es darum, den Schaden nachvollziehbar festzuhalten. Nennen Sie Gutachten Plus+ den tatsächlichen Standort, einen erreichbaren Ansprechpartner und die bekannten Schäden. So lässt sich der passende Untersuchungsumfang besprechen.
Bewahren Sie Unfallfotos und spätere Werkstattunterlagen nach ihrem Zeitpunkt geordnet auf. Das schafft eine verlässliche technische Grundlage. Streit über Haftung, Fristen oder Ansprüche sollte bei Bedarf rechtlich geklärt werden.
Jeder Unfall ist anders. Bei Streit über Ansprüche oder Fristen hilft ein Verkehrsrechtsanwalt; wir helfen beim Fahrzeugschaden.
Weitere Fragen nach dem Unfall
Welche Frage ist bei Ihnen noch offen? Die passenden Ratgeber helfen Ihnen beim nächsten Schritt.
Gutachterkosten klären
Ein Gutachten kann nötige Beweise sichern. Ob die Gegenseite es bezahlt, hängt von Verantwortung und Schaden ab. Fragen Sie vor dem Auftrag nach Honorar, Nebenkosten und Ihrem möglichen Eigenanteil. Bei Kasko zählt Ihr Vertrag.
Mehr erfahrenHilfe bei Streit um Geld
Eine Verkehrskanzlei prüft Verantwortung, Kürzungen und Ansprüche. Fragen Sie vor dem Auftrag nach Gebühren und Rechtsschutz. Ob die Gegenseite die Kosten übernimmt, hängt vom berechtigten Anspruch und der nötigen Rechtsverfolgung ab.
Mehr erfahrenMietwagen oder Entschädigung?
Brauchen Sie ein Ersatzauto, klären Sie Fahrzeugklasse, Preis und Mietdauer. Heben Sie Vertrag, Rechnung und Reparaturtermine auf. Nutzungsausfall – Geld für die Zeit, in der Ihr Auto wegen des Unfalls ausfällt – ist eine andere Möglichkeit mit eigenen Voraussetzungen.
Mehr erfahrenKindersitz nach dem Unfall
Schäden können unsichtbar sein. Britax Römer und CYBEX empfehlen nach einem Unfall den Austausch. Beachten Sie die Anleitung Ihres Modells und nutzen Sie einen möglicherweise beschädigten Sitz nicht weiter. Dokumentieren Sie Sitz, Befestigung und Unfall; die Erstattung wird gesondert geklärt.
Mehr erfahrenVerletzt? Gesundheit zuerst
Ärztliche Befunde und Belege helfen bei Ansprüchen wegen Verletzungen, entgangenem Einkommen oder nötiger Hilfe im Haushalt. Dafür zählen Verantwortung, Unfallzusammenhang und tatsächliche Folgen. Medizinische Hilfe und anwaltliche Prüfung sind eigene Aufgaben neben dem Fahrzeugschaden.
Mehr erfahrenBleibt das Auto weniger wert?
Auch nach guter Reparatur kann der Unfall den Verkaufspreis drücken. Das nennt man merkantile Wertminderung. Fahrzeug, Alter, Zustand, frühere Schäden, Reparatur und Markt entscheiden, ob und wie viel Wertverlust bleibt.
Mehr erfahrenAusfalltage belegen
Halten Sie fest, wann das Auto nicht nutzbar war, ob Sie es gebraucht hätten und hätten fahren können. Notieren Sie Ersatzmöglichkeiten sowie Reparatur- oder Kaufdaten. Fahrzeuggruppe und anerkannte Dauer bestimmen eine mögliche Entschädigung.
Mehr erfahrenWelche Werkstatt darf reparieren?
Werkstattwahl und Kostenerstattung sind zwei Fragen. Bei Abrechnung ohne Reparaturrechnung kann die Versicherung begründet auf eine günstigere Werkstatt verweisen. In der Kasko kann eine Werkstattbindung gelten. Prüfen Sie Vertrag, Fahrzeughistorie und Abrechnung, bevor Sie zustimmen.
Mehr erfahrenAbschleppen und Standgebühren
Klären Sie ein geeignetes Transportziel und bewahren Sie Auftrag und Rechnung auf. Notieren Sie Standtage und vermeiden Sie unnötige Verzögerungen. Ob Kosten ersetzt werden, hängt von Verantwortung, Notwendigkeit und angemessener Höhe ab.
Mehr erfahrenAuszahlung ohne Reparaturrechnung
Das heißt fiktive Abrechnung. Bei einem Haftpflichtschaden kann sie möglich sein. Prüfen Sie Abzüge, Ihren Haftungsanteil und den passenden Abrechnungsweg. Mehrwertsteuer wird nur ersetzt, soweit sie tatsächlich anfällt; ein Gutachten garantiert keine bestimmte Auszahlung.
Mehr erfahrenTelefon, Porto und weitere Auslagen
Notieren Sie unfallbedingte Ausgaben und sammeln Sie Belege. Es gibt keinen bundesweit fest zugesagten Pauschalbetrag. Lassen Sie klären, ob eine Pauschale oder einzelne Nachweise passen und welche Kosten damit schon erfasst sind.
Mehr erfahrenWas bleibt bei einem Totalschaden?
Der Wiederbeschaffungswert ist der nötige Betrag für ein gleichwertiges Ersatzauto. Der Restwert ist der Wert Ihres beschädigten Wagens. Die Differenz heißt Wiederbeschaffungsaufwand. Prüfen Sie Markt, Ausstattung, Zustand, frühere Schäden, Steuer und Haftungsanteil vor Verkauf oder Angebotsannahme.
Mehr erfahrenDetails und Voraussetzungen finden Sie in den verlinkten Ratgebern. Zum Nachlesen:
Frage zum Gutachten klären
Schildern Sie kurz den Schaden und den Fahrzeugstandort. Wir erklären, welche Unterlagen benötigt werden und welcher nächste Schritt fachlich sinnvoll ist.
Weitere Ratgeber zum Thema Kfz-Gutachten
Wählen Sie den nächsten Beitrag danach aus, welche Entscheidung oder Unterlage bei Ihrem Schaden gerade offen ist:
Fiktive Abrechnung
Schaden vor einer Auszahlung vollständig beziffern lassen
Wirtschaftlicher Totalschaden
Vor Verkauf oder Restwertannahme die Werte prüfen
Wiederbeschaffungswert
Vergleichsfahrzeuge, Zustand und Ausstattung richtig einordnen
Kfz-Gutachter Kosten
Honorar und möglichen Kostenweg vor Auftrag klären
Nutzungsausfallentschädigung
Ausfalltage und benötigte Nachweise früh sichern
Nutzungsausfalltabelle 2026
Tagessätze einordnen und tatsächliche Dauer belegen
Versicherung zahlt nicht?
Ablehnung und Prüfbericht vollständig prüfen lassen
VDI-Richtlinie MT 5900
Qualifikation und Auftragsumfang nachvollziehbar prüfen
Kfz-Gutachter in Ihrer Nähe
Mobile Begutachtungen bieten wir nach Termin in Berlin, Brandenburg und ausgewählten Regionen Nordrhein-Westfalens an:
Das könnte Sie auch interessieren
Europäischen Unfallbericht ausfüllen: So geht’s
Unfall mit geliehenem Auto: Was tun?
Unfall bei der Probefahrt: Was tun?
Kaskogutachten: Auftrag und Kosten vorher klären
Carsharing-Unfall: Was tun und wer beauftragt das Gutachten?
Vorschaden oder neuer Unfallschaden: Wie wird das geklärt?
Mietwagen oder Nutzungsausfall: Was passt zu Ihnen?
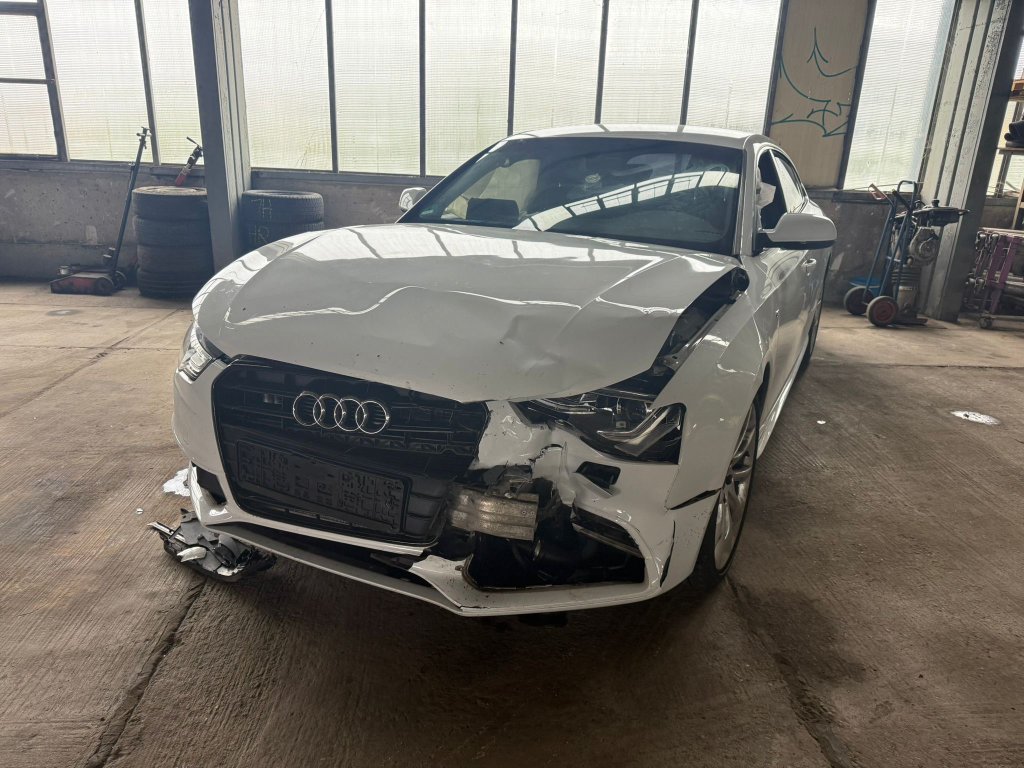
Wiederbeschaffungswert: Was kostet ein gleichwertiges Ersatzauto?
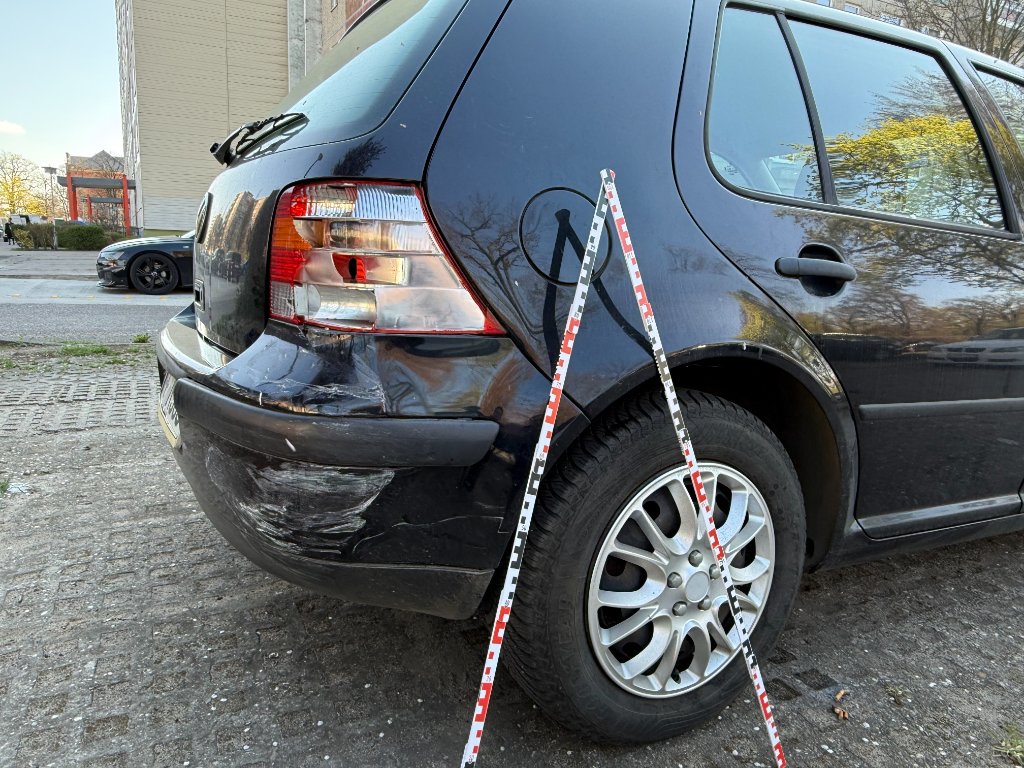
Fiktive Abrechnung: Geld statt Reparatur?
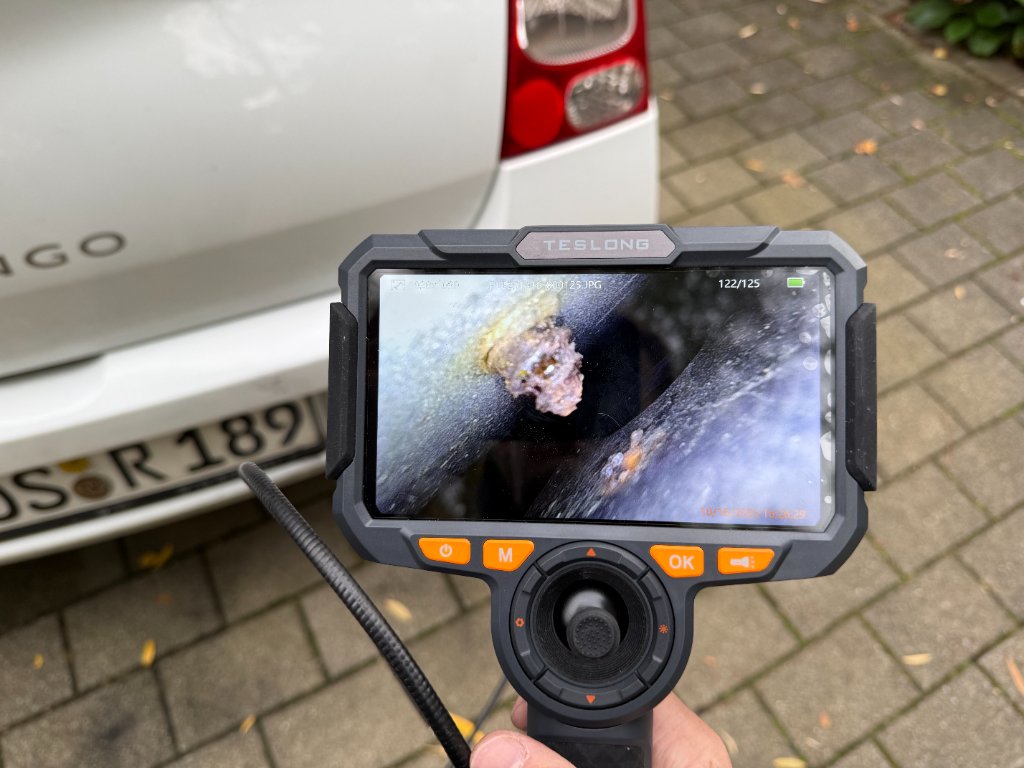
Wirtschaftlicher Totalschaden: Welche Möglichkeiten haben Sie?
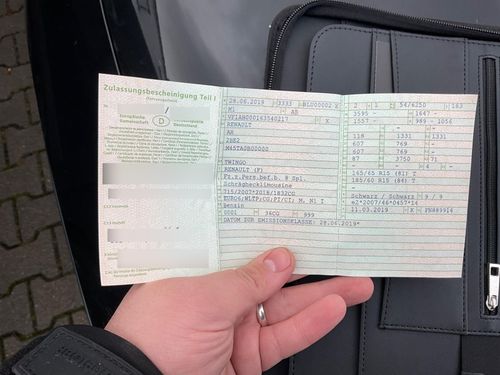
Kostenvoranschlag oder Gutachten: Was brauchen Sie?
Wie lange dauert ein Kfz-Gutachten?

Freie Werkstattwahl: Wer entscheidet und wer zahlt?
Freie Gutachterwahl: Wen dürfen Sie beauftragen?
Stoßfänger nach Unfall: Schäden hinter der Verkleidung
Assistenzsysteme nach Unfall: Prüfen, reparieren und kalibrieren
Radtreffer nach Unfall: Was muss geprüft werden?