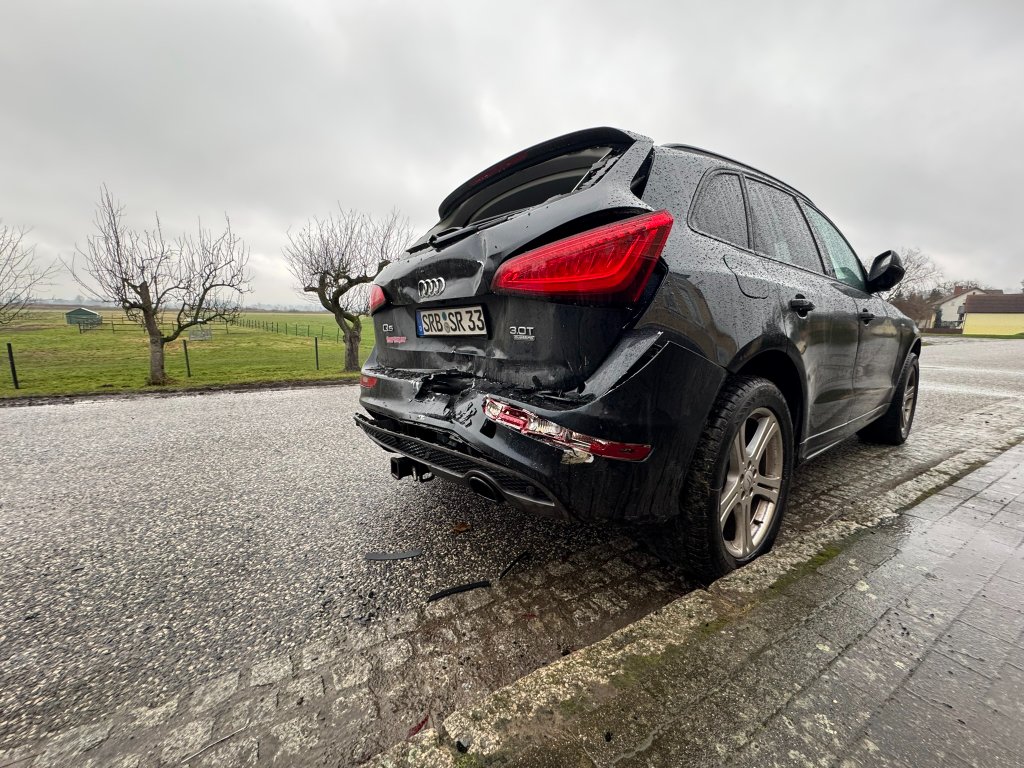
Freie Gutachterwahl: Wen dürfen Sie beauftragen?
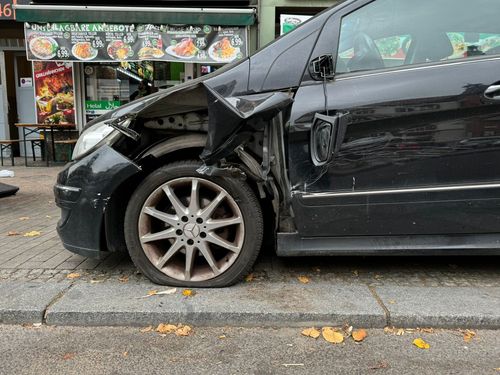
Nach einem unverschuldeten Unfall müssen Sie einen qualifizierten Gutachter grundsätzlich nicht von der gegnerischen Versicherung auswählen lassen. Sie können selbst wählen. Der Auftrag sollte trotzdem zum Schaden passen. Bei Ihrer eigenen Kasko kommt es dagegen auf den vereinbarten Ablauf und die Kostenregeln im Vertrag an.
Ein Schritt nach dem anderen
Was Sie jetzt tun können
- 1Klären Sie, ob Sie gegen die Gegenseite oder über Ihre eigene Kasko abrechnen.
- 2Fragen Sie den Gutachter nach Qualifikation, Untersuchung und Honorar.
- 3Heben Sie bereits vorhandene Gutachten und Schreiben auf. Bestellen Sie keine unnötige doppelte Untersuchung.
- 4Rufen Sie uns an, wenn die Versicherung eine bestimmte Besichtigung verlangt. Strittige Kosten und Rechte lassen Sie anwaltlich klären.
Eine freie Auswahl beantwortet noch nicht automatisch jede Frage zur Erstattung eines zusätzlichen Gutachtens.
Aarons Tipp
„Sie dürfen nachfragen. Auch wenn jemand am Telefon sehr überzeugt klingt.“
Dürfen Sie den Gutachter selbst wählen?
Beim Haftpflichtschaden grundsätzlich ja
Als Geschädigter eines Haftpflichtschadens dürfen Sie grundsätzlich einen geeigneten Sachverständigen selbst auswählen. Ob die gegnerische Versicherung die Rechnung ersetzen muss, hängt unter anderem von der Haftung und der nötigen Untersuchung ab. § 249 BGB ist keine Zusage für jeden Auftrag.
Klären Sie deshalb vorher die offene Schadenfrage und das Honorar. Für die eigene Kaskoversicherung gelten andere Regeln und Ihre Vertragsbedingungen.
Was sagt der BGH dazu?
Der BGH behandelt die Auswahl eines geeigneten Sachverständigen und die Erforderlichkeit seiner Kosten. Das Urteil VI ZR 225/13 vom 11.02.2014 betrifft Gutachterkosten nach einem Verkehrsunfall. Die freie Auswahl bedeutet dabei nicht, dass jede Rechnungsposition automatisch erstattet wird.
Lassen Sie sich vor dem Auftrag Umfang, Honorar und mögliche Eigenkosten erklären. Entscheidend ist, welche Aussage des Urteils zu Ihrem Fall passt.
Die Versicherung schlägt einen Gutachter vor
Fragen Sie, wer den Auftrag erteilt, was untersucht wird und wer den Bericht erhält. Ein Vorschlag der Versicherung ist zunächst ein Angebot, die Besichtigung zu organisieren. Er sagt allein nichts über die Qualität des Gutachters aus.
Für eine eigene Anfrage in Friedrichshain, Lichtenberg oder einem anderen Einsatzgebiet nennen Sie den tatsächlichen Fahrzeugstandort und die noch offene Frage.
Angebote zur Begutachtung prüfen
Eine schnelle Besichtigung
Lassen Sie sich Termin, Auftraggeber und Umfang nennen. Entscheiden Sie danach, ob Sie selbst einen Auftrag erteilen möchten. Bewahren Sie vorhandene Fotos und Unterlagen auf. Auch bei einem schnellen Termin sollte verständlich sein, wie der Auftrag abgerechnet wird.
Ein Kostenvoranschlag statt Gutachten
Ein Kostenvoranschlag schätzt die Reparaturkosten. Bei einem kleinen, klar abgegrenzten Schaden kann er genügen. Fragen zu Wertminderung, Fahrzeugwert oder verdeckten Schäden können einen größeren Umfang nötig machen.
Wählen Sie nach dem tatsächlichen Informationsbedarf. Die Hoffnung auf eine höhere Zahlung allein macht ein vollständiges Gutachten noch nicht erforderlich.
Woran erkennen Sie einen nachvollziehbaren Bericht?
Der Bericht sollte erklären, welche Teile untersucht wurden, wie alte Schäden berücksichtigt sind und worauf die Reparaturkosten beruhen. Fragen Sie bei Unklarheiten nach dem konkreten Schaden und Reparaturweg. Eine Zusammenarbeit des Gutachters mit einem Versicherer beweist für sich keine absichtlich niedrige Bewertung.
So organisieren Sie Ihren eigenen Auftrag
Teilen Sie sachlich mit, wenn Sie einen eigenen Sachverständigen beauftragen möchten. Klären Sie Honorar und mögliche Erstattung. Halten Sie Angebote und Absprachen mit Datum, Ansprechpartner und Umfang fest.
Für Gutachten Plus+ nennen Sie Fahrzeugdaten, Schadenbereich und die konkrete Abstelladresse in Berlin, Brandenburg oder einem betreuten NRW-Einsatzgebiet. Bevor Sie einen zweiten kostenpflichtigen Auftrag erteilen, klären Sie dessen zusätzlichen Zweck. Bei Streit über Haftung oder Untersuchungskosten hilft rechtliche Beratung.
Wenn mehrere Berichte vorliegen
Dieselben Schäden und Grundlagen vergleichen
Vergleichen Sie Besichtigungszeitpunkt, Fahrzeugzustand und untersuchte Bauteile. Waren Ausstattung, Werkstattbefunde und alte Schäden in beiden Berichten bekannt? Unterschiede an diesen Stellen können andere Ergebnisse erklären.
Fragen Sie nach den konkreten Gründen. Weder eine besonders hohe Summe noch der Auftraggeber allein beweist die Qualität eines Berichts. Die technische Begründung muss nachvollziehbar sein.
Kosten und Termine schriftlich festhalten
Klären Sie bei Kosten- und Zeitangaben zuerst, ob es um einen Haftpflichtanspruch oder Ihre eigene Kasko geht. Fragen Sie, welche Unterlagen fehlen und was der geplante Termin umfasst. Lassen Sie eine zugesagte Kostenübernahme oder Ablehnung schriftlich bestätigen.
Eine feste Dauer von zwei bis drei Wochen gilt nicht für jeden Vorgang. Auch Ihr eigener Gutachterauftrag legt keinen Auszahlungstag fest. Ordnen Sie die Antworten nach Datum und halten Sie die offene Frage fest.
Woran erkennen Sie einen geeigneten Gutachter?
Qualifikation und mögliche Interessenbindungen
Fragen Sie nach der Eignung für Ihre konkrete Schadenfrage und nach möglichen Interessenbindungen. Ein Zertifikat oder eine öffentliche Bestellung kann helfen, die Qualifikation einzuordnen. Prüfen Sie Aussteller, Tätigkeitsbereich und Gültigkeit.
Eine Verbandsmitgliedschaft und eine persönliche Qualifikation sind unterschiedliche Dinge. VDI-MT 5900 Blatt 2 beschreibt Anforderungen für Fahrzeugschäden und Bewertung; die Richtlinie ist kein automatisch vorhandenes Siegel jedes Anbieters. Wichtig sind auch ein klarer Auftrag, ein verständliches Honorar und ein Ansprechpartner für fachliche Rückfragen.
Verständliche Befunde statt starrer Fotozahlen
Fotos und Berechnungen sollen die konkrete Schadenfrage beantworten. Eine feste Mindestzahl von 30 oder 200 Bildern sagt allein wenig über die Vollständigkeit aus. Auch Lackschichtmessung, Diagnose oder Sensorprüfung müssen zum Fahrzeug und zum Schaden passen.
Fragen Sie, welche Untersuchung nötig ist und was noch fehlt. Bei Assistenzsystemen entscheiden die passenden Herstellervorgaben. Nicht nach jedem Unfall müssen alle Systeme geprüft oder kalibriert werden. Fahrzeugwerte und Wertminderung brauchen ebenfalls eine Begründung für das konkrete Auto.
Gutachterkosten und zusätzliche Untersuchungen
Müssen Sie zuerst den billigsten Anbieter suchen?
Nach dem BGH-Urteil VI ZR 61/17 vom 24.10.2017 müssen Geschädigte grundsätzlich nicht den gesamten Markt nach dem billigsten Sachverständigen durchsuchen. Eine gewisse Prüfung, ob die Preise plausibel sind, bleibt aber nötig. Das erlaubt weder beliebige Honorare noch begründet es eine starre Gutachtenpflicht ab 750 Euro.
Für einen Kostenstreit sind Auftrag, Rechnung und Zahlungsbelege wichtig. Bei einer Abtretung wurde der Anspruch auf eine andere Person übertragen; dann ist auch zu klären, wer ihn geltend macht. Lassen Sie diese Unterlagen zusammen prüfen.
Was tun bei Einwänden der Versicherung?
Die Versicherung kann den Schaden und die geforderten Kosten prüfen. Bitten Sie um konkrete Einwände und beantworten Sie diese mit den vorhandenen Befunden. Bei einem weiteren Bericht prüfen Sie, ob Fahrzeugzustand und Unterlagen übereinstimmen.
Eine zusätzliche eigene Untersuchung braucht einen erkennbaren Zweck. Klären Sie vorab Umfang und Kosten. Dabei können Kaskobedingungen, eine Mithaftung und die Erforderlichkeit der Begutachtung jeweils eine eigene Rolle spielen.
Häufige Fragen vor Ihrem Auftrag
Werden eigene Gutachterkosten auch in der Kasko automatisch bezahlt?
Nein. Beim eigenen Kaskoschaden gelten Ihr Vertrag und § 85 Absatz 2 VVG. Die Vorschrift nennt unter anderem eine vertragliche Pflicht oder eine Aufforderung des Versicherers als Voraussetzungen für den Kostenersatz. Klären Sie Freigabe und Kostenumfang, bevor Sie einen zusätzlichen Gutachter bestellen.
Ein vertragliches Sachverständigenverfahren nach § 84 VVG ist ein besonderer Ablauf zur Klärung bestimmter Streitfragen. Es ist nicht dasselbe wie ein selbst bestelltes Zweitgutachten.
Ist nach einem Versicherungsbericht immer ein Zweitgutachten nötig?
Nein. Benennen Sie zuerst die offene Frage. Wird etwa erst beim Ausbau des Stoßfängers ein beschädigter Halter sichtbar, muss dieser Befund dokumentiert und dem Unfall zugeordnet werden. Dafür kann eine Ergänzung genügen.
Ein neues vollständiges Gutachten sollte einen zusätzlichen Zweck haben. Vereinbaren Sie Aufwand und Kostenrisiko vor dem Auftrag.
Welche Angaben helfen bei einem Termin?
Nennen Sie Fahrzeug, Unfalltag, Anstoßbereich und tatsächlichen Abstellort in Berlin, Brandenburg oder einem betreuten NRW-Einsatzgebiet. Teilen Sie mit, ob das Auto abgeschleppt, zerlegt oder bereits repariert wurde. Für einen Werkstatttermin helfen Adresse und Ansprechpartner. Zugang und weitere Prüfungen werden für Ihr Fahrzeug konkret abgestimmt.
Was für Ihre Entscheidung zählt
Sie können die passende Schadenbewertung selbst organisieren. Wählen Sie einen geeigneten Sachverständigen, klären Sie den nötigen Umfang und besprechen Sie das Honorar vorab. Gutachten Plus+ erläutert Ihnen den technischen Auftrag und die möglichen offenen Fragen. Die Erstattung der Kosten hängt vom konkreten Schadenfall ab.
Jeder Unfall ist anders. Bei Streit über Ansprüche oder Fristen hilft ein Verkehrsrechtsanwalt; wir helfen beim Fahrzeugschaden.
Weitere Fragen nach dem Unfall
Welche Frage ist bei Ihnen noch offen? Die passenden Ratgeber helfen Ihnen beim nächsten Schritt.
Gutachterkosten klären
Ein Gutachten kann nötige Beweise sichern. Ob die Gegenseite es bezahlt, hängt von Verantwortung und Schaden ab. Fragen Sie vor dem Auftrag nach Honorar, Nebenkosten und Ihrem möglichen Eigenanteil. Bei Kasko zählt Ihr Vertrag.
Mehr erfahrenHilfe bei Streit um Geld
Eine Verkehrskanzlei prüft Verantwortung, Kürzungen und Ansprüche. Fragen Sie vor dem Auftrag nach Gebühren und Rechtsschutz. Ob die Gegenseite die Kosten übernimmt, hängt vom berechtigten Anspruch und der nötigen Rechtsverfolgung ab.
Mehr erfahrenMietwagen oder Entschädigung?
Brauchen Sie ein Ersatzauto, klären Sie Fahrzeugklasse, Preis und Mietdauer. Heben Sie Vertrag, Rechnung und Reparaturtermine auf. Nutzungsausfall – Geld für die Zeit, in der Ihr Auto wegen des Unfalls ausfällt – ist eine andere Möglichkeit mit eigenen Voraussetzungen.
Mehr erfahrenKindersitz nach dem Unfall
Schäden können unsichtbar sein. Britax Römer und CYBEX empfehlen nach einem Unfall den Austausch. Beachten Sie die Anleitung Ihres Modells und nutzen Sie einen möglicherweise beschädigten Sitz nicht weiter. Dokumentieren Sie Sitz, Befestigung und Unfall; die Erstattung wird gesondert geklärt.
Mehr erfahrenVerletzt? Gesundheit zuerst
Ärztliche Befunde und Belege helfen bei Ansprüchen wegen Verletzungen, entgangenem Einkommen oder nötiger Hilfe im Haushalt. Dafür zählen Verantwortung, Unfallzusammenhang und tatsächliche Folgen. Medizinische Hilfe und anwaltliche Prüfung sind eigene Aufgaben neben dem Fahrzeugschaden.
Mehr erfahrenBleibt das Auto weniger wert?
Auch nach guter Reparatur kann der Unfall den Verkaufspreis drücken. Das nennt man merkantile Wertminderung. Fahrzeug, Alter, Zustand, frühere Schäden, Reparatur und Markt entscheiden, ob und wie viel Wertverlust bleibt.
Mehr erfahrenAusfalltage belegen
Halten Sie fest, wann das Auto nicht nutzbar war, ob Sie es gebraucht hätten und hätten fahren können. Notieren Sie Ersatzmöglichkeiten sowie Reparatur- oder Kaufdaten. Fahrzeuggruppe und anerkannte Dauer bestimmen eine mögliche Entschädigung.
Mehr erfahrenWelche Werkstatt darf reparieren?
Werkstattwahl und Kostenerstattung sind zwei Fragen. Bei Abrechnung ohne Reparaturrechnung kann die Versicherung begründet auf eine günstigere Werkstatt verweisen. In der Kasko kann eine Werkstattbindung gelten. Prüfen Sie Vertrag, Fahrzeughistorie und Abrechnung, bevor Sie zustimmen.
Mehr erfahrenAbschleppen und Standgebühren
Klären Sie ein geeignetes Transportziel und bewahren Sie Auftrag und Rechnung auf. Notieren Sie Standtage und vermeiden Sie unnötige Verzögerungen. Ob Kosten ersetzt werden, hängt von Verantwortung, Notwendigkeit und angemessener Höhe ab.
Mehr erfahrenAuszahlung ohne Reparaturrechnung
Das heißt fiktive Abrechnung. Bei einem Haftpflichtschaden kann sie möglich sein. Prüfen Sie Abzüge, Ihren Haftungsanteil und den passenden Abrechnungsweg. Mehrwertsteuer wird nur ersetzt, soweit sie tatsächlich anfällt; ein Gutachten garantiert keine bestimmte Auszahlung.
Mehr erfahrenTelefon, Porto und weitere Auslagen
Notieren Sie unfallbedingte Ausgaben und sammeln Sie Belege. Es gibt keinen bundesweit fest zugesagten Pauschalbetrag. Lassen Sie klären, ob eine Pauschale oder einzelne Nachweise passen und welche Kosten damit schon erfasst sind.
Mehr erfahrenWas bleibt bei einem Totalschaden?
Der Wiederbeschaffungswert ist der nötige Betrag für ein gleichwertiges Ersatzauto. Der Restwert ist der Wert Ihres beschädigten Wagens. Die Differenz heißt Wiederbeschaffungsaufwand. Prüfen Sie Markt, Ausstattung, Zustand, frühere Schäden, Steuer und Haftungsanteil vor Verkauf oder Angebotsannahme.
Mehr erfahrenDetails und Voraussetzungen finden Sie in den verlinkten Ratgebern. Zum Nachlesen:
Frage zum Gutachten klären
Schildern Sie kurz den Schaden und den Fahrzeugstandort. Wir erklären, welche Unterlagen benötigt werden und welcher nächste Schritt fachlich sinnvoll ist.
Weitere Ratgeber zum Thema Kfz-Gutachten
Wählen Sie den nächsten Beitrag danach aus, welche Entscheidung oder Unterlage bei Ihrem Schaden gerade offen ist:
Fiktive Abrechnung
Schaden vor einer Auszahlung vollständig beziffern lassen
Wirtschaftlicher Totalschaden
Vor Verkauf oder Restwertannahme die Werte prüfen
Wiederbeschaffungswert
Vergleichsfahrzeuge, Zustand und Ausstattung richtig einordnen
Kfz-Gutachter Kosten
Honorar und möglichen Kostenweg vor Auftrag klären
Nutzungsausfallentschädigung
Ausfalltage und benötigte Nachweise früh sichern
Nutzungsausfalltabelle 2026
Tagessätze einordnen und tatsächliche Dauer belegen
Versicherung zahlt nicht?
Ablehnung und Prüfbericht vollständig prüfen lassen
Nach dem Unfall
Sofortmaßnahmen und Unterlagen Schritt für Schritt
Kfz-Gutachter in Ihrer Nähe
Mobile Begutachtungen bieten wir nach Termin in Berlin, Brandenburg und ausgewählten Regionen Nordrhein-Westfalens an:
Das könnte Sie auch interessieren
Kaskogutachten: Auftrag und Kosten vorher klären
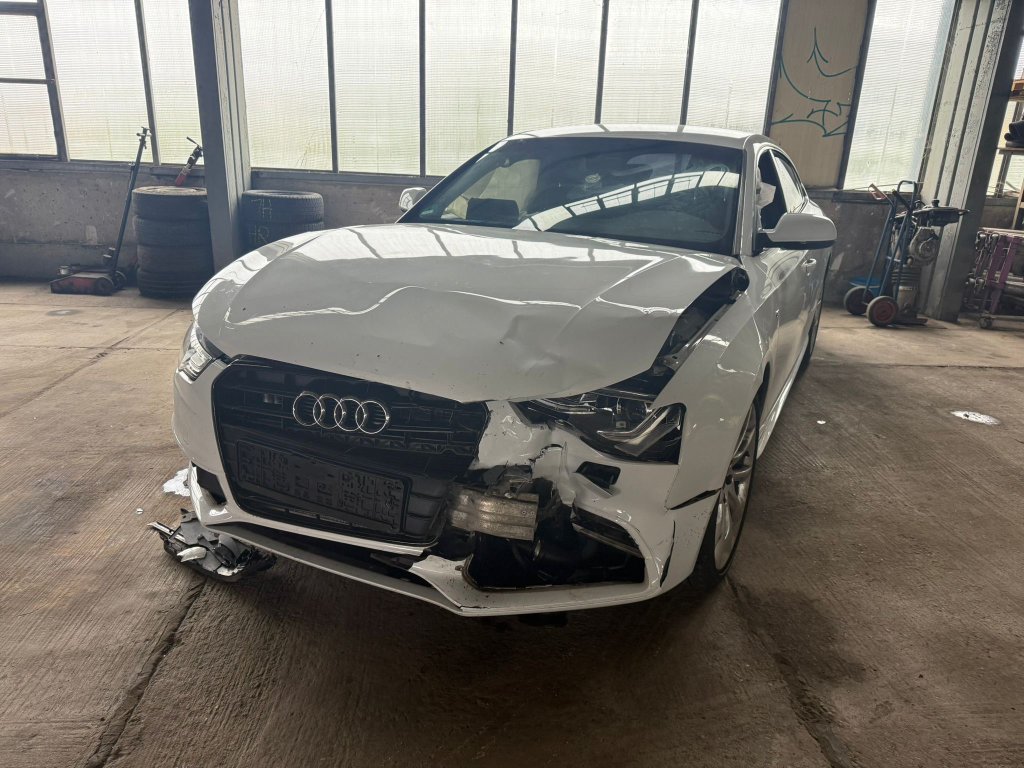
Wiederbeschaffungswert: Was kostet ein gleichwertiges Ersatzauto?
Fiktive Abrechnung: Geld statt Reparatur?
Wirtschaftlicher Totalschaden: Welche Möglichkeiten haben Sie?
Kfz-Gutachter-Kosten: Was kostet das Gutachten und wer zahlt?
Kostenvoranschlag oder Gutachten: Was brauchen Sie?
VDI-Richtlinie 5900: Was bedeutet sie für Ihr Gutachten?