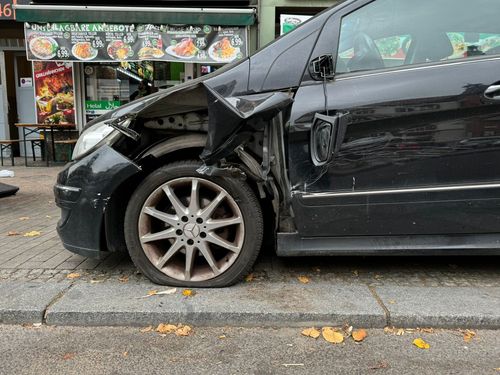
Versicherung zahlt nicht: Was können Sie tun?
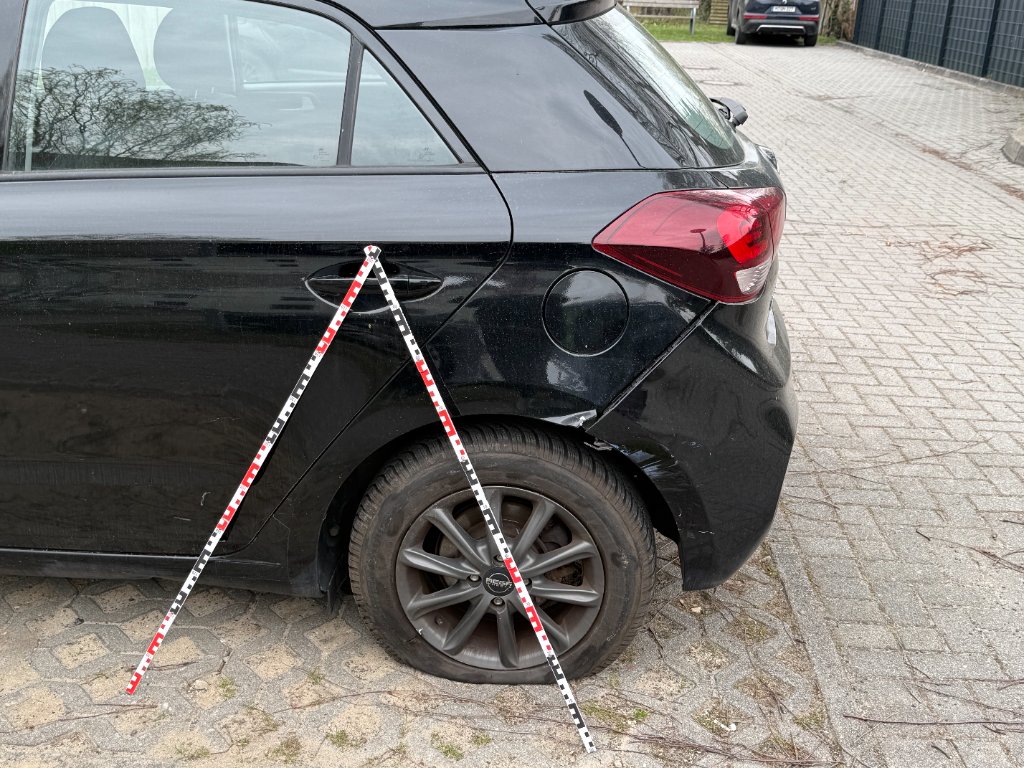
Die Versicherung zahlt nicht oder kürzt Ihre Rechnung? Schauen Sie zuerst auf die Begründung. Fehlen Unterlagen, wird der Unfall bestritten oder geht es um einzelne Reparaturpositionen? Mit dem vollständigen Schreiben lässt sich der nächste Schritt viel besser planen als mit einem entnervten „Die zahlen einfach nicht!“.
Ein Schritt nach dem anderen
Was Sie jetzt tun können
- 1Sichern Sie das vollständige Ablehnungs- oder Kürzungsschreiben samt Datum.
- 2Legen Sie Gutachten, Rechnung, Fotos und bisherige Korrespondenz dazu.
- 3Schreiben Sie kurz auf, welche Zahlung fehlt und was bereits gezahlt wurde.
- 4Schicken Sie uns technische Einwände zur Prüfung. Bei Streit um Haftung, Fristen oder die Forderung sprechen Sie mit einem Verkehrsrechtsanwalt.
Wir helfen beim Fahrzeugschaden und bei technischen Rückfragen. Unterschreiben Sie einen unklaren Vergleich erst nach Prüfung.
Aarons Tipp
„Ein roter Stift der Versicherung ist noch kein technisches Argument.“
Warum zahlt die Versicherung nicht?
Fordern Sie die genaue Begründung schriftlich an. Vielleicht ist die Haftung strittig, es fehlen Unterlagen oder der Versicherer beanstandet Leistungsumfang oder Honorar. Danach lässt sich klären, ob eine technische Erklärung, eine Rechnungsprüfung oder rechtliche Beratung gebraucht wird. Die freie Gutachterwahl allein beantwortet noch nicht, welche Kosten ersetzt werden.
Radfahrer oder E-Scooter: Welche Versicherung kommt infrage?
Ein bekannter Radfahrer und ein E-Scooter brauchen unterschiedliche Versicherungswege. Beim Radfahrer kann eine Privathaftpflicht zuständig sein. Beim privaten E-Scooter geht es um die Fahrzeughaftpflicht und seine Versicherungsplakette.
Halten Sie Fahrzeugart, Person und Versicherungsangaben getrennt fest. Ein fehlendes Autokennzeichen bedeutet noch nicht, dass keine Versicherung besteht. Die folgenden Auskunfts- und Fondswege betreffen Kraftfahrzeuge.
Versicherungsname unbekannt: Der Zentralruf hilft
Ist nur der Name der Versicherung unbekannt, hilft der Zentralruf der Autoversicherer. Er ermittelt die gegnerische Kfz-Haftpflicht. Dafür brauchen Sie eigene Angaben, das gegnerische Kennzeichen, den Schadentag und das Unfallland.
Heben Sie die Antwort mit Datum auf. Erst eine geklärte Auskunft zeigt, ob tatsächlich Versicherungsschutz fehlt.
Das Fahrzeug war tatsächlich nicht versichert
War die vorgeschriebene Haftpflicht tatsächlich nicht vorhanden, kann bei einem Unfall in Deutschland die Verkehrsopferhilfe infrage kommen. Sie ist der Entschädigungsfonds nach § 12 Absatz 1 Nummer 2 PflVG. Dafür gelten weitere Voraussetzungen.
Unter anderem muss glaubhaft sein, dass Sie keinen Ersatz von Halter, Eigentümer, Fahrer, einem Schadensversicherer oder dem Deutschen Büro Grüne Karte erhalten können. Lassen Sie Ihre Unterlagen darauf prüfen.
Das verursachende Fahrzeug ist unbekannt
Ist das verursachende Fahrzeug selbst unbekannt, gelten andere Regeln als bei einem unbekannten Fahrer eines bekannten Autos. Für Fahrzeugschäden verlangt § 12 Absatz 2 PflVG zusätzlich, dass der Fonds wegen Tötung oder erheblicher Verletzung einer Person aus demselben Unfall leisten muss oder bereits geleistet hat. Dazu kommt ein gesetzlicher Abzug von 500 Euro. Ein reiner Parkschaden ohne solchen Personenschaden erfüllt diese Voraussetzung daher nicht.
Einkaufswagen: Wer war verantwortlich?
Bei einem Einkaufswagen kommt es auf den Ablauf an: Ist eine handelnde Person bekannt, oder geht es um eine verletzte Sicherungspflicht des Marktes? Die Herkunft des Wagens und eine Meldung beim Markt klären die Haftung noch nicht. Auch das Kennzeichen eines beteiligten Kunden sagt nicht, ob dessen Kfz-Haftpflicht zuständig ist.
Die Entscheidungen von OLG Hamm und AG München betreffen unterschiedliche Abläufe und Verantwortliche. Der Einkaufswagen-Ratgeber erklärt beide Fälle. Halten Sie bloße Vermutungen als offen fest und lassen Sie Versicherungsweg sowie Einwand genau benennen.
Für ein Gutachten werden Schadenumfang und eine umstrittene Kontaktursache gesondert vereinbart. Klären Sie vorher Honorar und mögliche eigene Zahlungspflichten.
Vor einem weiteren Gutachten die Kosten klären
Sagen Sie Gutachten Plus+, welche Versicherungsauskunft vorliegt und ob die Verkehrsopferhilfe bereits einen Vorgang führt. Legen Sie die passenden Schreiben und Schadennachweise vor. Wir stimmen technischen Bericht, Untersuchungsumfang und Honorar mit Ihnen ab.
Eine Anfrage beim Fonds oder dessen kostenlose Bearbeitung macht einen eigenen Gutachterauftrag nicht kostenlos. Klären Sie vor dem Auftrag, was Sie möglicherweise selbst zahlen müssen.
Ihre Rechte als Geschädigter
Freie Gutachterwahl
Bei einem Haftpflichtschaden dürfen Sie grundsätzlich einen geeigneten Gutachter selbst wählen. Ob der Auftrag nötig war und welche Kosten ersetzt werden, ist zusätzlich zu prüfen. Bei Ihrer eigenen Kasko zählen dagegen der Vertrag und die Abstimmung mit Ihrem Versicherer.
Angemessene Kosten
Vergleichen Sie Honorarvereinbarung und Rechnung: Passen Leistungen, Mengen und vereinbarte Zusatzarbeiten zusammen? Lassen Sie unklare Positionen erklären. Eine Branchenliste oder ein Werbesatz allein entscheidet nicht über die Erstattung. Gutachten Plus+ erläutert Ihnen die Vergütungsgrundlage Ihres Auftrags.
So klären Sie den offenen Punkt
Fordern Sie die vollständige Begründung samt zugrunde liegendem Prüfbericht an. Markieren Sie die strittigen Positionen und legen Sie Gutachten, Rechnung, Auftrag und Zahlungsbelege daneben. Der Gutachter kann technische Befunde erklären.
Für Anspruch, Fristen und Kostenerstattung ist bei Streit rechtliche Beratung sinnvoll. Eine feste Frist von 14 Tagen passt nicht zu jeder Prüfung.
Klären Sie vor weiteren kostenpflichtigen Schritten deren Zweck, Gebühren und eigenes Zahlungsrisiko. Antworten und Anlagen sollten mit Datum nachvollziehbar bleiben.
Vor einem abschließenden Vergleich genau lesen
Prüfen Sie vor der Unterschrift, ob Sie nur den Zahlungseingang bestätigen oder einen abschließenden Vergleich schließen. Welche Forderungen werden damit erledigt, welche Fragen sind noch offen? Eine Teilzahlung ist für sich genommen noch kein Verzicht.
Entscheidend sind Wortlaut und Zusammenhang. Lassen Sie unklare Abgeltungs- oder Vergleichserklärungen rechtlich prüfen und halten Sie offene Schadenpositionen fest.
Welche Voraussetzungen müssen für die Erstattung erfüllt sein?
§ 249 BGB: Den Schaden ausgleichen
§ 249 BGB regelt, dass der Zustand ohne das schädigende Ereignis wiederhergestellt oder der dafür erforderliche Geldbetrag ersetzt werden soll. Dafür müssen Haftung, Unfallzusammenhang, nötiger Aufwand und mögliche Mitverantwortung geprüft werden. Stellen Sie Ihre Forderung mit einzelnen Beträgen und Nachweisen dar.
Sagen Sie, ob Sie nach Kalkulation oder tatsächlicher Rechnung abrechnen. Das kann etwa für Umsatzsteuer und einen Verweis auf eine andere Werkstatt wichtig sein. Auch ohne Reparaturrechnung muss die Berechnung nachvollziehbar bleiben.
Welche Gerichtsentscheidung passt zum Einwand?
Für die passende Entscheidung muss zuerst der genaue Einwand feststehen. Das BGH-Urteil vom 12.03.2024, VI ZR 280/22, behandelt Gutachterkosten, das Sachverständigenrisiko und eine Abtretung. Dabei geht es unter anderem darum, wer bestimmte überhöhte Kosten tragen muss.
Das Urteil vom 28.04.2015, VI ZR 267/14, betrifft beim Werkstattverweis unter anderem Preise und Erreichbarkeit. Daraus folgt weder eine Gutachtenpflicht ab 750 Euro noch ein allgemeiner Nachzahlungsanspruch. Mit geordneten Unterlagen kann Ihre Beratung prüfen, welche Entscheidung passt und was belegt werden muss.
Jede weitere Schadenposition braucht eine Grundlage
Abschleppen, Standzeit, Nutzungsausfall und Wertminderung brauchen jeweils eine eigene Begründung. Eine allgemeine Unkostenpauschale von 25 bis 30 Euro ist nicht gesetzlich festgeschrieben. Belegen Sie tatsächliche Ausgaben und ihren Zweck.
Beim abgestellten Auto können Ort und Dauer zählen; beim Nutzungsausfall auch tatsächliche Nutzungsmöglichkeit und Verlauf. Ein technischer Befund allein beantwortet nicht alle rechtlichen Voraussetzungen.
Zehn mögliche Streitpunkte bei der Schadenabrechnung
1. Abzug 'neu für alt'
„Neu für alt“ bedeutet: Der Versicherer will eine Verbesserung durch neue Teile abziehen. Fragen Sie, welche Teile gemeint sind und wie der Abzug berechnet und rechtlich begründet wird. Wichtig sind der Zustand vor dem Unfall, der nötige Austausch und die tatsächliche Verbesserung. Bei Reifen und anderen Verschleißteilen helfen Alter, Zustand und Fotos.
2. Kürzung der Stundensätze
Bei gekürzten Arbeitsstundensätzen kommt es auf Abrechnungsweg und Reparaturbetrieb an. Lassen Sie die genannte Alternative, den tatsächlichen Reparaturort und die Preisgrundlage festhalten. Auch Wartungsgeschichte und Erreichbarkeit können zählen.
Weder eine Markenwerkstattrechnung noch das Fahrzeugalter allein entscheiden über jede Summe. Der Ratgeber zur freien Werkstattwahl hilft bei den Unterlagen.
3. Verweisung auf freie Werkstätten
Bei fiktiver Abrechnung kann der Versicherer unter bestimmten Voraussetzungen eine günstigere Werkstatt nennen. Prüfen Sie gleichwertige Reparaturqualität, für Sie zugängliche Preise und den tatsächlichen Reparaturort. Ergänzen Sie Wartungshistorie und persönliche Erschwernisse.
Eine Zusammenarbeit mit dem Versicherer macht eine Werkstatt für sich genommen noch nicht ungeeignet. Technische Eignung und rechtliche Zumutbarkeit müssen konkret geprüft werden.
4. Streichung der Wertminderung
Wertminderung meint einen geringeren Fahrzeugwert durch den Unfall. Bei Streit sollten Fahrzeugdaten, Schäden, Reparaturweg und Vorschäden gegenübergestellt werden. Feste Grenzen von fünf Jahren oder 100.000 Kilometern erklären nicht jedes Ergebnis.
Fragen Sie, welche Umstände berücksichtigt wurden und warum die Bewertungen abweichen. Dieser Vergleich kann die Grundlage für eine technische Stellungnahme bilden. Ob ein bestimmter Betrag ersetzt wird, ist zusätzlich rechtlich zu prüfen.
5. Kürzung des Nutzungsausfalls
Stellen Sie den Ablauf mit Daten zusammen: Unfall, Besichtigung, Freigabe, Reparaturbeginn, Unterbrechungen und erneute Verfügbarkeit. Die geschätzte Reparaturzeit ist nicht automatisch die tatsächliche Ausfallzeit. Lassen Sie Tagessatz und Fahrzeugeinstufung erklären und belegen Sie Verzögerungen.
Auch Nutzungsbedarf und Ersatzmobilität gehören dazu. Erst damit lässt sich die Kürzung von Dauer oder Betrag sinnvoll prüfen.
6–10: Auslagen, Lackierung, Teileaufschläge, Transport und Honorar
Weitere Streitpunkte sind Lackierumfang, Teileaufschläge, Transport zu Fremdbetrieben, Auslagen und Gutachterkosten. Vergleichen Sie jeden Abzug mit Befund, Reparaturweg und tatsächlicher Preisgrundlage. Ein Eintrag im Kalkulationssystem begründet noch nicht die Erstattung.
Das JVEG gilt nach § 1 für bestimmte gerichtliche oder behördliche Aufträge. Es ist keine allgemeine verbindliche Preisliste für privat beauftragte Kfz-Gutachten. Dafür zählen vereinbarte Vergütung und konkreter Erstattungsanspruch.
Wie antworten Sie auf eine Kürzung?
Beträge, Einwände und Nachweise klar zuordnen
Nennen Sie Schadennummer, Datum der Abrechnung und jede strittige Position mit Betrag. Erklären Sie, welcher Befund übersehen wurde oder welche Begründung fehlt. Fügen Sie die passenden Nachweise bei und bitten Sie um eine Antwort zu den einzelnen Positionen.
Lassen Sie bei einer Zahlungsforderung prüfen, welche Frist angemessen ist. Ob Anwalts- oder Prozesskosten ersetzt werden, hängt von eigenen Voraussetzungen ab. Kündigen Sie deren Erstattung deshalb nicht ungeprüft als sicher an.
Welche Frist ist richtig?
Vor weiteren Schritten müssen Fälligkeit, bisherige Prüfung und mögliche Verjährung geklärt sein. § 286 BGB regelt, wann jemand mit der Zahlung in Verzug gerät. Eine selbst gesetzte Frist von 14 Tagen reicht dafür nicht in jedem Fall. § 14 VVG betrifft die Fälligkeit im eigenen Versicherungsvertrag. Die Regel lässt sich nicht ohne Prüfung auf jeden Anspruch gegen einen Unfallgegner übertragen.
Lassen Sie vor einer Klage Erfolgsaussichten, Beweise und Kosten beurteilen. Benennen Sie in weiteren Schreiben die offenen Tatsachen und fehlenden Unterlagen und notieren Sie konkrete Termine.
Wenn statt Gutachterhonorar die Werkstattrechnung gekürzt wird
Haftpflicht: Wer fordert Geld und an wen soll es gehen?
Das Werkstattrisiko betrifft bestimmte überhöhte Kosten einer tatsächlichen Reparatur. Nach den BGH-Urteilen vom 16.01.2024 kann es im Haftpflichtrecht auch bei einer noch offenen Rechnung greifen. Wer dieses Risiko dann nicht selbst tragen will, muss grundsätzlich Zahlung an die Werkstatt verlangen.
Die Zahlung muss dabei im Gegenzug zur Abtretung entsprechender Ansprüche gegen die Werkstatt verlangt werden (Zug um Zug). Fordert dagegen jemand aus einer an ihn abgetretenen Forderung, trägt dieser neue Gläubiger das Risiko.
Wichtig bleiben der Unfallbezug und mögliche Fehler bei Auswahl oder Überwachung der Werkstatt. Lassen Sie deshalb den konkreten Zahlungsantrag prüfen.
Eigene Kasko: Es zählen Vertrag und Abstimmung
In der eigenen Kasko zählt der Vertrag. Nach dem BGH-Urteil vom 09.09.2026, IV ZR 235/25, waren unberechtigte Reparaturpositionen nach der dort geprüften Klausel grundsätzlich nicht versichert. Das gilt jedenfalls, wenn keine befolgten Weisungen des Versicherers zur Werkstattwahl oder Beauftragung vorliegen.
Vertrag und konkrete Abstimmung sind deshalb entscheidend. Die Haftpflichtregeln begründen nicht automatisch eine Nachzahlung der Kasko.
Zahlungen und Abtretung belegen
Notieren Sie Gesamtbetrag, bezahlten Betrag, Zahlungsempfänger und offene Differenz. Ergänzen Sie Reparaturauftrag, Zahlungsbelege, eine vorhandene Abtretung und die vollständige Versichererantwort. Halten Sie fest, wer aktuell Geld fordert.
Reparaturpositionen können technisch geprüft werden. Wer den Anspruch hat und an wen gezahlt werden muss, braucht bei Streit eine rechtliche Prüfung. Die verlinkte Rechnungsprüfung erklärt den fachlichen Umfang.
Wenn der Versicherer eine Fremdleistungsrechnung verlangt
Welche Rechnung ist gemeint?
Fragen Sie zuerst, welche Rechnung verlangt wird. Gemeint sein kann Ihre Werkstatt-Endrechnung, ein Arbeitsnachweis oder die Rechnung eines Fremdbetriebs an die Werkstatt, etwa des Lackierers. Prüfen Sie Aussteller, Empfänger und betroffene Position.
Sagen Sie, welche Unterlagen Sie haben. Ihre eigene Endrechnung und eine Fremdrechnung sind verschiedene Dokumente.
Was der BGH zu einer Lackiererrechnung entschied
Im BGH-Urteil vom 16.01.2024, VI ZR 38/22, Rn. 28, klagte eine Werkstatt aus abgetretenem Recht. Sie musste die erforderlichen Lackierkosten darlegen. Die Rechnung oder Preise ihres Nachunternehmens konnten ergänzend helfen, waren dafür aber nicht nötig. Ob in einem anderen Fall eine Rechnung herauszugeben ist, beantwortet diese Entscheidung nicht pauschal.
Was soll mit dem Beleg geprüft werden?
Legen Sie die vollständige Anfrage des Versicherers vor. Geht es um den Nachweis ausgeführter Arbeiten, den Unfallbezug oder die Höhe eines Preises? Danach werden die passenden Reparaturunterlagen für die technische Prüfung zugeordnet.
Ob Sie eine bestimmte Rechnung rechtlich vorlegen müssen, ist eine eigene Frage. Lassen Sie diese klären, bevor Sie die Unterlage zurückhalten oder von einer Zahlung ausgehen.
Häufige Fragen zu Beschwerden und fehlenden Befunden
Welche Rechnung ist bei einer Fremdleistung gemeint?
Schauen Sie auf Aussteller und Empfänger. Die Endrechnung Ihrer Werkstatt an Sie ist etwas anderes als die Rechnung eines Nachunternehmens an die Werkstatt. Lassen Sie eine unklare Anfrage präzisieren, damit der Prüfauftrag auf die richtige Unterlage zielt.
Muss ich eine gekürzte Werkstattrechnung zuerst vollständig bezahlen?
Eine vollständige Vorabzahlung ist im Haftpflichtrecht keine allgemeine Voraussetzung des Werkstattrisikos. Entscheidend können Zahlungsstand, Empfänger und eine Abtretung sein. Lassen Sie diese Punkte rechtlich klären, bevor Sie die Forderung formulieren. Ob Sie selbst zahlen oder einen Betrag zurückhalten sollten, ergibt sich daraus nicht pauschal.
Kann die BaFin meine Zahlung gegen den Versicherer durchsetzen?
Nein. Die BaFin kann Ihren einzelnen Zahlungsanspruch nicht für Sie durchsetzen. Eine Beschwerde ersetzt daher nicht die eigene Prüfung und Durchsetzung der Forderung.
Auch beim Versicherungsombudsmann muss die Zuständigkeit passen: Es geht vor allem um eigene Verbraucheransprüche aus einem Versicherungsvertrag mit einem Mitgliedsunternehmen. Gegen die Haftpflichtversicherung des Unfallgegners ist dieses Verfahren nicht automatisch möglich. Klären Sie vor der Beschwerde Zuständigkeit, offene Fristen und nötige Unterlagen.
Was hilft, wenn der Prüfbericht einen verdeckten Schaden nicht berücksichtigt?
Zeigen Sie, was beim ersten Gutachten bekannt war und was erst später beim Zerlegen oder Messen sichtbar wurde. Dazu helfen datierte Fotos mit klarer Zuordnung, Werkstattangaben und ergänzte Reparaturpositionen. Ein Beispiel ist ein beschädigter Halter hinter der Stoßstange: Sein tatsächlicher Zustand und die dadurch nötigen Arbeiten müssen belegt sein. Für eine ergänzende Besichtigung in Berlin oder NRW nennen Sie den Werkstatt- oder Abstellort und den aktuell zugänglichen Fahrzeugzustand.
So kommen Sie beim offenen Betrag weiter
Eine klare Begründung zeigt, welcher Punkt noch offen ist. Gutachten Plus+ kann Schadenbefunde und technische Reparaturfragen erläutern. Halten Sie dafür Gutachten, Rechnung, Auftrag und Absprachen bereit. Geht es um Ansprüche, Vertragsauslegung oder einen abschließenden Vergleich, hilft individuelle Rechtsberatung beim weiteren Vorgehen.
Jeder Unfall ist anders. Bei Streit über Ansprüche oder Fristen hilft ein Verkehrsrechtsanwalt; wir helfen beim Fahrzeugschaden.
Weitere Fragen nach dem Unfall
Welche Frage ist bei Ihnen noch offen? Die passenden Ratgeber helfen Ihnen beim nächsten Schritt.
Gutachterkosten klären
Ein Gutachten kann nötige Beweise sichern. Ob die Gegenseite es bezahlt, hängt von Verantwortung und Schaden ab. Fragen Sie vor dem Auftrag nach Honorar, Nebenkosten und Ihrem möglichen Eigenanteil. Bei Kasko zählt Ihr Vertrag.
Mehr erfahrenHilfe bei Streit um Geld
Eine Verkehrskanzlei prüft Verantwortung, Kürzungen und Ansprüche. Fragen Sie vor dem Auftrag nach Gebühren und Rechtsschutz. Ob die Gegenseite die Kosten übernimmt, hängt vom berechtigten Anspruch und der nötigen Rechtsverfolgung ab.
Mehr erfahrenMietwagen oder Entschädigung?
Brauchen Sie ein Ersatzauto, klären Sie Fahrzeugklasse, Preis und Mietdauer. Heben Sie Vertrag, Rechnung und Reparaturtermine auf. Nutzungsausfall – Geld für die Zeit, in der Ihr Auto wegen des Unfalls ausfällt – ist eine andere Möglichkeit mit eigenen Voraussetzungen.
Mehr erfahrenKindersitz nach dem Unfall
Schäden können unsichtbar sein. Britax Römer und CYBEX empfehlen nach einem Unfall den Austausch. Beachten Sie die Anleitung Ihres Modells und nutzen Sie einen möglicherweise beschädigten Sitz nicht weiter. Dokumentieren Sie Sitz, Befestigung und Unfall; die Erstattung wird gesondert geklärt.
Mehr erfahrenVerletzt? Gesundheit zuerst
Ärztliche Befunde und Belege helfen bei Ansprüchen wegen Verletzungen, entgangenem Einkommen oder nötiger Hilfe im Haushalt. Dafür zählen Verantwortung, Unfallzusammenhang und tatsächliche Folgen. Medizinische Hilfe und anwaltliche Prüfung sind eigene Aufgaben neben dem Fahrzeugschaden.
Mehr erfahrenBleibt das Auto weniger wert?
Auch nach guter Reparatur kann der Unfall den Verkaufspreis drücken. Das nennt man merkantile Wertminderung. Fahrzeug, Alter, Zustand, frühere Schäden, Reparatur und Markt entscheiden, ob und wie viel Wertverlust bleibt.
Mehr erfahrenAusfalltage belegen
Halten Sie fest, wann das Auto nicht nutzbar war, ob Sie es gebraucht hätten und hätten fahren können. Notieren Sie Ersatzmöglichkeiten sowie Reparatur- oder Kaufdaten. Fahrzeuggruppe und anerkannte Dauer bestimmen eine mögliche Entschädigung.
Mehr erfahrenWelche Werkstatt darf reparieren?
Werkstattwahl und Kostenerstattung sind zwei Fragen. Bei Abrechnung ohne Reparaturrechnung kann die Versicherung begründet auf eine günstigere Werkstatt verweisen. In der Kasko kann eine Werkstattbindung gelten. Prüfen Sie Vertrag, Fahrzeughistorie und Abrechnung, bevor Sie zustimmen.
Mehr erfahrenAbschleppen und Standgebühren
Klären Sie ein geeignetes Transportziel und bewahren Sie Auftrag und Rechnung auf. Notieren Sie Standtage und vermeiden Sie unnötige Verzögerungen. Ob Kosten ersetzt werden, hängt von Verantwortung, Notwendigkeit und angemessener Höhe ab.
Mehr erfahrenAuszahlung ohne Reparaturrechnung
Das heißt fiktive Abrechnung. Bei einem Haftpflichtschaden kann sie möglich sein. Prüfen Sie Abzüge, Ihren Haftungsanteil und den passenden Abrechnungsweg. Mehrwertsteuer wird nur ersetzt, soweit sie tatsächlich anfällt; ein Gutachten garantiert keine bestimmte Auszahlung.
Mehr erfahrenTelefon, Porto und weitere Auslagen
Notieren Sie unfallbedingte Ausgaben und sammeln Sie Belege. Es gibt keinen bundesweit fest zugesagten Pauschalbetrag. Lassen Sie klären, ob eine Pauschale oder einzelne Nachweise passen und welche Kosten damit schon erfasst sind.
Mehr erfahrenWas bleibt bei einem Totalschaden?
Der Wiederbeschaffungswert ist der nötige Betrag für ein gleichwertiges Ersatzauto. Der Restwert ist der Wert Ihres beschädigten Wagens. Die Differenz heißt Wiederbeschaffungsaufwand. Prüfen Sie Markt, Ausstattung, Zustand, frühere Schäden, Steuer und Haftungsanteil vor Verkauf oder Angebotsannahme.
Mehr erfahrenDetails und Voraussetzungen finden Sie in den verlinkten Ratgebern. Zum Nachlesen:
Frage zum Gutachten klären
Schildern Sie kurz den Schaden und den Fahrzeugstandort. Wir erklären, welche Unterlagen benötigt werden und welcher nächste Schritt fachlich sinnvoll ist.
Weitere Ratgeber zum Thema Kfz-Gutachten
Wählen Sie den nächsten Beitrag danach aus, welche Entscheidung oder Unterlage bei Ihrem Schaden gerade offen ist:
Fiktive Abrechnung
Schaden vor einer Auszahlung vollständig beziffern lassen
Wirtschaftlicher Totalschaden
Vor Verkauf oder Restwertannahme die Werte prüfen
Wiederbeschaffungswert
Vergleichsfahrzeuge, Zustand und Ausstattung richtig einordnen
Kfz-Gutachter Kosten
Honorar und möglichen Kostenweg vor Auftrag klären
Nutzungsausfallentschädigung
Ausfalltage und benötigte Nachweise früh sichern
Nutzungsausfalltabelle 2026
Tagessätze einordnen und tatsächliche Dauer belegen
Nach dem Unfall
Sofortmaßnahmen und Unterlagen Schritt für Schritt
VDI-Richtlinie MT 5900
Qualifikation und Auftragsumfang nachvollziehbar prüfen
Kfz-Gutachter in Ihrer Nähe
Mobile Begutachtungen bieten wir nach Termin in Berlin, Brandenburg und ausgewählten Regionen Nordrhein-Westfalens an:
Das könnte Sie auch interessieren
Unfallhergang bestritten: Welche Prüfung hilft?
Vorschaden oder neuer Unfallschaden: Wie wird das geklärt?
Verdeckte Unfallschäden: Wann braucht das Gutachten einen Nachtrag?
Einkaufswagen gegen Auto: Was tun bei einem Schaden?
Unfall mit abgelaufenem TÜV: Was jetzt wichtig ist
Unfall mit Sommerreifen im Winter: Was tun?
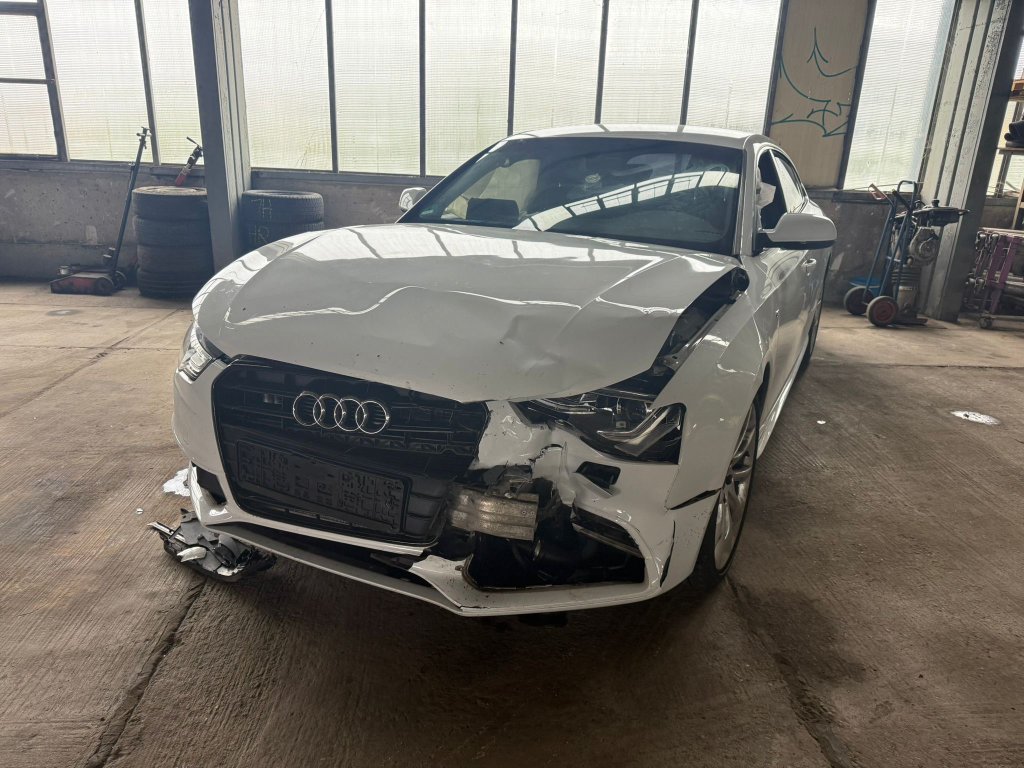
Wiederbeschaffungswert: Was kostet ein gleichwertiges Ersatzauto?
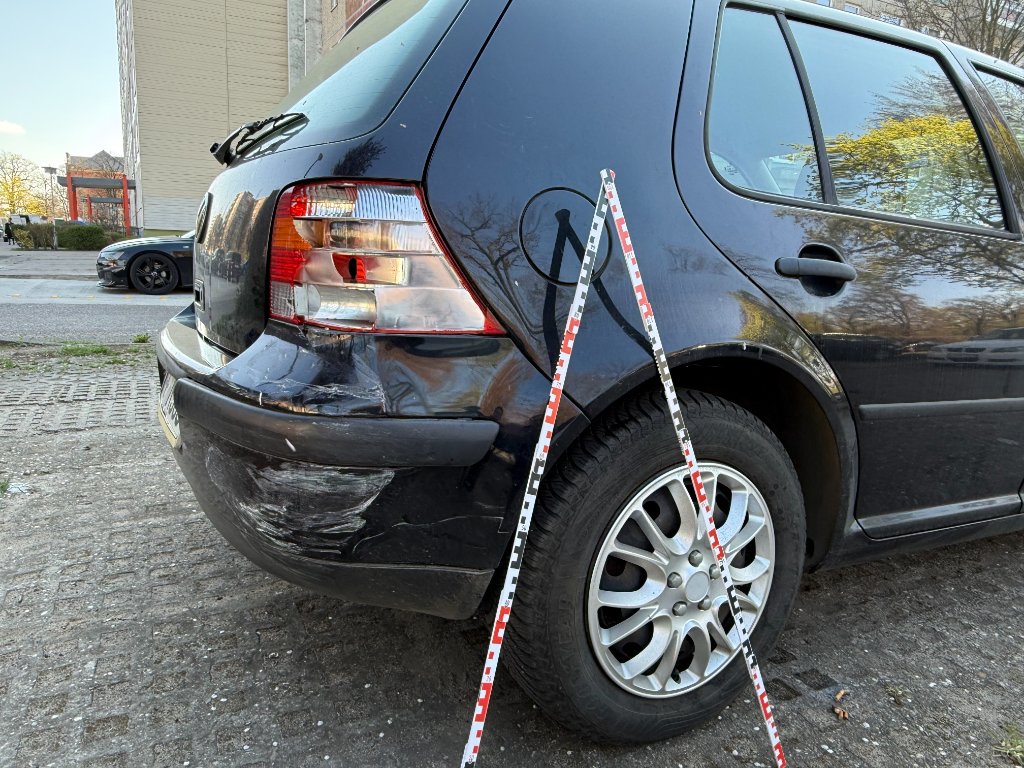
Fiktive Abrechnung: Geld statt Reparatur?
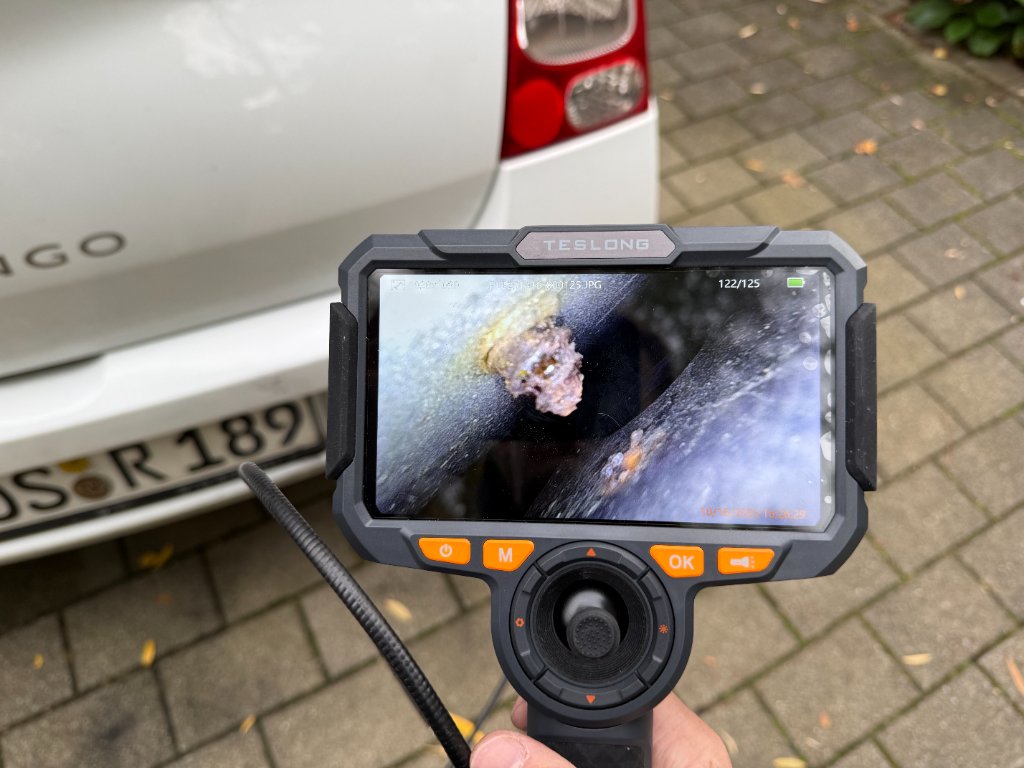
Wirtschaftlicher Totalschaden: Welche Möglichkeiten haben Sie?
Kfz-Gutachter-Kosten: Was kostet das Gutachten und wer zahlt?

Freie Werkstattwahl: Wer entscheidet und wer zahlt?