Unkostenpauschale nach Unfall: Telefon, Porto und weitere Auslagen
Telefonate, Porto und Kopien: Nach einem Unfall fallen auch kleine Ausgaben an. Dafür kann eine Unkostenpauschale eine Rolle spielen. Einen gesetzlich festen Betrag für jeden Fall gibt es nicht. Halten Sie Ihre Auslagen übersichtlich fest, statt sich auf eine Zahl aus dem Internet zu verlassen.
Ein Schritt nach dem anderen
Was Sie jetzt tun können
- 1Notieren Sie unfallbedingte Ausgaben für Telefon, Porto und Kopien.
- 2Bewahren Sie vorhandene Belege auf und vermeiden Sie doppelte Ansätze.
- 3Prüfen Sie in der Abrechnung, ob solche Auslagen schon berücksichtigt sind.
- 4Besprechen Sie eine fehlende oder gekürzte Position mit dem Anwalt, der Ihren Schaden reguliert.
Die Pauschale ist eine andere Position als Gutachter-, Abschlepp- oder Mietwagenkosten.
Aarons Tipp
„Auch Kleinvieh macht Papierkram. Eine kleine Übersicht hilft.“
Was ist die Unkostenpauschale?
Kleine Ausgaben für die Schadenabwicklung
Nach einem Unfall entstehen oft Ausgaben für Telefonate, Porto oder Kopien. Dafür kann eine Unkostenpauschale angesetzt werden, auch Auslagen- oder Kostenpauschale genannt.
Die Grundlage ist die Haftung für den Unfall. § 249 BGB nennt keinen festen Betrag; Gerichte können den Aufwand nach § 287 ZPO schätzen. Größere Ausgaben oder besondere Fahrtkosten sollten Sie extra dokumentieren. Rechnen Sie dieselbe Ausgabe nicht doppelt ab.
Weniger Aufwand bei vielen kleinen Beträgen
Die Pauschale erleichtert es, viele kleine Ausgaben zusammenzufassen. Sie wird aber nicht in jedem Schadenfall automatisch ausgezahlt. Ihre privat aufgewendete Zeit ist ebenfalls nicht beliebig zu vergüten.
Notieren Sie zumindest, welche Kontakte, Sendungen und Unterlagen wegen des Unfalls nötig waren. Wollen Sie höhere tatsächliche Auslagen ersetzt haben, brauchen Sie dazu Belege und eine Erklärung.
Wie hoch ist die Pauschale?
Es gibt keinen gesetzlichen Mindestbetrag
25 oder 30 Euro sind keine bundesweit gesetzlich festgelegten Mindestbeträge. Das OLG Hamm legte im Urteil vom 23.09.2022, 7 U 93/21, zum Beispiel 25 Euro zugrunde. Wegen der Haftungsquote wurden dort aber nur 6,25 Euro zugesprochen.
Der Fall zeigt: Geschätzter Ausgangsbetrag und tatsächliche Zahlung können auseinanderliegen. Das Urteil von 2022 ist kein allgemeiner Tarif für Berlin oder jeden heutigen Unfall.
Was ist bei höheren Ausgaben?
Hatten Sie besondere notwendige Ausgaben, stellen Sie diese einzeln zusammen. Hilfreich sind etwa Versand- und Kopierbelege oder eine genaue Beschreibung besonderer Wege. Klären Sie, was die Pauschale bereits abdeckt und was getrennt verlangt werden kann. Mehr Schriftverkehr allein rechtfertigt keinen frei gewählten Aufschlag.
Wann kommt eine Erstattung infrage?
Auch bei kleinem Fahrzeugschaden prüfen
Eine geringe Reparatursumme schließt notwendige Abwicklungsauslagen nicht aus. Es gibt dafür keine starre Grenze von 750 Euro. Entscheidend sind Haftung, tatsächlich entstandener Aufwand und eine passende Schätzung.
Bei eigener Mitverantwortung kann auch diese Position gekürzt werden. Prüfen Sie eine Ablehnung deshalb anhand ihres konkreten Grundes.
Wenn Sie ohne Reparatur abrechnen
Auch bei fiktiver Abrechnung, also einer Abrechnung auf Gutachtenbasis ohne Reparaturrechnung, können notwendige Auslagen entstehen. Sie werden gesondert geprüft. Die Entscheidung über Reparaturkosten beantwortet deshalb noch nicht, ob Ihnen auch eine Pauschale, Wertminderung oder Nutzungsausfall zusteht. Halten Sie Ihre Schritte zur Schadenabwicklung fest.
So machen Sie die Auslagen geltend
1. Eine eigene Position aufführen
Nennen Sie die Auslagenpauschale mit Betrag in Ihrer Forderungsübersicht. Geben Sie Unfalltag und Schadennummer an. Dann können Sie erkennen, ob die Versicherung diese Position bezahlt, gekürzt oder abgelehnt hat. Ordnen Sie auch Teilzahlungen zu, damit nichts doppelt gefordert wird.
2. Persönliche Auslagen extra erfassen
Das Kfz-Gutachten beschreibt Fahrzeugschäden, Reparaturweg und Fahrzeugwerte. Es entscheidet nicht über Ihre persönlichen Auslagen. Die Pauschale muss dafür auch nicht im Gutachten stehen. Legen Sie die Auslagenübersicht der Stelle vor, die Ihre Ansprüche rechtlich prüft.
3. Eine Kürzung anhand der Abrechnung prüfen
Bitten Sie um die konkrete Begründung. Vergleichen Sie Haftungsquote, Ausgangsbetrag und bereits erfasste Auslagen. Eine Kürzung kann berechtigt sein.
Bewahren Sie Forderung, Antwort und Zahlungsnachweise auf. Bleibt der Punkt streitig, klären Sie mit einer Kanzlei auch die Kosten einer weiteren Prüfung und deren mögliche Erstattung.
Welche rechtlichen Regeln stehen dahinter?
Wie ein Gericht den Aufwand schätzen kann
§ 249 BGB betrifft den Ersatz notwendiger unfallbedingter Vermögensnachteile. § 287 ZPO erlaubt eine gerichtliche Schätzung des Schadens. Beide Vorschriften legen keinen Telefon-, Porto- oder Kopiertarif fest.
Die verlinkte Entscheidung des OLG Hamm zeigt eine solche Schätzung für einen einzelnen Fall. Ob Ihre Position Unkostenpauschale oder Schadenabwicklungspauschale heißt, ändert daran nichts. Wichtig sind tatsächlicher Aufwand, bereits erhaltene Zahlungen und Belege für besondere Ausgaben.
Warum ein Betrag aus einem Urteil nicht überall gilt
Lesen Sie Gerichtsentscheidungen mit Datum, Sachverhalt und Haftungsquote. Ein einzelner Betrag ist kein aktueller Berliner Tarif und kein bundesweiter Mindestanspruch. Bei Ihrem Unfall kommt es auch darauf an, ob die Gegenseite ganz oder teilweise haftet und welche Ausgaben schon bezahlt wurden.
Fordert die Versicherung mehr Angaben oder lehnt sie die Position ab, halten Sie den Grund schriftlich fest. Dann lassen sich Anspruch, Aufwand und Schätzung gemeinsam prüfen.
Was gehört nicht einfach mit in die Pauschale?
Dieselben Ausgaben nur einmal verlangen
Unkostenpauschale, Auslagenpauschale und Schadenabwicklungspauschale können denselben Aufwand meinen. Addieren Sie diese Begriffe deshalb nicht als mehrere Forderungen.
Auch Fotos und eigene Notizen begründen nicht automatisch eine zusätzliche Dokumentationspauschale oder Bezahlung Ihrer Zeit. Stellen Sie besondere Ausgaben mit Belegen extra zusammen. Kennzeichnen Sie dabei, welche Kosten schon im pauschalen Betrag enthalten sind.
Abschleppen, Standgebühren, Gutachter und Anwalt
Diese Rechnungen sind eigene Schadenpositionen. Beim Abschleppen zählen Anlass, Fahrzeugzustand, nötiger Umfang und Rechnung. Für Standgebühren ist auch die Dauer der Verwahrung wichtig. Bei Gutachterkosten geht es um Auftrag und Erforderlichkeit; bei Anwaltskosten um Mandat, berechtigte Forderung und Vergütung.
Die Haftungsquote kann den Ersatz beeinflussen. Im eigenen Kaskofall gelten die Vertragsbedingungen. Ordnen Sie Aufträge, Rechnungen und Zahlungen deshalb getrennt. Porto und Kopien, die bereits in der Pauschale stecken, dürfen dabei nicht erneut hinzukommen.
Ab wann gibt es Verzugszinsen?
Nicht automatisch ab dem 31. Tag nach Ihrer Schadenmeldung. § 286 BGB knüpft den Verzug grundsätzlich an eine fällige Forderung und eine Mahnung, sieht aber auch Ausnahmen vor. Die dortige 30-Tage-Regel für Entgeltforderungen ist keine allgemeine Frist für Unfall-Schadensersatz.
Im bestehenden Verzug nennt § 288 Absatz 1 BGB fünf Prozentpunkte über dem jeweiligen Basiszinssatz. Ob und ab wann das für Ihre Forderung gilt, muss gesondert geprüft werden. Bewahren Sie Forderung, Zugangsnachweise, Zahlungsaufforderungen, Antworten und Teilzahlungen auf. Rechnen Sie den Beginn nicht einfach vom Unfalltag aus.
Häufige Fragen zur Auslagenübersicht
Muss ich jedes Telefonat einzeln ausrechnen?
Bei einer Pauschale sollen kleine Ausgaben vereinfacht geschätzt werden. Halten Sie trotzdem fest, weshalb und mit wem Sie wegen des Unfalls Kontakt hatten. Für besondere oder höhere tatsächliche Kosten helfen Belege und eine Erklärung des Unfallbezugs.
Wie wirkt sich eine Haftungsquote aus?
Ein Rechenbeispiel mit angenommenen Werten: Werden 25 Euro als Ausgangspauschale anerkannt und beträgt der Ersatzanteil 60 Prozent, ergibt das 15 Euro. Weder die 25 Euro noch die Quote gelten damit automatisch für Ihren Unfall. Das Beispiel zeigt nur die Rechnung.
Was brauche ich bei einer gekürzten Zahlung?
Legen Sie Forderungsübersicht, Unfall- und Schadennummer, eingereichte Belege und die vollständige Antwort der Versicherung zusammen. Ergänzen Sie Teilzahlungen und deren Zuordnung. Für Zahlungs- und Fristfragen helfen auch Mahnungen und Empfangsnachweise. Fahrzeugfotos und Gutachten dokumentieren dagegen den technischen Schaden.
Gilt in Berlin eine andere Pauschale?
Der Besichtigungsort begründet keinen festen Pauschalbetrag. Das gilt auch für Falkensee und andere Einsatzgebiete. Die verlinkten Standortseiten helfen bei der Organisation der Fahrzeugbegutachtung. Ihre persönlichen Auslagen werden unabhängig davon geprüft.
So bleibt Ihre Forderung übersichtlich
Führen Sie kleinere Ausgaben als eigene Position auf und sichern Sie Belege für besondere Kosten. Prüfen Sie, was schon bezahlt wurde oder sich mit anderen Forderungen überschneidet.
Einen gesetzlichen Mindestbetrag gibt es nicht. Gutachten Plus+ unterstützt Sie beim technischen Fahrzeugschaden. Strittige Auslagen und Zahlungsfristen lassen sich mit Ihrer Forderungsübersicht rechtlich prüfen.
Jeder Unfall ist anders. Bei Streit über Ansprüche oder Fristen hilft ein Verkehrsrechtsanwalt; wir helfen beim Fahrzeugschaden.
Weitere Fragen nach dem Unfall
Welche Frage ist bei Ihnen noch offen? Die passenden Ratgeber helfen Ihnen beim nächsten Schritt.
Gutachterkosten klären
Ein Gutachten kann nötige Beweise sichern. Ob die Gegenseite es bezahlt, hängt von Verantwortung und Schaden ab. Fragen Sie vor dem Auftrag nach Honorar, Nebenkosten und Ihrem möglichen Eigenanteil. Bei Kasko zählt Ihr Vertrag.
Mehr erfahrenHilfe bei Streit um Geld
Eine Verkehrskanzlei prüft Verantwortung, Kürzungen und Ansprüche. Fragen Sie vor dem Auftrag nach Gebühren und Rechtsschutz. Ob die Gegenseite die Kosten übernimmt, hängt vom berechtigten Anspruch und der nötigen Rechtsverfolgung ab.
Mehr erfahrenMietwagen oder Entschädigung?
Brauchen Sie ein Ersatzauto, klären Sie Fahrzeugklasse, Preis und Mietdauer. Heben Sie Vertrag, Rechnung und Reparaturtermine auf. Nutzungsausfall – Geld für die Zeit, in der Ihr Auto wegen des Unfalls ausfällt – ist eine andere Möglichkeit mit eigenen Voraussetzungen.
Mehr erfahrenKindersitz nach dem Unfall
Schäden können unsichtbar sein. Britax Römer und CYBEX empfehlen nach einem Unfall den Austausch. Beachten Sie die Anleitung Ihres Modells und nutzen Sie einen möglicherweise beschädigten Sitz nicht weiter. Dokumentieren Sie Sitz, Befestigung und Unfall; die Erstattung wird gesondert geklärt.
Mehr erfahrenVerletzt? Gesundheit zuerst
Ärztliche Befunde und Belege helfen bei Ansprüchen wegen Verletzungen, entgangenem Einkommen oder nötiger Hilfe im Haushalt. Dafür zählen Verantwortung, Unfallzusammenhang und tatsächliche Folgen. Medizinische Hilfe und anwaltliche Prüfung sind eigene Aufgaben neben dem Fahrzeugschaden.
Mehr erfahrenBleibt das Auto weniger wert?
Auch nach guter Reparatur kann der Unfall den Verkaufspreis drücken. Das nennt man merkantile Wertminderung. Fahrzeug, Alter, Zustand, frühere Schäden, Reparatur und Markt entscheiden, ob und wie viel Wertverlust bleibt.
Mehr erfahrenAusfalltage belegen
Halten Sie fest, wann das Auto nicht nutzbar war, ob Sie es gebraucht hätten und hätten fahren können. Notieren Sie Ersatzmöglichkeiten sowie Reparatur- oder Kaufdaten. Fahrzeuggruppe und anerkannte Dauer bestimmen eine mögliche Entschädigung.
Mehr erfahrenWelche Werkstatt darf reparieren?
Werkstattwahl und Kostenerstattung sind zwei Fragen. Bei Abrechnung ohne Reparaturrechnung kann die Versicherung begründet auf eine günstigere Werkstatt verweisen. In der Kasko kann eine Werkstattbindung gelten. Prüfen Sie Vertrag, Fahrzeughistorie und Abrechnung, bevor Sie zustimmen.
Mehr erfahrenAbschleppen und Standgebühren
Klären Sie ein geeignetes Transportziel und bewahren Sie Auftrag und Rechnung auf. Notieren Sie Standtage und vermeiden Sie unnötige Verzögerungen. Ob Kosten ersetzt werden, hängt von Verantwortung, Notwendigkeit und angemessener Höhe ab.
Mehr erfahrenAuszahlung ohne Reparaturrechnung
Das heißt fiktive Abrechnung. Bei einem Haftpflichtschaden kann sie möglich sein. Prüfen Sie Abzüge, Ihren Haftungsanteil und den passenden Abrechnungsweg. Mehrwertsteuer wird nur ersetzt, soweit sie tatsächlich anfällt; ein Gutachten garantiert keine bestimmte Auszahlung.
Mehr erfahrenTelefon, Porto und weitere Auslagen
Notieren Sie unfallbedingte Ausgaben und sammeln Sie Belege. Es gibt keinen bundesweit fest zugesagten Pauschalbetrag. Lassen Sie klären, ob eine Pauschale oder einzelne Nachweise passen und welche Kosten damit schon erfasst sind.
Mehr erfahrenWas bleibt bei einem Totalschaden?
Der Wiederbeschaffungswert ist der nötige Betrag für ein gleichwertiges Ersatzauto. Der Restwert ist der Wert Ihres beschädigten Wagens. Die Differenz heißt Wiederbeschaffungsaufwand. Prüfen Sie Markt, Ausstattung, Zustand, frühere Schäden, Steuer und Haftungsanteil vor Verkauf oder Angebotsannahme.
Mehr erfahrenDetails und Voraussetzungen finden Sie in den verlinkten Ratgebern. Zum Nachlesen:
Frage zum Gutachten klären
Schildern Sie kurz den Schaden und den Fahrzeugstandort. Wir erklären, welche Unterlagen benötigt werden und welcher nächste Schritt fachlich sinnvoll ist.
Weitere Ratgeber zum Thema Kfz-Gutachten
Wählen Sie den nächsten Beitrag danach aus, welche Entscheidung oder Unterlage bei Ihrem Schaden gerade offen ist:
Fiktive Abrechnung
Schaden vor einer Auszahlung vollständig beziffern lassen
Wirtschaftlicher Totalschaden
Vor Verkauf oder Restwertannahme die Werte prüfen
Wiederbeschaffungswert
Vergleichsfahrzeuge, Zustand und Ausstattung richtig einordnen
Kfz-Gutachter Kosten
Honorar und möglichen Kostenweg vor Auftrag klären
Nutzungsausfallentschädigung
Ausfalltage und benötigte Nachweise früh sichern
Nutzungsausfalltabelle 2026
Tagessätze einordnen und tatsächliche Dauer belegen
Versicherung zahlt nicht?
Ablehnung und Prüfbericht vollständig prüfen lassen
Nach dem Unfall
Sofortmaßnahmen und Unterlagen Schritt für Schritt
Kfz-Gutachter in Ihrer Nähe
Mobile Begutachtungen bieten wir nach Termin in Berlin, Brandenburg und ausgewählten Regionen Nordrhein-Westfalens an:
Das könnte Sie auch interessieren
Wiederbeschaffungswert: Was kostet ein gleichwertiges Ersatzauto?
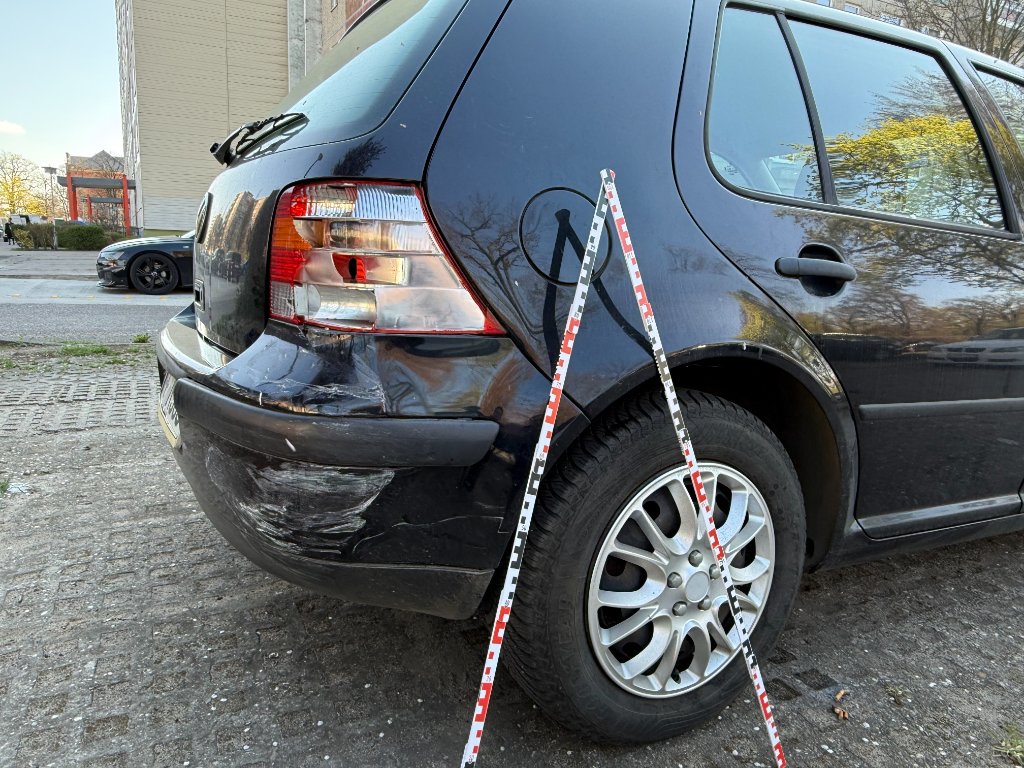
Fiktive Abrechnung: Geld statt Reparatur?
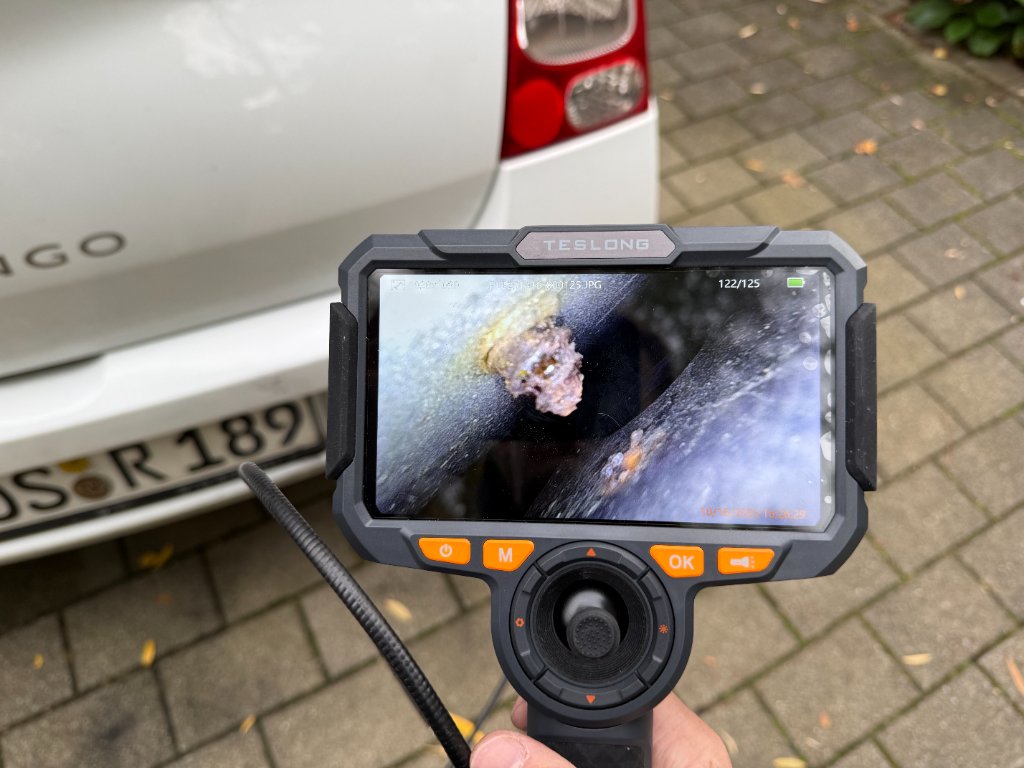
Wirtschaftlicher Totalschaden: Welche Möglichkeiten haben Sie?
Abschleppkosten nach Unfall: Transport und Standgebühren klären
Anwalt nach Unfall: Wann übernimmt die Gegenseite die Kosten?
Versicherung zahlt nicht: Was können Sie tun?
Kfz-Gutachter-Kosten: Was kostet das Gutachten und wer zahlt?