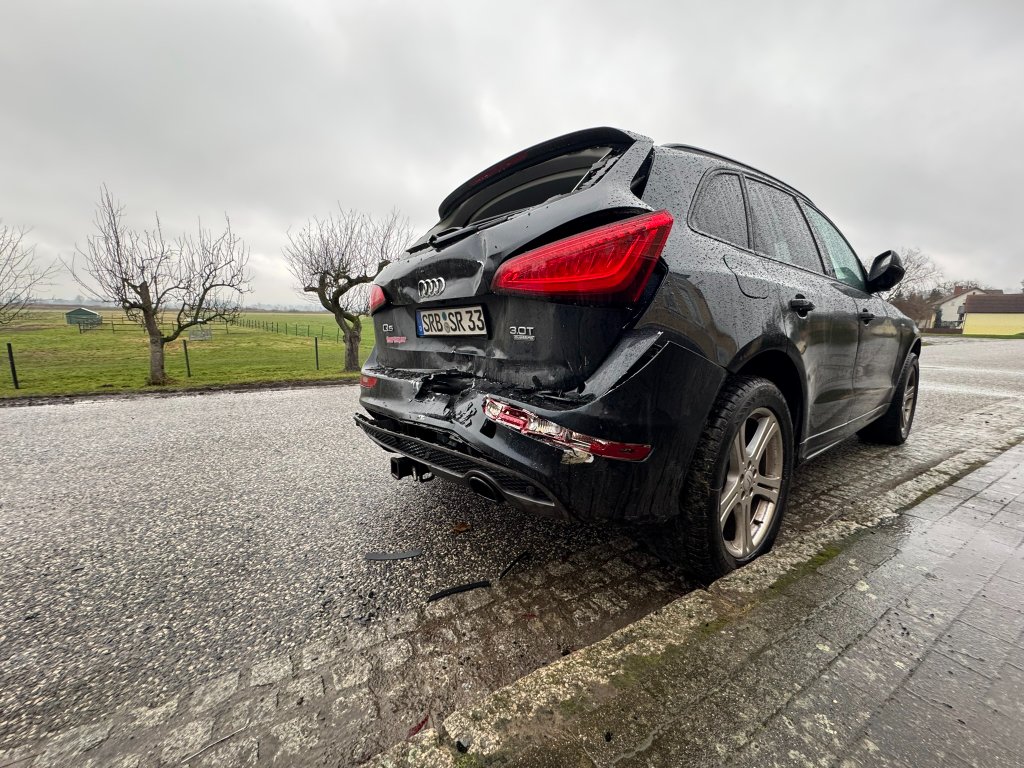
Allianz-Schaden: Gutachter, Unterlagen und nächste Schritte
Die Allianz schickt einen Gutachter oder legt eine gekürzte Abrechnung vor? Klären Sie zuerst, ob es um die gegnerische Haftpflicht oder Ihre eigene Kasko geht. Das macht für Auftrag und Kosten einen Unterschied. Bewahren Sie Schreiben und Fotos auf, damit sich konkrete Fragen statt Vermutungen prüfen lassen.
Ein Schritt nach dem anderen
Was Sie jetzt tun können
- 1Notieren Sie Schadennummer und Ansprechpartner. Prüfen Sie, aus welcher Versicherung der Fall bearbeitet wird.
- 2Sichern Sie Gutachten, Prüfbericht, Abrechnung und Originalfotos.
- 3Markieren Sie die Positionen oder Schäden, die aus Ihrer Sicht fehlen.
- 4Rufen Sie uns bei technischen Fragen an. Bei Streit um Haftung, Kürzungen oder Fristen hilft ein Verkehrsrechtsanwalt.
Bestellen Sie bei einer eigenen Kasko einen zusätzlichen Gutachter erst nach Klärung des vorgesehenen Ablaufs und der Kosten.
Aarons Tipp
„Vergleichen Sie die Begründung, nicht nur den Briefkopf.“
Die Allianz schickt einen Gutachter: Was ist zu klären?
Fragen Sie zuerst, ob die Allianz als Ihre eigene Kaskoversicherung oder als Haftpflichtversicherung des Unfallgegners handelt. Davon hängen Ihre nächsten Schritte ab. Lassen Sie sich Auftraggeber, Zweck, Termin und Umfang der Besichtigung nennen.
Notieren Sie sichtbare Schäden, Warnmeldungen und bereits erfolgte Arbeiten. Entscheidend ist, ob der Bericht den Schaden verständlich erklärt. Wer den Gutachter beauftragt hat, sagt allein noch nichts über seine fachliche Qualität.
Eigene Kasko oder gegnerische Haftpflicht?
Ihre eigene Kaskoversicherung
Bei einem Kaskoschaden gelten Ihr Vertrag und die darin vereinbarten Pflichten. Stimmen Sie Besichtigung, Reparatur und einen zusätzlichen eigenen Gutachter vor dem Auftrag mit der Allianz ab. Für die Erstattung solcher Gutachterkosten enthält § 85 VVG besondere Regeln.
Die Haftpflichtversicherung des Unfallgegners
Bei einem Haftpflichtschaden können Sie einen eigenen Sachverständigen beauftragen. Ob die Allianz dessen Kosten ersetzen muss, hängt unter anderem von der Haftung und der nötigen Untersuchung ab. Klären Sie Honorar und mögliche Eigenkosten vor dem Auftrag. Ihre Vereinbarung mit dem Gutachter gilt auch dann, wenn die Erstattung später streitig ist.
Die Zahlung ist niedriger: Welcher Betrag fehlt?
Legen Sie Gutachten, Prüfbericht und Abrechnung nebeneinander. Markieren Sie jede Differenz und den dazu genannten Grund. Geht es um den Zusammenhang mit dem Unfall, eine Reparaturarbeit oder die Preise einer anderen Werkstatt?
Verweist die Allianz auf eine günstigere Werkstatt, müssen unter anderem deren technische Gleichwertigkeit, Erreichbarkeit und die Umstände Ihres Fahrzeugs geprüft werden. Gutachterkosten sind eine eigene Frage. Dauert die Bearbeitung länger, fragen Sie nach dem Prüfstand und fehlenden Unterlagen.
So bereiten Sie eine gezielte Rückfrage vor
Fordern Sie die schriftliche Begründung und den zugehörigen Prüfbericht an. Ihr Sachverständiger kann erklären, warum eine beanstandete Arbeit im Gutachten steht und welcher Schaden sie begründet.
Eine andere Gesamtsumme allein ist noch kein Grund für ein zweites Gutachten. Klären Sie zuerst, ob eine Ergänzung reicht und welche Kosten entstehen. Für Streit über Haftung, Anspruchshöhe oder weitere rechtliche Schritte hilft anwaltliche Beratung. Bewahren Sie den vollständigen Schriftwechsel mit Anlagen und Eingangsbestätigungen auf.
Forderung und Zahlung vergleichen
Jeden Betrag dem passenden Nachweis zuordnen
Notieren Sie für jede Position den geforderten Betrag, die Zahlung und den offenen Rest. Ergänzen Sie den genannten Grund und den passenden Beleg. Vermerken Sie auch, ob eine Zahlung nur vorläufig ist.
Reparaturkosten brauchen eine nachvollziehbare Schadenaufnahme und Berechnung. Wertminderung meint den möglichen Minderwert trotz Reparatur und muss für Ihr Fahrzeug begründet werden. Nutzungsausfall betrifft den Verlust der Fahrzeugnutzung; dafür sind der tatsächliche Zeitraum und weitere Voraussetzungen wichtig. Fragen Sie bei einem unklaren Abzug genau nach der betroffenen Position.
Zwei Gutachten: Wo liegt der Unterschied?
Prüfen Sie, ob beide Gutachter denselben Zustand untersucht haben. Waren Teile bereits ausgebaut? Lagen Diagnoseprotokolle vor? Waren alte Schäden bekannt?
Eine Abweichung kann etwa an einer zusätzlich gefundenen Halterung, einer anderen Reparaturmethode oder einer Herstellervorgabe liegen. Lassen Sie sich diese Unterschiede erklären. Die höhere Summe und die längere Besichtigung sind für sich allein kein Qualitätsbeweis.
Wann sind weitere Fachleute sinnvoll?
Ergänzung oder neues Gutachten?
Fehlt ein wichtiger Schaden im Bericht, können Demontagefotos, eine Nachbesichtigung oder eine technische Ergänzung helfen. Ein neues Gutachten kommt in Betracht, wenn sich die offene Frage damit nicht klären lässt.
Zeigen Sie vor einem weiteren Auftrag den vorhandenen Bericht und die neuen Erkenntnisse. Vereinbaren Sie Zweck und Kosten. Ein höheres Ergebnis allein belegt noch nicht, dass die Kosten der zweiten Untersuchung erstattet werden müssen.
Haftung, Fristen und abschließende Einigungen
Anwaltliche Hilfe ist besonders sinnvoll, wenn die Verantwortung für den Unfall, eine Mithaftung, die Verjährung oder eine abschließende Abfindung streitig ist. Eine Abfindung kann weitere Ansprüche beenden. Unterschreiben Sie deshalb erst, wenn Sie ihre Wirkung verstanden haben.
Für die Prüfung helfen Unfallunterlagen, Gutachten, Auftrag, Rechnung, Zahlungen und der gesamte Schriftwechsel. Besprechen Sie auch die möglichen Anwalts- und Prozesskosten. Ob diese Kosten ersetzt werden, hängt vom Anspruch ab. Ein fehlender Betrag kann auch auf offenen Belegen oder einer streitigen Haftungsquote beruhen.
Welche Bedeutung haben Gerichtsurteile?
Andere Streitfrage, andere Voraussetzungen
Ein Urteil hilft nur, wenn es die passende Frage behandelt. Der BGH befasste sich am 28.04.2015 in VI ZR 267/14 mit dem Verweis auf eine günstigere Reparaturmöglichkeit. Das Urteil bestätigt nicht zugleich jede Wertminderung oder jedes Zweitgutachten.
VI ZR 280/22 vom 12.03.2024 betrifft das Sachverständigenrisiko, also den Umgang mit bestimmten Kostenrisiken einer Begutachtung. Dabei sind unter anderem Anspruchsteller und Zahlungsweg wichtig. Für die Einordnung zählen außerdem Haftpflicht oder Kasko sowie Reparaturrechnung oder Abrechnung nach Kalkulation.
Welche Unterlagen braucht die rechtliche Prüfung?
Bei einem Werkstattverweis helfen Angaben zum vorgeschlagenen Betrieb, zu Ihrem Auto und zu seiner Wartung. Bei Gutachterkosten sind Auftrag, Rechnung und eine mögliche Abtretung wichtig. Mit einer Abtretung wird ein Anspruch auf eine andere Person übertragen.
Lassen Sie technische Fragen vom Sachverständigen und die rechtliche Bedeutung anwaltlich prüfen. Halten Sie fest, was schon geklärt ist. So kann sich die nächste Rückfrage auf den offenen Punkt konzentrieren.
Häufige Fragen zur Allianz-Begutachtung
Was sagt der Allianz-Hinweis vom 29.09.2026?
Die Allianz empfiehlt in ihrer Pressemitteilung vom 29.09.2026, Kaskoreparaturen vorher abzustimmen. Sie verweist auf das BGH-Verfahren IV ZR 235/25 vom 09.09.2026 und unterscheidet ausdrücklich den Haftpflichtfall.
Für Ihre eigene Kasko sind Vertrag, Reparaturauftrag und schriftliche Zusagen wichtig. Die Mitteilung gibt die Sicht des Versicherers wieder. Eine Empfehlung für Kaskoreparaturen beschränkt nicht automatisch die Auswahl bei einem Anspruch gegen die gegnerische Haftpflichtversicherung.
Was tun bei einem Schaden hinter dem Stoßfänger?
Die Werkstatt sollte das neu sichtbare Bauteil, seinen Zustand und den Zeitpunkt mit Fotos festhalten. Wird nach dem Ausbau etwa eine gebrochene Sensorhalterung gefunden, prüft der Sachverständige den Unfallzusammenhang und die nötigen Arbeiten. Ein Foto allein beantwortet noch nicht, ob eine Kalibrierung nötig ist.
Für einen Termin in Berlin oder einem betreuten NRW-Einsatzgebiet nennen Sie Standort, Zugang und bekannte Warnmeldungen.
Ihr nächster Schritt
Klären Sie zuerst, in welcher Rolle die Allianz den Schaden bearbeitet. Prüfen Sie dann die einzelne offene Position und fordern Sie deren Begründung an. Häufig lässt sich erst danach entscheiden, ob eine technische Ergänzung oder rechtliche Hilfe gebraucht wird. Ein weiterer Auftrag sollte diese konkrete Frage beantworten.
Jeder Unfall ist anders. Bei Streit über Ansprüche oder Fristen hilft ein Verkehrsrechtsanwalt; wir helfen beim Fahrzeugschaden.
Weitere Fragen nach dem Unfall
Welche Frage ist bei Ihnen noch offen? Die passenden Ratgeber helfen Ihnen beim nächsten Schritt.
Gutachterkosten klären
Ein Gutachten kann nötige Beweise sichern. Ob die Gegenseite es bezahlt, hängt von Verantwortung und Schaden ab. Fragen Sie vor dem Auftrag nach Honorar, Nebenkosten und Ihrem möglichen Eigenanteil. Bei Kasko zählt Ihr Vertrag.
Mehr erfahrenHilfe bei Streit um Geld
Eine Verkehrskanzlei prüft Verantwortung, Kürzungen und Ansprüche. Fragen Sie vor dem Auftrag nach Gebühren und Rechtsschutz. Ob die Gegenseite die Kosten übernimmt, hängt vom berechtigten Anspruch und der nötigen Rechtsverfolgung ab.
Mehr erfahrenMietwagen oder Entschädigung?
Brauchen Sie ein Ersatzauto, klären Sie Fahrzeugklasse, Preis und Mietdauer. Heben Sie Vertrag, Rechnung und Reparaturtermine auf. Nutzungsausfall – Geld für die Zeit, in der Ihr Auto wegen des Unfalls ausfällt – ist eine andere Möglichkeit mit eigenen Voraussetzungen.
Mehr erfahrenKindersitz nach dem Unfall
Schäden können unsichtbar sein. Britax Römer und CYBEX empfehlen nach einem Unfall den Austausch. Beachten Sie die Anleitung Ihres Modells und nutzen Sie einen möglicherweise beschädigten Sitz nicht weiter. Dokumentieren Sie Sitz, Befestigung und Unfall; die Erstattung wird gesondert geklärt.
Mehr erfahrenVerletzt? Gesundheit zuerst
Ärztliche Befunde und Belege helfen bei Ansprüchen wegen Verletzungen, entgangenem Einkommen oder nötiger Hilfe im Haushalt. Dafür zählen Verantwortung, Unfallzusammenhang und tatsächliche Folgen. Medizinische Hilfe und anwaltliche Prüfung sind eigene Aufgaben neben dem Fahrzeugschaden.
Mehr erfahrenBleibt das Auto weniger wert?
Auch nach guter Reparatur kann der Unfall den Verkaufspreis drücken. Das nennt man merkantile Wertminderung. Fahrzeug, Alter, Zustand, frühere Schäden, Reparatur und Markt entscheiden, ob und wie viel Wertverlust bleibt.
Mehr erfahrenAusfalltage belegen
Halten Sie fest, wann das Auto nicht nutzbar war, ob Sie es gebraucht hätten und hätten fahren können. Notieren Sie Ersatzmöglichkeiten sowie Reparatur- oder Kaufdaten. Fahrzeuggruppe und anerkannte Dauer bestimmen eine mögliche Entschädigung.
Mehr erfahrenWelche Werkstatt darf reparieren?
Werkstattwahl und Kostenerstattung sind zwei Fragen. Bei Abrechnung ohne Reparaturrechnung kann die Versicherung begründet auf eine günstigere Werkstatt verweisen. In der Kasko kann eine Werkstattbindung gelten. Prüfen Sie Vertrag, Fahrzeughistorie und Abrechnung, bevor Sie zustimmen.
Mehr erfahrenAbschleppen und Standgebühren
Klären Sie ein geeignetes Transportziel und bewahren Sie Auftrag und Rechnung auf. Notieren Sie Standtage und vermeiden Sie unnötige Verzögerungen. Ob Kosten ersetzt werden, hängt von Verantwortung, Notwendigkeit und angemessener Höhe ab.
Mehr erfahrenAuszahlung ohne Reparaturrechnung
Das heißt fiktive Abrechnung. Bei einem Haftpflichtschaden kann sie möglich sein. Prüfen Sie Abzüge, Ihren Haftungsanteil und den passenden Abrechnungsweg. Mehrwertsteuer wird nur ersetzt, soweit sie tatsächlich anfällt; ein Gutachten garantiert keine bestimmte Auszahlung.
Mehr erfahrenTelefon, Porto und weitere Auslagen
Notieren Sie unfallbedingte Ausgaben und sammeln Sie Belege. Es gibt keinen bundesweit fest zugesagten Pauschalbetrag. Lassen Sie klären, ob eine Pauschale oder einzelne Nachweise passen und welche Kosten damit schon erfasst sind.
Mehr erfahrenWas bleibt bei einem Totalschaden?
Der Wiederbeschaffungswert ist der nötige Betrag für ein gleichwertiges Ersatzauto. Der Restwert ist der Wert Ihres beschädigten Wagens. Die Differenz heißt Wiederbeschaffungsaufwand. Prüfen Sie Markt, Ausstattung, Zustand, frühere Schäden, Steuer und Haftungsanteil vor Verkauf oder Angebotsannahme.
Mehr erfahrenDetails und Voraussetzungen finden Sie in den verlinkten Ratgebern. Zum Nachlesen:
Frage zum Gutachten klären
Schildern Sie kurz den Schaden und den Fahrzeugstandort. Wir erklären, welche Unterlagen benötigt werden und welcher nächste Schritt fachlich sinnvoll ist.
Weitere Ratgeber zum Thema Kfz-Gutachten
Wählen Sie den nächsten Beitrag danach aus, welche Entscheidung oder Unterlage bei Ihrem Schaden gerade offen ist:
Fiktive Abrechnung
Schaden vor einer Auszahlung vollständig beziffern lassen
Wirtschaftlicher Totalschaden
Vor Verkauf oder Restwertannahme die Werte prüfen
Wiederbeschaffungswert
Vergleichsfahrzeuge, Zustand und Ausstattung richtig einordnen
Kfz-Gutachter Kosten
Honorar und möglichen Kostenweg vor Auftrag klären
Nutzungsausfallentschädigung
Ausfalltage und benötigte Nachweise früh sichern
Nutzungsausfalltabelle 2026
Tagessätze einordnen und tatsächliche Dauer belegen
Versicherung zahlt nicht?
Ablehnung und Prüfbericht vollständig prüfen lassen
Nach dem Unfall
Sofortmaßnahmen und Unterlagen Schritt für Schritt
Kfz-Gutachter in Ihrer Nähe
Mobile Begutachtungen bieten wir nach Termin in Berlin, Brandenburg und ausgewählten Regionen Nordrhein-Westfalens an:
Das könnte Sie auch interessieren
Kaskogutachten: Auftrag und Kosten vorher klären
Freie Gutachterwahl: Wen dürfen Sie beauftragen?
Versicherung zahlt nicht: Was können Sie tun?
HUK-Coburg-Schaden: Gutachter, Meldung und nächste Schritte

Freie Werkstattwahl: Wer entscheidet und wer zahlt?
Kfz-Gutachter-Kosten: Was kostet das Gutachten und wer zahlt?