HUK-Coburg-Schaden: Gutachter, Meldung und nächste Schritte
Bei der HUK-Abrechnung fehlt Geld oder der Schadenstatus bleibt unklar? Sammeln Sie zuerst die vollständigen Unterlagen und fragen Sie nach dem konkreten Grund. Haftpflicht und eigene Kasko laufen nicht nach denselben Regeln. Mit einer klaren Frage kommen Sie meist weiter als mit einer pauschalen Beschwerde.
Ein Schritt nach dem anderen
Was Sie jetzt tun können
- 1Halten Sie Schadennummer und Ansprechpartner fest. Sichern Sie den angezeigten digitalen Bearbeitungsstand.
- 2Sammeln Sie Gutachten, Abrechnung und Kürzungsbericht vollständig.
- 3Fragen Sie schriftlich, welche Unterlage oder welche Position noch offen ist.
- 4Senden Sie uns technische Einwände. Geht es um die Durchsetzung einer Zahlung, nehmen Sie anwaltliche Hilfe hinzu.
Bei Ihrer eigenen Kasko sind auch Werkstattbindung, Selbstbeteiligung und vereinbarte Gutachterkosten wichtig.
Aarons Tipp
„„In Bearbeitung“ ist ein Status. Noch keine Antwort auf Ihre konkrete Frage.“
HUK-COBURG-Schaden: Welcher Betrag ist noch offen?
Handelt es sich um Ihre eigene Kasko oder um die Haftpflichtversicherung des Unfallgegners? Klären Sie das zuerst. Davon hängt ab, auf welcher Grundlage die HUK Ihren Schaden prüft.
Notieren Sie für jede Position Ihre Forderung, die Zahlung und den offenen Rest. Fragen Sie nach dem Grund eines Abzugs und dem aktuellen Prüfstand. Der Versicherername allein erklärt noch nicht, warum eine Zahlung abweicht.
Direkt nach dem Unfall
Sichern Sie die Unfallstelle und helfen Sie Verletzten. Passen Sie die Absicherung an Sicht, Verkehr und Gefahren an. Machen Sie Fotos nur von einer sicheren Stelle aus. Hilfreich sind Fahrzeugstellungen, Kennzeichen und wichtige Merkmale der Fahrbahn.
Tauschen Sie die nötigen Daten aus und notieren Sie Zeugen. Bei Verletzten, Gefahr oder unklarer Lage holen Sie professionelle Hilfe. Beschreiben Sie, was Sie selbst gesehen haben. Die Verantwortung für den Unfall muss gegebenenfalls noch geklärt werden.
Den Schaden bei der HUK melden
Die HUK bietet eine Online-Meldung und die Telefonnummer 09561 96 108 an. Einen eigenen Meldeweg gibt es auch für Geschädigte eines HUK-versicherten Unfallgegners. Bewahren Sie die Bestätigung und Schadennummer auf.
Ihren Versicherungsnehmern empfiehlt die HUK die Meldung spätestens binnen sieben Tagen. Beachten Sie daneben Ihre gesetzlichen und vertraglichen Pflichten: Ein relevanter Schaden ist dem eigenen Versicherer unverzüglich zu melden.
Was tun bei einer abweichenden Abrechnung?
Den Grund für jeden Abzug erfragen
Markieren Sie im Schreiben, welche Position gekürzt wurde und warum. Reparaturkosten, Wertminderung und Gutachterhonorar sind unterschiedliche Fragen. Bitten Sie um den Prüfbericht und die konkrete Berechnung. Die Höhe des Abzugs allein sagt noch nicht, ob er berechtigt ist.
Günstigere Werkstatt oder vereinbarte Werkstattbindung?
Verweist die HUK auf eine günstigere Werkstatt, sind unter anderem technische Gleichwertigkeit, Erreichbarkeit und die Umstände Ihres Autos zu prüfen. Legen Sie dazu Angaben zum Betrieb und Ihre Wartungsnachweise vor.
Bei der eigenen Kasko kann eine vereinbarte Werkstattbindung gelten. Sie legt vertraglich fest, wie die Werkstatt ausgewählt wird. Die freie Auswahl eines Betriebs und die Erstattung seiner Preise sind verschiedene Fragen.
Die Frage an die richtige Stelle geben
Ihr Sachverständiger kann technische Einwände anhand von Gutachten und Prüfbericht beantworten. Bei Streit über Haftung, Vertragsbedingungen oder eine abschließende Abfindung hilft rechtliche Beratung.
Klären Sie vor einem weiteren Auftrag oder einer Klage die möglichen Kosten. Notieren Sie, wann Sie welche Unterlagen eingereicht haben und welche Antwort noch fehlt.
Abrechnung und Werkstattauftrag genauer prüfen
Betrag, Beleg und offene Frage verbinden
Ordnen Sie jeder offenen Position den passenden Nachweis zu. Für Reparaturarbeiten sind das etwa Schadenfotos und die Kalkulation. Bei Nutzungsausfall geht es um die Zeit, in der Sie das Auto nicht nutzen konnten, und weitere Anspruchsvoraussetzungen. Eine Wertminderung muss für Ihr Fahrzeug begründet sein.
Prüfen Sie auch, worauf sich eine Zahlung bezieht und ob sie vorläufig ist. Wurde ein Stundenlohn geändert, fragen Sie nach dem zugrunde gelegten Betrieb und dessen Preisen. Eine einzelne klare Frage hilft mehr als ein pauschaler Widerspruch gegen die Gesamtsumme.
Was bedeutet Kasko SELECT?
Kasko SELECT ist ein HUK-Produkt mit Werkstattbindung. Prüfen Sie in Ihrem Versicherungsschein, ob Sie diesen Baustein oder eine ähnliche Vereinbarung haben. Bei einem Anspruch gegen die gegnerische Haftpflichtversicherung ist Ihr eigenes Kaskoprodukt nicht automatisch maßgeblich.
Auch ein Partnerbetrieb muss fachgerecht und nach den passenden Herstellervorgaben reparieren. Klären Sie, wer den Auftrag erteilt und welche Leistungen zugesagt sind. Für technische Rückfragen helfen Arbeitsplan, Fotos und Diagnoseprotokolle. Die Partnerschaft allein sagt nichts gegen die Reparaturqualität.
Welche Unterstützung hilft bei offenen Fragen?
Die technische Frage bestimmt den Auftrag
Ein Gutachten soll erklären, welche Schäden vorliegen, welche alten Schäden zu beachten sind und wie repariert werden soll. Die Begründung zählt mehr als eine hohe Gesamtsumme. Ein privat beauftragter Bericht bindet Versicherung oder Gericht nicht automatisch.
Prüfen Sie zuerst, was die vorhandenen Unterlagen schon beantworten. Bei einem technischen Einwand kann eine ergänzende Stellungnahme genügen. Halten Sie die offene Frage im Auftrag fest und klären Sie Honorar und mögliche Eigenkosten.
Rechtliche Schritte vorbereiten
Bei Streit über Unfallursache, Haftungsquote oder Erstattung kann ein Anwalt die nächsten Schritte prüfen. Geben Sie dafür den gesamten Schriftwechsel weiter, dazu Gutachten, Auftrag, Rechnung, Zahlungen und bereits versandte Nachweise.
Besprechen Sie, welcher Betrag weiterverfolgt werden kann und welche Beweise fehlen. Vor einem Prozess sind auch Fristen, Gegenargumente und das Kostenrisiko wichtig. Ob Anwaltskosten ersetzt werden, hängt vom konkreten Anspruch ab.
Was lässt sich aus Gerichtsurteilen ableiten?
Werkstattpreise und Gutachterkosten unterscheiden
Der BGH behandelte in VI ZR 267/14 vom 28.04.2015 den Verweis auf eine günstigere Reparaturmöglichkeit. VI ZR 280/22 vom 12.03.2024 betrifft dagegen das Sachverständigenrisiko, also bestimmte Kostenrisiken einer Begutachtung. Dabei können Anspruchsteller und Zahlungsweg entscheidend sein.
Keines dieser Stichworte bedeutet, dass jedes Zweitgutachten bezahlt werden muss. Für die Anwendung zählen Streitfrage und tatsächliche Voraussetzungen. Der Name des beklagten Versicherers ist dafür nicht ausschlaggebend.
Haftpflicht und Kasko haben verschiedene Grundlagen
Beim Haftpflichtschaden sind unter anderem die Verantwortung für den Unfall, der nötige Reparaturaufwand und eine mögliche Mithaftung wichtig. Bei der eigenen Kasko kommt es zusätzlich auf die Versicherungsbedingungen an.
Reichen Sie Fotos, Kalkulation und Vertrag passend zur offenen Frage ein. Freie Gutachterwahl allein beantwortet noch nicht, wer die Rechnung trägt oder ob eine zweite Untersuchung nötig ist. Bitten Sie um eine konkrete Antwort zur betroffenen Position.
Häufige Fragen zur Schadenmeldung
Kann ich ohne eigenen HUK-Vertrag einen Schaden melden?
Ja. Die HUK hat einen Meldeweg für Geschädigte eines HUK-versicherten Unfallgegners. Halten Sie Unfallzeit, Ort, Kennzeichen, Ablauf und eine bereits vorhandene Schadennummer bereit.
Mit der Meldung ist die Haftung noch nicht anerkannt. Ihre Forderung müssen Sie anschließend mit Betrag und passenden Nachweisen darlegen.
Sehe ich jede gegnerische Haftpflichtforderung in „Meine HUK“?
Davon sollten Sie nicht ausgehen. Die HUK nennt den digitalen Schadenstatus für Kfz-Kasko und bestimmte Sachversicherungsschäden. Fragen Sie bei einer gegnerischen Haftpflichtforderung nach dem passenden Auskunftsweg.
Belege und Fotos können laut Schadenservice mit Schadennummer übermittelt werden. Bewahren Sie die Versandbestätigung auf. Eine Statusanzeige ersetzt keine Antwort zu einer einzelnen offenen Forderung.
Wie halte ich einen Treffer am Rad fest?
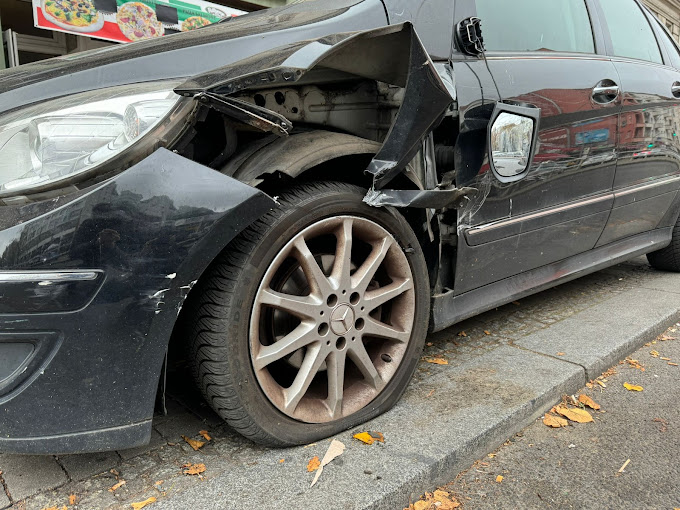
Fotografieren Sie Schäden an Felge und Reifen. Notieren Sie auch Veränderungen wie ein schief stehendes Lenkrad, neue Vibrationen oder Druckverlust. Eine beschädigte Reifenflanke muss fachlich beurteilt werden; auch weitere Bauteile können eine Prüfung brauchen.
Bei Zweifeln an der Sicherheit fahren Sie nicht selbst zur Besichtigung. Für einen Vor-Ort-Termin in Berlin oder einem betreuten NRW-Einsatzgebiet nennen Sie den sicheren Abstellort und den Zugang zum Fahrzeug.
Ihr nächster Schritt
Stellen Sie Ihre Forderung und die HUK-Zahlung gegenüber. Wählen Sie dann den konkreten offenen Punkt: Fehlt ein technischer Nachweis, eine Berechnung oder eine rechtliche Klärung? Mit dieser Frage lassen sich Rückfragen und weitere Aufträge gezielt vorbereiten.
Jeder Unfall ist anders. Bei Streit über Ansprüche oder Fristen hilft ein Verkehrsrechtsanwalt; wir helfen beim Fahrzeugschaden.
Weitere Fragen nach dem Unfall
Welche Frage ist bei Ihnen noch offen? Die passenden Ratgeber helfen Ihnen beim nächsten Schritt.
Gutachterkosten klären
Ein Gutachten kann nötige Beweise sichern. Ob die Gegenseite es bezahlt, hängt von Verantwortung und Schaden ab. Fragen Sie vor dem Auftrag nach Honorar, Nebenkosten und Ihrem möglichen Eigenanteil. Bei Kasko zählt Ihr Vertrag.
Mehr erfahrenHilfe bei Streit um Geld
Eine Verkehrskanzlei prüft Verantwortung, Kürzungen und Ansprüche. Fragen Sie vor dem Auftrag nach Gebühren und Rechtsschutz. Ob die Gegenseite die Kosten übernimmt, hängt vom berechtigten Anspruch und der nötigen Rechtsverfolgung ab.
Mehr erfahrenMietwagen oder Entschädigung?
Brauchen Sie ein Ersatzauto, klären Sie Fahrzeugklasse, Preis und Mietdauer. Heben Sie Vertrag, Rechnung und Reparaturtermine auf. Nutzungsausfall – Geld für die Zeit, in der Ihr Auto wegen des Unfalls ausfällt – ist eine andere Möglichkeit mit eigenen Voraussetzungen.
Mehr erfahrenKindersitz nach dem Unfall
Schäden können unsichtbar sein. Britax Römer und CYBEX empfehlen nach einem Unfall den Austausch. Beachten Sie die Anleitung Ihres Modells und nutzen Sie einen möglicherweise beschädigten Sitz nicht weiter. Dokumentieren Sie Sitz, Befestigung und Unfall; die Erstattung wird gesondert geklärt.
Mehr erfahrenVerletzt? Gesundheit zuerst
Ärztliche Befunde und Belege helfen bei Ansprüchen wegen Verletzungen, entgangenem Einkommen oder nötiger Hilfe im Haushalt. Dafür zählen Verantwortung, Unfallzusammenhang und tatsächliche Folgen. Medizinische Hilfe und anwaltliche Prüfung sind eigene Aufgaben neben dem Fahrzeugschaden.
Mehr erfahrenBleibt das Auto weniger wert?
Auch nach guter Reparatur kann der Unfall den Verkaufspreis drücken. Das nennt man merkantile Wertminderung. Fahrzeug, Alter, Zustand, frühere Schäden, Reparatur und Markt entscheiden, ob und wie viel Wertverlust bleibt.
Mehr erfahrenAusfalltage belegen
Halten Sie fest, wann das Auto nicht nutzbar war, ob Sie es gebraucht hätten und hätten fahren können. Notieren Sie Ersatzmöglichkeiten sowie Reparatur- oder Kaufdaten. Fahrzeuggruppe und anerkannte Dauer bestimmen eine mögliche Entschädigung.
Mehr erfahrenWelche Werkstatt darf reparieren?
Werkstattwahl und Kostenerstattung sind zwei Fragen. Bei Abrechnung ohne Reparaturrechnung kann die Versicherung begründet auf eine günstigere Werkstatt verweisen. In der Kasko kann eine Werkstattbindung gelten. Prüfen Sie Vertrag, Fahrzeughistorie und Abrechnung, bevor Sie zustimmen.
Mehr erfahrenAbschleppen und Standgebühren
Klären Sie ein geeignetes Transportziel und bewahren Sie Auftrag und Rechnung auf. Notieren Sie Standtage und vermeiden Sie unnötige Verzögerungen. Ob Kosten ersetzt werden, hängt von Verantwortung, Notwendigkeit und angemessener Höhe ab.
Mehr erfahrenAuszahlung ohne Reparaturrechnung
Das heißt fiktive Abrechnung. Bei einem Haftpflichtschaden kann sie möglich sein. Prüfen Sie Abzüge, Ihren Haftungsanteil und den passenden Abrechnungsweg. Mehrwertsteuer wird nur ersetzt, soweit sie tatsächlich anfällt; ein Gutachten garantiert keine bestimmte Auszahlung.
Mehr erfahrenTelefon, Porto und weitere Auslagen
Notieren Sie unfallbedingte Ausgaben und sammeln Sie Belege. Es gibt keinen bundesweit fest zugesagten Pauschalbetrag. Lassen Sie klären, ob eine Pauschale oder einzelne Nachweise passen und welche Kosten damit schon erfasst sind.
Mehr erfahrenWas bleibt bei einem Totalschaden?
Der Wiederbeschaffungswert ist der nötige Betrag für ein gleichwertiges Ersatzauto. Der Restwert ist der Wert Ihres beschädigten Wagens. Die Differenz heißt Wiederbeschaffungsaufwand. Prüfen Sie Markt, Ausstattung, Zustand, frühere Schäden, Steuer und Haftungsanteil vor Verkauf oder Angebotsannahme.
Mehr erfahrenDetails und Voraussetzungen finden Sie in den verlinkten Ratgebern. Zum Nachlesen:
Frage zum Gutachten klären
Schildern Sie kurz den Schaden und den Fahrzeugstandort. Wir erklären, welche Unterlagen benötigt werden und welcher nächste Schritt fachlich sinnvoll ist.
Weitere Ratgeber zum Thema Kfz-Gutachten
Wählen Sie den nächsten Beitrag danach aus, welche Entscheidung oder Unterlage bei Ihrem Schaden gerade offen ist:
Fiktive Abrechnung
Schaden vor einer Auszahlung vollständig beziffern lassen
Wirtschaftlicher Totalschaden
Vor Verkauf oder Restwertannahme die Werte prüfen
Wiederbeschaffungswert
Vergleichsfahrzeuge, Zustand und Ausstattung richtig einordnen
Kfz-Gutachter Kosten
Honorar und möglichen Kostenweg vor Auftrag klären
Nutzungsausfallentschädigung
Ausfalltage und benötigte Nachweise früh sichern
Nutzungsausfalltabelle 2026
Tagessätze einordnen und tatsächliche Dauer belegen
Versicherung zahlt nicht?
Ablehnung und Prüfbericht vollständig prüfen lassen
Nach dem Unfall
Sofortmaßnahmen und Unterlagen Schritt für Schritt
Kfz-Gutachter in Ihrer Nähe
Mobile Begutachtungen bieten wir nach Termin in Berlin, Brandenburg und ausgewählten Regionen Nordrhein-Westfalens an:
Das könnte Sie auch interessieren
Kaskogutachten: Auftrag und Kosten vorher klären
Freie Gutachterwahl: Wen dürfen Sie beauftragen?
Versicherung zahlt nicht: Was können Sie tun?
Allianz-Schaden: Gutachter, Unterlagen und nächste Schritte

Freie Werkstattwahl: Wer entscheidet und wer zahlt?
Kfz-Gutachter-Kosten: Was kostet das Gutachten und wer zahlt?
Nach dem Unfall: Ihr Schritt-für-Schritt-Plan