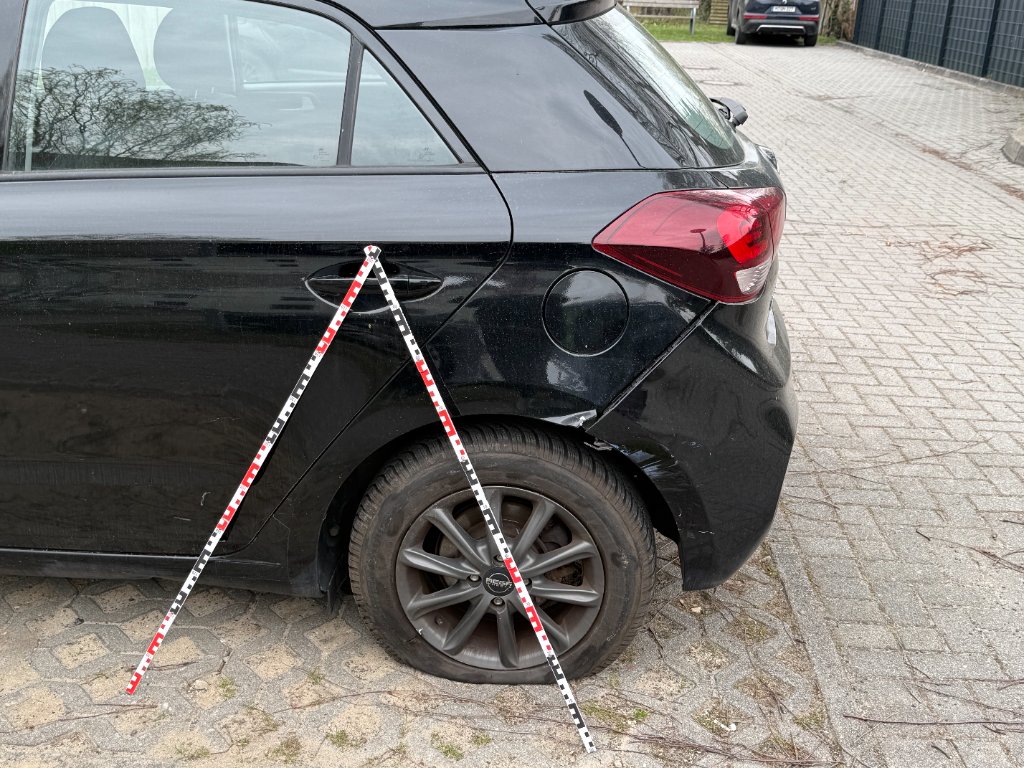
Wie lange dauert ein Kfz-Gutachten?
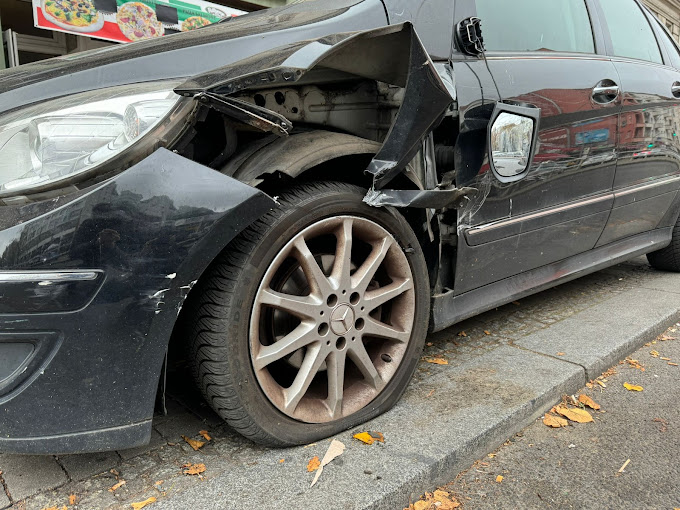
Wann ist das Gutachten fertig? Das hängt vor allem davon ab, wann das Auto besichtigt werden kann und ob weitere Prüfungen nötig sind. Gute Unterlagen und ein erreichbarer Werkstattkontakt helfen. Die spätere Zahlung der Versicherung ist ein eigener Schritt und hat eine andere Uhr.
Ein Schritt nach dem anderen
Was Sie jetzt tun können
- 1Nennen Sie uns den aktuellen Fahrzeugstandort, Ansprechpartner und Schlüsselzugang.
- 2Halten Sie Fahrzeugpapiere, Unfallfotos und Angaben zu Vorschäden bereit.
- 3Teilen Sie mit, ob das Auto schon zerlegt oder repariert wurde und welche Untersuchungen noch fehlen.
- 4Fragen Sie nach dem nächsten konkreten Termin und fehlenden Unterlagen. Bei einer späteren Zahlungsfrage wenden Sie sich an Versicherung oder Anwalt.
Wir stimmen den Berichttermin anhand Ihres Falls ab. Zusätzliche Befunde können eine Ergänzung nötig machen.
Aarons Tipp
„Ein erreichbarer Schlüssel ist manchmal schneller als die dritte Erinnerungsmail.“
Von der Anfrage bis zum fertigen Gutachten
1. Unfall sichern und Termin anfragen
Nach dem Unfall haben Absicherung und Hilfe für Verletzte Vorrang. Melden Sie einen relevanten Schaden Ihrer eigenen Versicherung unverzüglich. Danach lässt sich klären, welche Begutachtung gebraucht wird.
Nennen Sie für den Termin den Fahrzeugstandort, den Zugang und erkennbare Sicherheitsprobleme. Eine Ankunft innerhalb von 24 Stunden braucht eine Terminbestätigung. Beim Haftpflichtschaden hängt die Erstattung der Gutachterkosten unter anderem von Haftung und Erforderlichkeit ab.
2. Das Fahrzeug untersuchen
Bei der Besichtigung werden Fahrzeugdaten, Schäden und Spuren vor einer Reparatur festgehalten. Der Zustand entscheidet, ob Fotos genügen oder Messungen, Diagnose und weitere Prüfungen nötig sind.
Danach werden die Reparaturkosten berechnet. Dafür können Kalkulationsprogramme wie DAT oder Audatex sowie die passenden Herstellervorgaben genutzt werden.
3. Den Bericht fertigstellen
Wenn die nötigen Untersuchungsergebnisse vorliegen, folgen Berechnung, Bewertung und Kontrolle. Je nach Auftrag gehören Reparaturkosten, Wertminderung, Fahrzeugwerte und eine Einschätzung der Ausfallzeit dazu.
Sie erhalten den Bericht mit seinen Anlagen üblicherweise digital. Eine Druckfassung wird gesondert vereinbart. Wann die Versicherung anschließend entscheidet oder zahlt, ist ein eigener Teil des Ablaufs.
Was kann länger dauern?
Der sichtbare Schaden allein bestimmt die Dauer nicht. Ein Kratzer lässt sich oft rasch aufnehmen. Ein kleiner Anstoß kann aber eine Diagnose oder den Ausbau von Teilen nötig machen. Bei schweren Schäden, seltenen Autos oder Oldtimern kann auch die Suche nach passenden Fahrzeugwerten mehr Zeit brauchen.
Fragen Sie nach dem konkreten Stand: Welche Untersuchung fehlt noch? Wann ist eine verlässliche Rückmeldung möglich? Das hilft mehr als eine pauschale Zeitangabe nach Schadenhöhe.
Welche Fristen müssen Sie beachten?
Sichern Sie Beweise frühzeitig. Die regelmäßige Verjährung von drei Jahren nach § 195 BGB ist keine empfohlene Wartezeit. Ihr Beginn hängt nach § 199 BGB grundsätzlich vom Jahresende und Ihrer Kenntnis ab. Besonderheiten sollten rechtlich geprüft werden.
Dem eigenen Versicherer müssen Sie einen relevanten Schaden nach § 30 VVG unverzüglich melden. Eine allgemeine Siebentagefrist ersetzt das nicht. Bei Leasing können weitere Melde- und Freigabepflichten hinzukommen. Eine feste Zahlungsfrist von vier bis sechs Wochen nach Eingang des Gutachtens gilt nicht für jeden Fall.
Das Gutachten wird erst später angefragt
Was ist seit dem Unfall passiert?
Nennen Sie Unfalltag, erste Anfrage und heutigen Fahrzeugstandort. Teilen Sie mit, ob das Auto weiter genutzt, transportiert, zerlegt oder repariert wurde. Auch ein späterer weiterer Schaden gehört dazu.
Ordnen Sie Originalfotos, Werkstattbilder, Rechnungen und Berichte dem jeweiligen Zustand zu. Unbekannte Zeitpunkte lassen Sie offen. Mit der ersten Anfrage müssen Sie nicht warten, bis jeder Beleg vorliegt.
Was lässt sich heute noch feststellen?
Eine heutige Besichtigung zeigt zuerst den jetzigen Zustand. Was sich daraus über den früheren Unfall sagen lässt, hängt von erhaltenen Spuren und Unterlagen ab. Eine Reparaturrechnung ersetzt nicht jede fehlende Aufnahme vor der Reparatur.
Den früheren Schaden zu bewerten und den Unfallablauf zu rekonstruieren sind verschiedene Aufgaben. Besprechen Sie, welche Frage Sie klären möchten und welche Belege dafür noch vorhanden sind.
Den passenden Auftrag eingrenzen
Schicken Sie die vorhandenen Unterlagen und nennen Sie die offene Frage. Geht es etwa um den Schaden vor der Reparatur oder um eine bestimmte Kontaktstelle? Wir klären, was am heutigen Fahrzeug noch sinnvoll untersucht werden kann.
Danach vereinbaren wir Umfang, Zugang und Honorar. Eine Bestätigung des reparierten Zustands hat einen anderen Zweck als die Bewertung des ursprünglichen Schadens. Rechtliche Fristen müssen unabhängig davon beachtet werden.
Kann ich auch einige Zeit nach dem Unfall anfragen?
Ja. Beschreiben Sie den Ablauf und alle Veränderungen am Auto. Vor dem Auftrag wird geklärt, welche Aussagen mit den vorhandenen Spuren und Unterlagen noch möglich sind. Wie viele Tage vergangen sind, entscheidet das allein nicht.
Was Sie vor dem Termin vorbereiten können
Halten Sie Unfallbericht, Originalfotos, Fahrzeugdaten und Kontaktdaten bereit. Für die Zuordnung des Autos hilft meist die Zulassungsbescheinigung Teil I, früher Fahrzeugschein genannt. Wartungs- und Reparaturbelege sowie Angaben zu alten Schäden sparen Rückfragen.
Klären Sie den Zugang mit der Werkstatt oder dem Abstellbetrieb. Eigentums- oder Leasingnachweise werden je nach Auftrag benötigt. Übergeben Sie Schlüssel nur an eine vereinbarte, berechtigte Person und halten Sie die Übergabe fest.
Der Ablauf bis zur Versicherungszahlung
Die erste Stunde: Hilfe und sichere Dokumentation
Sichern Sie sich selbst und die Unfallstelle. Helfen Sie Verletzten und rufen Sie bei einem Notfall 112. Erst danach kommen Fotos: Fahrzeugstellungen, Straßenverlauf und Verkehrszeichen, dann Kontaktspuren und Schäden.
Tauschen Sie Namen, Anschriften, Kennzeichen und Versicherungsdaten aus. Notieren Sie erreichbare Zeugen und holen Sie die Polizei, wenn eine Aufnahme erforderlich ist, etwa bei Verletzungen. Fotografieren Sie nur aus sicheren Positionen. Trennen Sie eigene Beobachtungen von späteren Vermutungen.
Den Termin am tatsächlichen Standort vereinbaren
Teilen Sie mit, ob das Auto in einer Werkstatt, auf einem privaten Stellplatz oder beim Abschleppunternehmen steht. Nennen Sie den Ansprechpartner, neue Warnmeldungen, Fahrprobleme und bereits begonnene Arbeiten. Vereinbaren Sie, wer Zugang und Schlüssel bereitstellt.
Ein Termin am selben oder nächsten Tag hängt von Auslastung, Erreichbarkeit und den nötigen Prüfbedingungen ab und wird konkret bestätigt. Fahren Sie ein möglicherweise unsicheres Auto nicht weiter, um den Termin zu beschleunigen.
Besichtigen, prüfen und kalkulieren
Nach der sichtbaren Schadenaufnahme können weitere Prüfungen nötig sein. Das gilt etwa bei einem Radtreffer, einer verschobenen Sensorhalterung oder verdeckten Bauteilen. Mess- und Diagnoseprotokolle müssen zum Fahrzeug und seinem jeweiligen Zustand gehören.
Bei Radarsensoren richten sich Diagnose und Kalibrierung nach Fahrzeug, Einbaulage und Reparaturvorgaben. Nicht jedes Unfallauto braucht jede Prüfung. Fehlende Befunde, eine notwendige Demontage oder eine besondere Fahrzeugbewertung können den Berichtabschluss verschieben.
Den fertigen Bericht erhalten
Fragen Sie beim Termin, wann der Bericht voraussichtlich fertig wird und was den Abschluss noch beeinflussen kann. Eine erste Einschätzung ist noch keine abgeschlossene Bewertung. Auch ein Expressauftrag muss die nötigen Untersuchungen enthalten.
Prüfen Sie nach Erhalt Fahrzeugdaten und Anlagen. Reichen Sie das Gutachten mit Schadennummer und einer Aufstellung Ihrer Forderungen ein. Wenn Sie anwaltlich vertreten werden, stimmen Sie die Weitergabe ab.
Die Versicherung prüft Ihre Forderung
Die Versicherung prüft Haftung, Schadenhöhe und Unterlagen. Ein fertiges Gutachten legt deshalb noch keinen Zahlungstag fest. Bitten Sie um eine Eingangsbestätigung und fragen Sie gezielt nach offenen Punkten.
Beim eigenen Versicherungsvertrag regelt § 14 VVG die Fälligkeit nach Abschluss der nötigen Prüfung. Unter seinen Voraussetzungen sind Abschlagszahlungen möglich. Das ist keine feste Auszahlungsfrist für jeden gegnerischen Haftpflichtversicherer. Lassen Sie unklare Kürzungen oder ausbleibende Zahlungen anhand des konkreten Vorgangs prüfen.
Wenn Sie den Bericht besonders schnell brauchen
Express und Kurzgutachten vorher genau besprechen
Sagen Sie, wofür Sie den Bericht brauchen und bis wann. Vereinbaren Sie dann den passenden Umfang und einen konkreten Termin. „Express“ allein bedeutet weder eine Fertigstellung in 24 Stunden noch den Verzicht auf notwendige Prüfungen.
Ein Kurzgutachten kann für einen überschaubaren Schaden passen. Bei verdeckten Schäden, möglichem Totalschaden oder strittiger Wertminderung kann ein zu kleiner Umfang wichtige Fragen offenlassen. Fragen Sie, was enthalten ist und wie spätere Erkenntnisse ergänzt werden.
Rückfragen vermeiden, Sicherheit wahren
Bereiten Sie Fahrzeugschein, Wartungs- und Reparaturbelege sowie Angaben zu bekannten Vorschäden vor. Notieren Sie Unfallzeit, Ort, Ablauf und Beteiligte. Originalfotos sollten erkennen lassen, ob sie vor oder nach dem Ausbau von Teilen entstanden sind.
Bei Elektro- und Hybridautos nennen Sie Warnungen sowie Schäden an Batterie oder Unterboden. Verändern, laden oder entriegeln Sie einen möglicherweise beschädigten Hochvoltbereich nicht selbst, um Zeit zu sparen. Sichere Arbeitsbedingungen und geeignete Fachleute haben Vorrang.
Wenn die Versicherung noch Fragen hat
Welche Information fehlt wirklich?
Eine Rückfrage kann für die Prüfung nötig sein. Fragen Sie, welcher Punkt noch offen ist und welche Unterlage ihn klären soll. Wird ein Dokument erneut angefordert, nennen Sie Ihr Versanddatum und fügen Sie die Eingangsbestätigung bei.
Bei einer weiteren Besichtigung klären Sie Zweck, Umfang und Termin. Auch die Haftung kann noch ungeklärt sein. Lassen Sie wiederholte unbegründete Anforderungen oder ausbleibende Antworten anhand des bisherigen Ablaufs rechtlich prüfen.
Absprachen und mögliche Zahlungsansprüche festhalten
Notieren Sie bei Telefonaten Datum, Gesprächspartner und Ergebnis. Bestätigen Sie wichtige Absprachen schriftlich und bitten Sie um eine begründete Antwort zu offenen Beträgen. Bei Bedarf kann eine passende Zahlungsaufforderung rechtlich vorbereitet werden.
Verzugszinsen beginnen nicht automatisch am 31. Tag nach jeder Schadenmeldung. Verzug bedeutet, dass eine fällige Zahlung unter den gesetzlichen Voraussetzungen ausbleibt. § 286 BGB regelt diese Voraussetzungen. Seine Dreißigtageregel betrifft Forderungen auf Bezahlung einer Leistung. Während des Verzugs sieht § 288 Absatz 1 BGB grundsätzlich fünf Prozentpunkte über dem Basiszinssatz vor. Die Anwendung auf Ihre Forderung und weitere Schritte sollten anwaltlich geprüft werden.
Neue Schäden und die tatsächliche Ausfallzeit
Die Werkstatt findet beim Ausbau einen weiteren Schaden
Die Werkstatt sollte das Bauteil, seinen Zustand und den Zeitpunkt mit Fotos festhalten. Informieren Sie den Sachverständigen vor weiteren Veränderungen. Er prüft, ob ein Nachtrag zum Gutachten nötig ist.
Der Nachtrag muss den Schaden dem Unfall zuordnen und schon berechnete Arbeiten berücksichtigen. Datum und Fassung sollten klar erkennen lassen, welcher Bericht ergänzt wird.
Ist die Zeit bis zum Gutachten automatisch Nutzungsausfall?
Nein. Nutzungsausfall betrifft den Verlust der Fahrzeugnutzung unter bestimmten Voraussetzungen. Die Zeit zwischen Auftrag und Bericht ist damit nicht automatisch gleichzusetzen.
Halten Sie Besichtigungs-, Werkstatt-, Freigabe- und Übergabetermine sowie begründete Wartezeiten fest. Für die Prüfung zählen auch die Nutzbarkeit des Autos und der tatsächliche Reparatur- oder Ersatzbeschaffungsablauf.
So planen Sie die nächsten Schritte
Vereinbaren Sie Besichtigung und erwarteten Berichttermin konkret. Fragen Sie nach, welche Unterlagen oder Untersuchungen noch fehlen. Besichtigung, fertiges Gutachten, Reparatur und Versicherungszahlung sind unterschiedliche Zeitabschnitte.
Für einen Termin in Berlin, Brandenburg oder einem betreuten NRW-Einsatzgebiet nennen Sie den tatsächlichen Abstellort. Ein gut vorbereiteter Zugang hilft, vermeidbare Rückfragen zu sparen.
Jeder Unfall ist anders. Bei Streit über Ansprüche oder Fristen hilft ein Verkehrsrechtsanwalt; wir helfen beim Fahrzeugschaden.
Weitere Fragen nach dem Unfall
Welche Frage ist bei Ihnen noch offen? Die passenden Ratgeber helfen Ihnen beim nächsten Schritt.
Gutachterkosten klären
Ein Gutachten kann nötige Beweise sichern. Ob die Gegenseite es bezahlt, hängt von Verantwortung und Schaden ab. Fragen Sie vor dem Auftrag nach Honorar, Nebenkosten und Ihrem möglichen Eigenanteil. Bei Kasko zählt Ihr Vertrag.
Mehr erfahrenHilfe bei Streit um Geld
Eine Verkehrskanzlei prüft Verantwortung, Kürzungen und Ansprüche. Fragen Sie vor dem Auftrag nach Gebühren und Rechtsschutz. Ob die Gegenseite die Kosten übernimmt, hängt vom berechtigten Anspruch und der nötigen Rechtsverfolgung ab.
Mehr erfahrenMietwagen oder Entschädigung?
Brauchen Sie ein Ersatzauto, klären Sie Fahrzeugklasse, Preis und Mietdauer. Heben Sie Vertrag, Rechnung und Reparaturtermine auf. Nutzungsausfall – Geld für die Zeit, in der Ihr Auto wegen des Unfalls ausfällt – ist eine andere Möglichkeit mit eigenen Voraussetzungen.
Mehr erfahrenKindersitz nach dem Unfall
Schäden können unsichtbar sein. Britax Römer und CYBEX empfehlen nach einem Unfall den Austausch. Beachten Sie die Anleitung Ihres Modells und nutzen Sie einen möglicherweise beschädigten Sitz nicht weiter. Dokumentieren Sie Sitz, Befestigung und Unfall; die Erstattung wird gesondert geklärt.
Mehr erfahrenVerletzt? Gesundheit zuerst
Ärztliche Befunde und Belege helfen bei Ansprüchen wegen Verletzungen, entgangenem Einkommen oder nötiger Hilfe im Haushalt. Dafür zählen Verantwortung, Unfallzusammenhang und tatsächliche Folgen. Medizinische Hilfe und anwaltliche Prüfung sind eigene Aufgaben neben dem Fahrzeugschaden.
Mehr erfahrenBleibt das Auto weniger wert?
Auch nach guter Reparatur kann der Unfall den Verkaufspreis drücken. Das nennt man merkantile Wertminderung. Fahrzeug, Alter, Zustand, frühere Schäden, Reparatur und Markt entscheiden, ob und wie viel Wertverlust bleibt.
Mehr erfahrenAusfalltage belegen
Halten Sie fest, wann das Auto nicht nutzbar war, ob Sie es gebraucht hätten und hätten fahren können. Notieren Sie Ersatzmöglichkeiten sowie Reparatur- oder Kaufdaten. Fahrzeuggruppe und anerkannte Dauer bestimmen eine mögliche Entschädigung.
Mehr erfahrenWelche Werkstatt darf reparieren?
Werkstattwahl und Kostenerstattung sind zwei Fragen. Bei Abrechnung ohne Reparaturrechnung kann die Versicherung begründet auf eine günstigere Werkstatt verweisen. In der Kasko kann eine Werkstattbindung gelten. Prüfen Sie Vertrag, Fahrzeughistorie und Abrechnung, bevor Sie zustimmen.
Mehr erfahrenAbschleppen und Standgebühren
Klären Sie ein geeignetes Transportziel und bewahren Sie Auftrag und Rechnung auf. Notieren Sie Standtage und vermeiden Sie unnötige Verzögerungen. Ob Kosten ersetzt werden, hängt von Verantwortung, Notwendigkeit und angemessener Höhe ab.
Mehr erfahrenAuszahlung ohne Reparaturrechnung
Das heißt fiktive Abrechnung. Bei einem Haftpflichtschaden kann sie möglich sein. Prüfen Sie Abzüge, Ihren Haftungsanteil und den passenden Abrechnungsweg. Mehrwertsteuer wird nur ersetzt, soweit sie tatsächlich anfällt; ein Gutachten garantiert keine bestimmte Auszahlung.
Mehr erfahrenTelefon, Porto und weitere Auslagen
Notieren Sie unfallbedingte Ausgaben und sammeln Sie Belege. Es gibt keinen bundesweit fest zugesagten Pauschalbetrag. Lassen Sie klären, ob eine Pauschale oder einzelne Nachweise passen und welche Kosten damit schon erfasst sind.
Mehr erfahrenWas bleibt bei einem Totalschaden?
Der Wiederbeschaffungswert ist der nötige Betrag für ein gleichwertiges Ersatzauto. Der Restwert ist der Wert Ihres beschädigten Wagens. Die Differenz heißt Wiederbeschaffungsaufwand. Prüfen Sie Markt, Ausstattung, Zustand, frühere Schäden, Steuer und Haftungsanteil vor Verkauf oder Angebotsannahme.
Mehr erfahrenDetails und Voraussetzungen finden Sie in den verlinkten Ratgebern. Zum Nachlesen:
Frage zum Gutachten klären
Schildern Sie kurz den Schaden und den Fahrzeugstandort. Wir erklären, welche Unterlagen benötigt werden und welcher nächste Schritt fachlich sinnvoll ist.
Weitere Ratgeber zum Thema Kfz-Gutachten
Wählen Sie den nächsten Beitrag danach aus, welche Entscheidung oder Unterlage bei Ihrem Schaden gerade offen ist:
Fiktive Abrechnung
Schaden vor einer Auszahlung vollständig beziffern lassen
Wirtschaftlicher Totalschaden
Vor Verkauf oder Restwertannahme die Werte prüfen
Wiederbeschaffungswert
Vergleichsfahrzeuge, Zustand und Ausstattung richtig einordnen
Kfz-Gutachter Kosten
Honorar und möglichen Kostenweg vor Auftrag klären
Nutzungsausfallentschädigung
Ausfalltage und benötigte Nachweise früh sichern
Nutzungsausfalltabelle 2026
Tagessätze einordnen und tatsächliche Dauer belegen
Versicherung zahlt nicht?
Ablehnung und Prüfbericht vollständig prüfen lassen
Nach dem Unfall
Sofortmaßnahmen und Unterlagen Schritt für Schritt
Kfz-Gutachter in Ihrer Nähe
Mobile Begutachtungen bieten wir nach Termin in Berlin, Brandenburg und ausgewählten Regionen Nordrhein-Westfalens an:
Das könnte Sie auch interessieren
Auto nach Unfall nicht fahrbereit: So kommt der Gutachter zum Fahrzeug
Unfallgutachten lesen und verstehen: Befund, Kalkulation und Werte richtig einordnen
Europäischen Unfallbericht ausfüllen: So geht’s
Unfallfotos: Ihre Checkliste für gute Belege
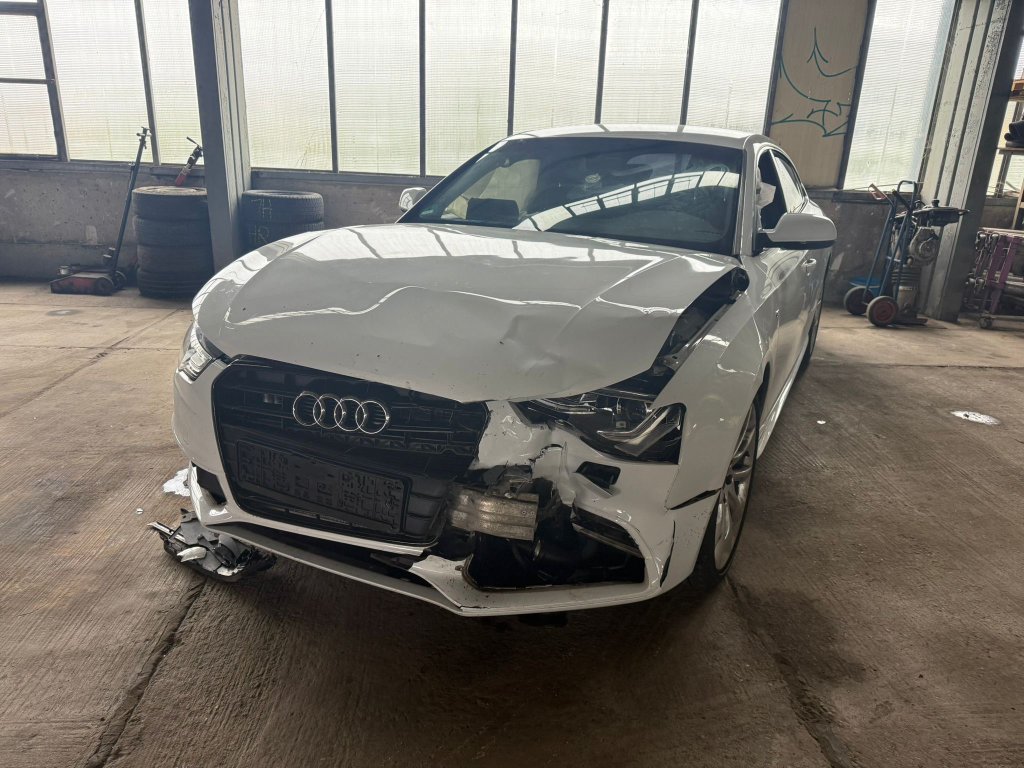
Wiederbeschaffungswert: Was kostet ein gleichwertiges Ersatzauto?
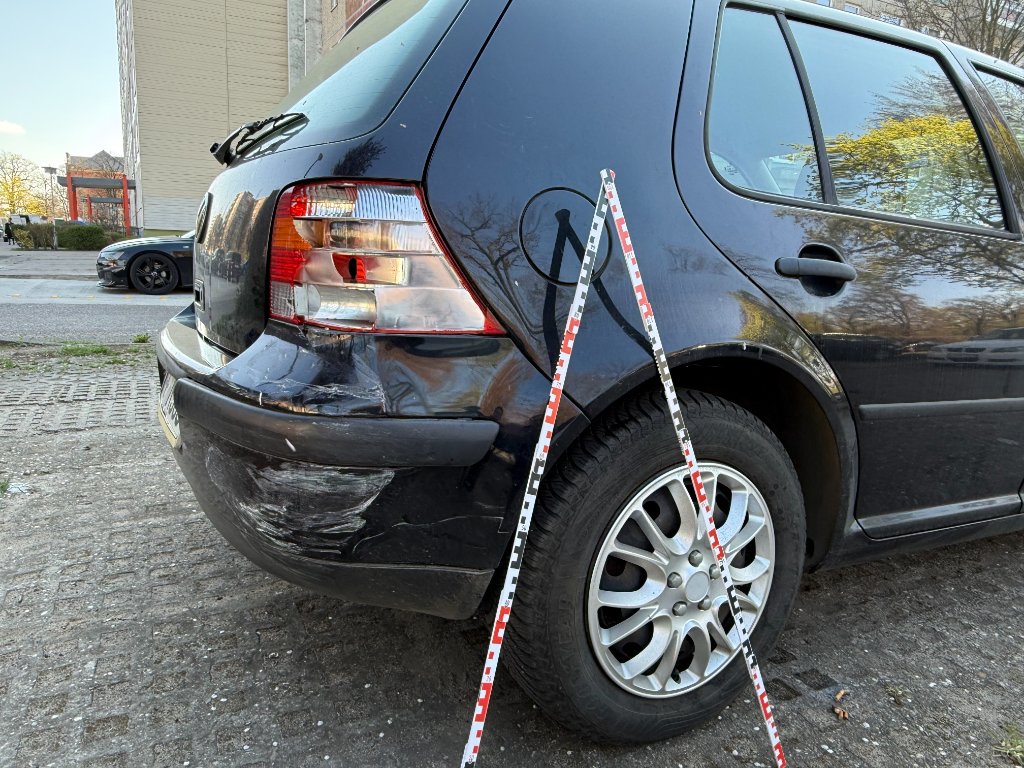
Fiktive Abrechnung: Geld statt Reparatur?
Wirtschaftlicher Totalschaden: Welche Möglichkeiten haben Sie?
Nach dem Unfall: Ihr Schritt-für-Schritt-Plan
Kostenvoranschlag oder Gutachten: Was brauchen Sie?
Nutzungsausfall: Wann gibt es Geld für die Zeit ohne Auto?