Abschleppkosten nach Unfall: Wer übernimmt die Kosten & wie viel?
Nach einem Unfall müssen Abschleppkosten, Standgebühren und alle unfallbedingten Nebenkosten von der gegnerischen Versicherung übernommen werden. Erfahren Sie, welche Kosten Ihnen zustehen und wie Sie die Erstattung durchsetzen.
Welche Abschleppkosten werden erstattet?
Abschleppen vom Unfallort
Wenn Ihr Fahrzeug nach dem Unfall nicht mehr fahrbereit ist, müssen die Kosten für das Abschleppen zum nächsten geeigneten Reparaturbetrieb von der gegnerischen Versicherung übernommen werden. 'Geeignet' bedeutet: eine Werkstatt, die den Schaden fachgerecht reparieren kann. Sie haben das Recht, eine bestimmte Werkstatt zu benennen – die Versicherung muss die Kosten dorthin übernehmen, sofern die Strecke zumutbar ist.
Standgebühren und Bergungskosten
Standgebühren für die Zeit zwischen Unfall und Abschleppen werden ebenfalls erstattet. Dazu gehören Parkgebühren auf einem Parkplatz oder an der Unfallstelle. Bergungskosten – etwa wenn das Fahrzeug aus einem Graben oder von einem Hang geborgen werden muss – sind ebenfalls erstattungsfähig. Die Versicherung darf diese Positionen nicht pauschal kürzen.
Transport zur Wunschwerkstatt
Wenn Sie Ihr Fahrzeug in einer bestimmten Werkstatt reparieren lassen möchten (freie Werkstattwahl), muss die Versicherung auch die Kosten für den Transport dorthin übernehmen – sofern die Strecke zumutbar ist. Eine Entfernung von 20–30 km ist in der Regel zumutbar. Bei größeren Entfernungen kann die Versicherung die Mehrkosten verweigern, nicht aber die Grundkosten.
Wie viel darf das Abschleppen kosten?
Übliche Preisspanne
Die Kosten für ein Abschleppen variieren je nach Region, Entfernung und Aufwand. Typische Preise: Grundpauschale 150–250 €, Kilometerpreis 2–5 €/km, Bergungszuschlag bei schwierigen Bedingungen 50–200 €. Insgesamt liegen die Kosten meist zwischen 200 € und 600 €. Bei schweren Bergungen können es auch über 1.000 € sein. Die Versicherung muss die tatsächlich angefallenen, angemessenen Kosten übernehmen.
Angemessenheit der Kosten
Die Kosten müssen angemessen sein – das bedeutet, sie dürfen nicht unverhältnismäßig hoch sein. Wenn ein Abschleppunternehmen überhöhte Preise berechnet, kann die Versicherung die Kosten kürzen. Lassen Sie sich daher vorab eine Preisauskunft geben oder rufen Sie einen Pannendienst (z. B. ADAC), dessen Preise als branchenüblich gelten. Bewahren Sie alle Rechnungen auf.
Kürzung durch die Versicherung
Versicherungen kürzen Abschleppkosten gerne mit dem Argument, die Preise seien 'über ortsüblich'. Das ist oft nur ein Vorwand. Fordern Sie die Versicherung auf, die Kürzung konkret zu begründen und einen Vergleichspreis nachzuweisen. In den meisten Fällen gibt die Versicherung nach. Wenn nicht, hilft ein anwaltliches Schreiben.
Weitere unfallbedingte Nebenkosten
Unkostenpauschale
Zusätzlich zu den konkreten Kosten steht Ihnen eine Unkostenpauschale zu – in der Regel 25–30 €. Diese deckt Telefonate, Porto, Kopien und sonstige Aufwendungen, die im Zusammenhang mit der Schadenregulierung entstehen. Die Pauschale wird ohne Einzelnachweis gezahlt und ist nicht verhandelbar.
Leihwagen und Nutzungsausfall
Solange Ihr Fahrzeug repariert wird, steht Ihnen ein gleichwertiger Leihwagen zu – oder eine Nutzungsausfallentschädigung von 25–100+ € pro Tag. Diese Kosten muss die Versicherung ebenfalls übernehmen. Die Ausfalldauer wird vom Gutachter festgestellt.
Gutachter- und Anwaltskosten
Die Kosten für den unabhängigen Gutachter und einen Anwalt werden vollständig von der Versicherung übernommen – inklusive Mehrwertsteuer. Diese Positionen sind nicht verhandelbar und dürfen nicht gekürzt werden.
So setzen Sie die Erstattung durch
1. Alle Rechnungen aufbewahren
Bewahren Sie jede Rechnung und Quittung auf: Abschlepprechnung, Standgebühren, Bergungskosten, Leihwagenrechnung. Ohne Belege keine Erstattung. Fotografieren Sie die Rechnungen als Backup.
2. Schadensmeldung mit allen Positionen
Geben Sie in der Schadensmeldung alle Kostenpositionen an – nicht nur die Reparaturkosten. Viele Geschädigte vergessen Nebenkosten und lassen Geld liegen. Ein vollständiges Gutachten erfasst alle Positionen und weist sie rechtssicher aus.
3. Kürzungen nicht hinnehmen
Wenn die Versicherung Kosten kürzt, widersprechen Sie schriftlich. Fordern Sie eine konkrete Begründung und Vergleichspreise. In den meisten Fällen gibt die Versicherung nach. Bei hartnäckiger Weigerung hilft ein Anwalt – dessen Kosten ebenfalls die Versicherung trägt.
Wann ist Abschleppen notwendig? Rechtliche Voraussetzungen
Fahruntauglichkeit nach einem Unfall
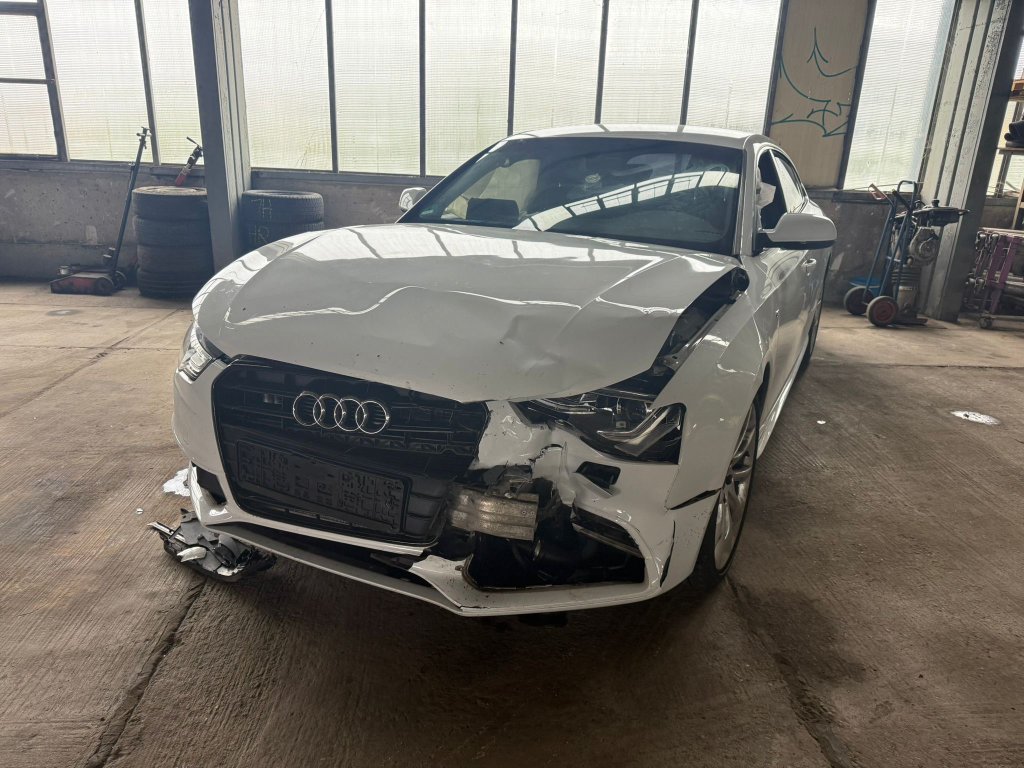
Nach einem Verkehrsunfall ist ein Abschleppen erforderlich, wenn das Fahrzeug nicht mehr verkehrssicher ist. Das ist der Fall bei: 1. Beschädigungen, die die Fahrsicherheit beeinträchtigen (z. B. hängende Teile, undichte Flüssigkeiten, beschädigte Lenkung). 2. Nicht funktionierenden Beleuchtung (insbesondere bei Dunkelheit). 3. Deutlich sichtbaren Sicherheitsmängeln (z. B. Reifenschäden, gebrochene Felgen). 4. Ausgelösten Airbags (das Fahrzeug darf nach Airbag-Auslösung nicht mehr bewegt werden). 5. Beschädigter Hochvoltanlage bei E-Autos (Lebensgefahr durch Stromschlag). Wenn die Fahrtüchtigkeit zweifelhaft ist, ist Abschleppen Pflicht – nicht optional. Andernfalls drohen Bußgelder, Punkte in Flensburg und im schlimmsten Fall der Verlust des Versicherungsschutzes. Die Kosten für das Abschleppen sind bei unverschuldetem Unfall voll erstattungsfähig.
Selbstständige Weiterfahrt: Wann sie zulässig ist
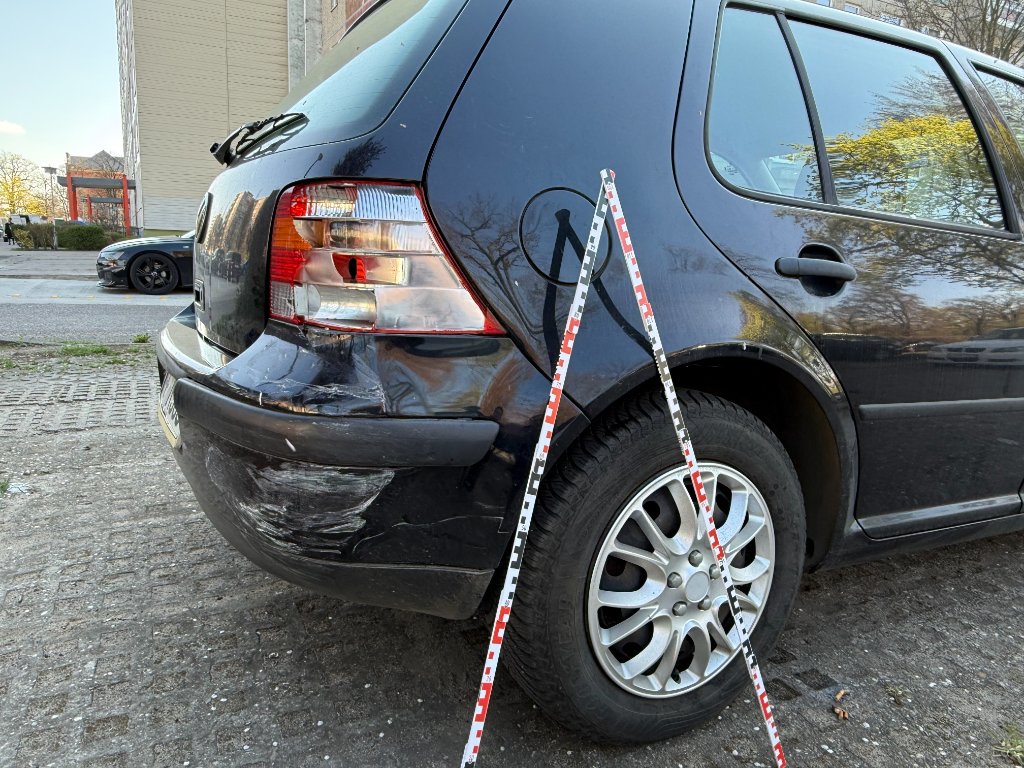
Wenn das Fahrzeug nach dem Unfall noch fahrbereit ist und keine Sicherheitsbedenken bestehen, dürfen Sie es selbstständig weiterfahren – dann sind keine Abschleppkosten fällig. Das ist der Fall bei: 1. Rein optischen Schäden (Kratzer, Beulen) ohne Beeinträchtigung der Funktion. 2. Beschädigungen, die nicht die Fahrsicherheit betreffen (z. B. Heckklappe öffnet nicht, Spiegel abgebrochen). 3. Kleinen Schäden, bei denen das Fahrzeug noch voll funktionstüchtig ist. Wichtig: Wenn Sie unsicher sind, ob das Fahrzeug noch fahrbereit ist, lassen Sie es abschleppen. Die Kosten trägt die Versicherung. Wenn Sie selbst weiterfahren und ein Folgeschaden entsteht (z. B. durch abblätternde Lackteile oder undichte Flüssigkeiten), kann die Versicherung den Folgeschaden ablehnen – Sie haften dann selbst.
Was darf ein Abschleppunternehmen kosten? Preisstrukturen
Bestandteile einer Abschlepprechnung
Eine Abschlepprechnung besteht aus mehreren Positionen: 1. Grundgebühr (Anfahrt und Bereitstellung): 30–80 €. 2. Kilometerpreis (für die Abschleppstrecke): 2–4 €/km. 3. Arbeitszeit (für das Aufladen/Abladen, Sicherungsmaßnahmen): 30–60 €/Stunde. 4. Zuschläge: Nachtzuschlag (20–50 %), Wochenendzuschlag (20–30 %), Feiertagszuschlag (30–50 %). 5. Spezielle Ausrüstung (z. B. für E-Autos, Schwerlasttransport): 50–200 € extra. Für eine typische Abschleppstrecke von 10 km liegen die Kosten bei ca. 80–180 €. Bei längeren Strecken (30–50 km) können die Kosten auf 200–400 € steigen. Die Versicherung muss marktübliche Kosten akzeptieren – aber was 'marktüblich' ist, ist oft strittig.
Wann Abschleppkosten unangemessen hoch sind
Die Versicherung darf Abschleppkosten kürzen, wenn sie deutlich über dem Marktniveau liegen. Typische Problemfälle: 1. Unangemessene Strecke: Das Fahrzeug wird 50 km weit abgeschleppt, obwohl eine Werkstatt in 5 km erreichbar wäre. Die Versicherung zahlt nur die Kosten für die kürzere Strecke. 2. Unnötige Spezialausrüstung: Der Abschleppdienst berechnet Schwerlast- oder E-Auto-Zuschlag, obwohl er nicht erforderlich war. 3. Intransparente Rechnung: Pauschalpreise ohne Aufschlüsselung. Fordern Sie immer eine detaillierte Rechnung mit Kilometerangabe und Arbeitszeit. 4. Abzocke durch 'Hilfsdienste': Manche Abschleppunternehmen tauchen unfallbedingt auf und überreichen Rechnungen ohne vorherige Preisabsprache. Hier sind Sie nicht rechtlos: Wenn Sie nicht ausdrücklich zugestimmt haben, können Sie die Zahlung verweigern – aber das ist mühsam. Lassen Sie sich immer den Preis vor der Beauftragung nennen.
Durchsetzung der Abschleppkosten
Folgende Tipps helfen bei der Durchsetzung: 1. Lassen Sie sich immer eine detaillierte Rechnung mit Kilometerangabe, Arbeitszeit und Zuschlägen geben. 2. Wenn die Versicherung kürzt: Fordern Sie eine konkrete Begründung und Vergleichspreise ein. 3. Vergleichen Sie die abgerechneten Kosten mit online abrufbaren Richtwerten (ADAC-Pauschalen, BKAGebührenverzeichnis). 4. Bei Unstimmigkeiten: Schalten Sie einen Fachanwalt ein – die Kosten trägt die Versicherung. 5. Bei unberechtigten Abschleppungen (z. B. vom Parkplatz ohne Unfallbezug): Hier haftet oft der Verursacher der Abschleppmaßnahme (z. B. der Grundstückseigentümer), nicht Ihre Versicherung. Diese Fälle sind komplex und erfordern anwaltliche Prüfung.
Problemfälle: unberechtigte Abschleppungen und Sonderfälle
Abschleppung vom Privatkostenparkplatz
Ein häufiger Streitfall: Das Fahrzeug wird von einem Privatkostenparkplatz abgeschleppt, weil es falsch geparkt war. Hier ist die Rechtslage kompliziert: Der Grundstückseigentümer darf abschleppen lassen, wenn das Fahrzeug widerrechtlich parkt. Die Kosten müssen aber angemessen sein (80–200 € ist marktüblich). Überteuerte Rechnungen (300–500 €) können Sie zurückweisen – das Amtsgericht hat in mehreren Urteilen entschieden, dass nur marktübliche Kosten verlangt werden dürfen. Problem: Die Abschleppkosten sind hier nicht Teil eines Unfallschadens, sondern eine Sanktion für Falschparken. Ihre Kfz-Versicherung zahlt nicht – hier müssen Sie sich selbst wehren oder die Rechnung begleichen, wenn sie angemessen ist. Tipp: Vor der Zahlung die Rechnung prüfen, Vergleichspreise einholen und bei Überteuerung widersprechen.
Abschleppung nach polizeilicher Anordnung
Wenn die Polizei nach einem Unfall die Abschleppung anordnet (z. B. weil die Unfallstelle geräumt werden muss), sind die Kosten in der Regel unstrittig – die Versicherung des Unfallverursachers muss sie tragen. Auch wenn Sie den Unfall selbst verschuldet haben, übernimmt Ihre Kaskoversicherung die Abschleppkosten (sofern Vollkasko-Schutz besteht). Bei Teilkasko werden Abschleppkosten nach Unfällen nicht übernommen – nur bei Wildschäden, Diebstahl und anderen Teilkasko-Schäden. Eine Besonderheit: Wenn die Polizei das Fahrzeug wegen Verkehrsgefährdung abschleppen lässt (ohne Unfall), müssen Sie die Kosten selbst tragen – es sei denn, Sie können einen Dritten als Verursacher belangen.
Abschleppung von E-Autos: Besondere Anforderungen
Elektrofahrzeuge haben bei der Abschleppung besondere Anforderungen: 1. Die Hochvoltbatterie darf nicht beschädigt werden – das Abschleppunternehmen muss mit E-Auto-Erfahrung haben. 2. Bei Verdacht auf Batterieschaden muss das Fahrzeug auf einem Tieflader transportiert werden, nicht nur abgeschleppt. 3. Bei Brandverdacht (Thermal Runaway) sind spezielle Lösch- und Kühlmaßnahmen erforderlich – die Kosten können 2.000–5.000 € erreichen. 4. E-Autos dürfen nicht in geschlossene Werkstätten abgestellt werden (Brandschutzvorschriften) – sie benötigen einen sicheren Außenstellplatz. Diese Spezialanforderungen rechtfertigen höhere Kosten, die die Versicherung tragen muss. Ein Gutachter sollte die Notwendigkeit der speziellen Behandlung im Gutachten dokumentieren, damit die Versicherung die Mehrkosten anerkennt.
Unser Fazit
Abschleppkosten und Nebenkosten sind vollumfänglich von der gegnerischen Versicherung zu tragen. Lassen Sie sich keine Position absprechen. Bewahren Sie alle Belege auf, melden Sie alle Kosten und wehren Sie sich gegen ungerechtfertigte Kürzungen. Wir helfen Ihnen – rufen Sie uns an.
Das steht Ihnen nach einem Unfall in Berlin zu
Bei einem unverschuldeten Verkehrsunfall haben Sie umfangreiche gesetzliche Ansprüche – viele davon sind Geschädigten gar nicht bekannt. Hier finden Sie alle Leistungen, die Ihnen zustehen – vollständig kostenfrei für Sie.
Kostenloses Unfallgutachten
Als Geschädigter haben Sie Anspruch auf ein vollständiges, unabhängiges Gutachten – komplett kostenfrei, bezahlt von der gegnerischen Versicherung.
Mehr erfahrenKostenloser Fachanwalt
Die gegnerische Versicherung muss auch Ihre Anwaltskosten übernehmen. Wir vermitteln Ihnen einen spezialisierten Verkehrsrechtsanwalt.
Mehr erfahrenKostenloser Mietwagen
Solange Ihr Fahrzeug repariert wird, steht Ihnen ein gleichwertiger Mietwagen zu – oder eine Nutzungsausfallentschädigung von 25–100+ Euro pro Tag.
Mehr erfahrenKindersitz-Austausch
Nach einem Unfall müssen Kindersitze aus Sicherheitsgründen ersetzt werden – auch ohne sichtbare Schäden. Die Kosten trägt die gegnerische Versicherung.
Mehr erfahrenSchmerzensgeld bei Personenschaden
Bei Verletzungen haben Sie Anspruch auf Schmerzensgeld, Haushaltsführungsschaden und Verdienstausfall – wir empfehlen Ihnen den passenden Fachanwalt.
Mehr erfahrenMerkantile Wertminderung
Ein Unfallfahrzeug verliert trotz perfekter Reparatur an Wert. Diese Wertminderung – oft mehrere tausend Euro – muss die Versicherung ausgleichen.
Mehr erfahrenNutzungsausfallentschädigung
Für jeden Tag ohne Fahrzeug steht Ihnen eine Entschädigung zu – je nach Fahrzeugklasse zwischen 25 € (Kleinwagen) und über 100 € (SUV/Oberklasse).
Mehr erfahrenFreie Werkstattwahl
Sie entscheiden, wo Ihr Fahrzeug repariert wird. Die Versicherung darf Sie nicht an eine günstigere Partnerwerkstatt verweisen.
Mehr erfahrenKostenübernahme Abschleppdienst
Abschleppkosten, Standgebühren und alle unfallbedingten Nebenkosten werden von der gegnerischen Versicherung vollständig übernommen.
Mehr erfahrenFiktive Abrechnung
Sie müssen nicht reparieren lassen. Auf Basis unseres Gutachtens erhalten Sie den Netto-Betrag direkt ausgezahlt – Ihre Entscheidung.
Mehr erfahrenUnkostenpauschale & Auslagen
Für Telefonate, Porto, Kopien und sonstige Aufwände steht Ihnen eine Unkostenpauschale zu – in der Regel 25–30 €.
Mehr erfahrenWiederbeschaffungswert bei Totalschaden
Bei einem wirtschaftlichen Totalschaden haben Sie Anspruch auf den vollen Wiederbeschaffungswert – korrekt ermittelt anhand regionaler Marktdaten.
Mehr erfahrenFrage zum Gutachten klären
Schildern Sie kurz den Schaden und den Fahrzeugstandort. Wir erklären, welche Unterlagen benötigt werden und welcher nächste Schritt fachlich sinnvoll ist.
Weitere Ratgeber zum Thema Kfz-Gutachten
Vertiefen Sie Ihr Wissen mit unseren ausführlichen Experten-Ratgebern:
Fiktive Abrechnung
Voraussetzungen und Ablauf ohne tatsächliche Reparatur
Wirtschaftlicher Totalschaden
Wenn die Reparatur mehr kostet als das Auto wert ist
Wiederbeschaffungswert
Marktwert, Restwert und Ermittlung unterscheiden
Kfz-Gutachter Kosten
Alle Preise im Überblick – wer zahlt was?
Nutzungsausfallentschädigung
Voraussetzungen und Anspruchsdauer
Nutzungsausfalltabelle 2026
PKW-Tagessätze der Gruppen A–L
Versicherung zahlt nicht?
So wehren Sie sich gegen Ablehnung
Nach dem Unfall
Schritt-für-Schritt zur Schadenregulierung
Kfz-Gutachter in Ihrer Nähe
Mobile Begutachtungen bieten wir nach Termin in Berlin, Brandenburg und ausgewählten Regionen Nordrhein-Westfalens an: