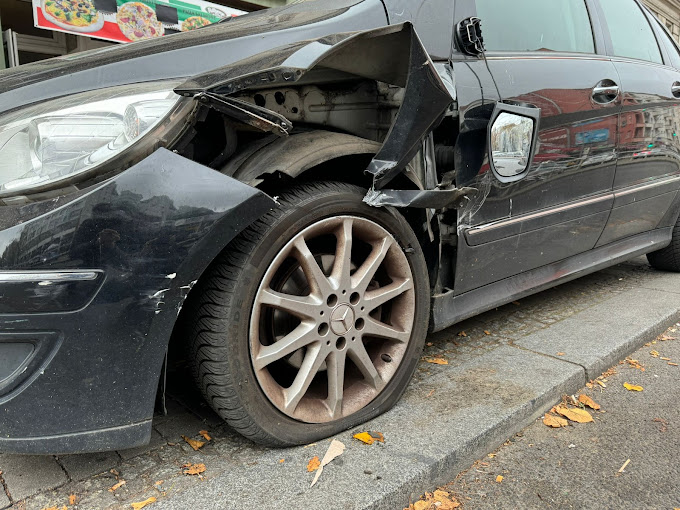
Unfall mit abgelaufenem TÜV: Was jetzt wichtig ist
Der Unfall ist passiert – und dann fällt die abgelaufene TÜV-Plakette auf. Das bedeutet nicht automatisch, dass Sie auf dem Schaden sitzen bleiben. Wichtig ist, ob ein technischer Mangel zum Unfall beigetragen hat. Halten Sie den letzten Prüfbericht bereit und lassen Sie den tatsächlichen Schaden untersuchen.
Ein Schritt nach dem anderen
Was Sie jetzt tun können
- 1Sichern Sie Unfallfotos, den letzten HU-Bericht und vorhandene Werkstattrechnungen.
- 2Notieren Sie, welche Warnleuchten oder Auffälligkeiten schon vor dem Unfall bestanden.
- 3Lassen Sie sicherheitsrelevante Mängel prüfen. Eine Fahrt zum Testen ist keine gute Idee.
- 4Rufen Sie uns an. Behauptet die Versicherung einen Zusammenhang mit der abgelaufenen HU, lassen Sie sich den Einwand schriftlich geben.
Wir prüfen den Fahrzeugschaden und klären, ob zusätzlich eine technische Untersuchung gebraucht wird.
Aarons Tipp
„Eine abgelaufene Plakette ist noch keine Erklärung für den Unfall.“
Erst Sicherheit klären, dann die offene Frage
Schaden aufnehmen – und vorher klären: darf ich überhaupt weiterfahren?
Sichern Sie die Unfallstelle und holen Sie bei Bedarf Hilfe. Wenn Warnleuchten angehen, Flüssigkeit unter dem Auto austritt, ein Rad schief steht oder Lenkung oder Bremse sich komisch anfühlen, klären Sie zuerst, ob das Auto sicher weiterfahren kann. Ein Unfallgutachten und ein paar Fotos sind keine Bestätigung, dass Sie sicher weiterfahren können. Sagen Sie uns bei der Terminabsprache einfach, wo das Auto gerade steht, ob man gut herankommt und ob schon abgeschleppt oder repariert wurde.
Was genau wird beanstandet? Nicht nur „ohne TÜV“
Schreiben Sie sich kurz auf: Wann war der Unfall, wann war die HU fällig, wann war der letzte Bericht? Liegt schon ein Schreiben der Versicherung vor, heben Sie es komplett auf. Und unterscheiden Sie vier mögliche Einwände: Es geht nur um die überschrittene Frist.
Es gibt einen namentlich genannten Mangel. Es wird behauptet, der Mangel habe zum Unfall beigetragen. Oder es geht um eine Vertragsregel der Versicherung.
Jede dieser Fragen braucht andere Belege – ein allgemeines „TÜV war abgelaufen“ ersetzt keine dieser Prüfungen.
TÜV-Termin, alter Bericht und heutiger Zustand sind drei verschiedene Dinge
Der letzte Bericht zeigt nur den damaligen Zustand
Die HU ist die gesetzlich vorgeschriebene Hauptuntersuchung (§ 29 StVZO). Die Plakette bezieht sich auf den Zustand beim Prüftermin. Sie beweist nicht, dass das Auto Monate später noch mängelfrei ist.
Auch bei geringen Mängeln kann es unter den gesetzlichen Voraussetzungen eine Plakette geben. Lesen Sie deshalb den vollständigen Bericht mit allen Mängelhinweisen. Nehmen Sie auch die Belege über anschließende Reparaturen dazu.
Überzogene Frist heißt nicht: bestimmter Mangel
Für die technische Prüfung muss erstmal klar sein, was tatsächlich festgestellt wurde. Ordnen Sie vorhandene Hinweise dem richtigen Bauteil zu – Bremsen, Reifen, Beleuchtung oder Fahrwerk. Und in beide Richtungen denken: Ein sichtbar neues Beschädigungsbild gilt nicht automatisch als „war vorher schon da“, nur weil die HU abgelaufen war.
Umgekehrt beweist ein alter, unauffälliger Bericht nicht, dass später kein Mangel entstanden ist. Was niemand weiß, bleibt offen – es wird nicht durch Vermutungen aufgefüllt.
Spätere Arbeiten zeitlich sortieren
Sammeln Sie Werkstattaufträge, Rechnungen, Diagnose- und Messprotokolle sowie vorhandene Originalfotos. Ordnen Sie sie zeitlich: Was war vor dem Unfall bekannt? Was wurde erst danach bemerkt? Was wurde später verändert?
Nennen Sie Teilewechsel, Einstellarbeiten und eine nachgeholte HU jeweils mit Datum. Ein späterer HU-Bericht zeigt nicht den Zustand beim Unfall. Stimmen Sie die Aufbewahrung ausgebauter Teile rechtzeitig ab, wenn diese noch untersucht werden sollen. Nötige Maßnahmen für die Sicherheit gehen vor.
Forderung gegen den Gegner und eigene Kasko sind zwei Wege
Forderung gegen den Unfallgegner
Hat ein anderer Ihr Auto beschädigt, zählen Unfallablauf und mögliche Mitverantwortung. § 254 BGB berücksichtigt die Umstände und die Beiträge der Beteiligten zum Schaden. Daraus folgt keine feste Haftungsquote.
Das HU-Datum allein zeigt nicht, ob ein Mangel zum Unfall beigetragen hat. Fragen Sie bei einem solchen Einwand: Welcher Mangel ist gemeint? Wie soll er mit dem Unfall zusammenhängen? Wie viel jede Seite zahlen muss, ist damit noch nicht entschieden.
Anspruch aus Ihrer eigenen Kasko
Die Kasko ist eine Versicherung für Schäden am eigenen Auto. Welche Schäden sie übernimmt, steht in Ihrem Vertrag. Prüfen Sie Versicherungsschein, Bedingungen und den konkreten Unfall.
§ 81 Absatz 2 VVG erlaubt eine Kürzung, wenn der Versicherungsfall grob fahrlässig verursacht wurde. Die Kürzung richtet sich nach der Schwere des Verschuldens. Das abgelaufene HU-Datum allein beantwortet diese Frage nicht.
Nennt der Versicherer eine Vertragsregel, verlangen Sie die genaue Klausel und seine vollständige Begründung. Ob die Versicherung zahlen muss, wird rechtlich geprüft. Was am Auto beschädigt ist, untersucht der Gutachter technisch.
Gutachterkosten vor dem Auftrag klären
Ein sinnvoller Untersuchungsauftrag ist noch keine Zusage, dass jemand das Honorar erstattet. Bei eigener Kasko klären Sie vor einer Selbstbeauftragung: Wer bestellt den Gutachter und welche Kostenabsprache gilt? Das unverbindliche GDV-Muster (A.2.5.3) behandelt Sachverständigenkosten – maßgeblich ist aber Ihr tatsächlicher Vertrag.
Bei einer Forderung gegen die gegnerische Haftpflicht gilt ebenfalls: Erstattung wird fallbezogen geprüft. Halten Sie Auftraggeber, Honorar und Zahlungsweg schriftlich fest.
Unterlagencheck für die Schadenaufnahme und einen möglichen Mängeleinwand
Diese Angaben helfen beim ersten Gespräch
Halten Sie bereit: Fahrzeugdaten und heutigen Standort, Unfalltag und Ablauf, Fotos des Schadens, HU-Fälligkeit und den letzten vollständigen Untersuchungsbericht. Dazu alle Mängel- und Reparaturbelege, die Unfallaufnahme, Zeugenangaben und den kompletten Schriftwechsel mit der Versicherung. Fehlt der HU-Bericht?
Fragen Sie einfach bei der damaligen Prüfstelle nach einer Zweitschrift. Und sagen Sie offen, welche Unterlagen fehlen oder Teile nicht mehr erreichbar sind – Auch fehlende Unterlagen können für die Prüfung wichtig sein.
Schadenaufnahme und zusätzliche Ursachenfrage passend beauftragen
Ein Unfallgutachten kann die Schäden am Auto erfassen und bewerten. Ist zusätzlich strittig, ob ein technischer Mangel schon vor dem Unfall bestand und dazu beigetragen hat, sprechen Sie diese Frage ausdrücklich an. Wir klären, welche Unterlagen und Untersuchungen dafür verfügbar sind.
Ein normales Schadengutachten enthält nicht automatisch eine Untersuchung der Unfallursache. Wir stimmen Zugang, Umfang und Honorar ab. Ob eine Besichtigung möglich ist, hängt auch vom tatsächlichen Fahrzeugstandort in unserem Gebiet ab. Haftung und Versicherungsleistung werden gesondert geprüft.
Häufige Fragen zum Unfall bei abgelaufener HU
Kann ich einen Unfallschaden bei abgelaufener HU begutachten lassen?
Ja – die überschrittene Frist steht der Schadenaufnahme nicht im Weg. Nennen Sie uns früh die Fälligkeit, vorhandene Berichte, den Fahrzeugstandort und mögliche Mängeleinwände. Umfang, Zugang, zusätzliche technische Fragen und Honorar stimmen wir vorher ab. Die Begutachtung ist keine HU und keine Bestätigung, dass Sie sicher weiterfahren können.
Beweist eine abgelaufene HU, dass ein Mangel den Unfall verursacht hat?
Nein. Wann die HU fällig war, welcher Zustand festgestellt wurde und ob ein Mangel zum Unfall beigetragen hat, sind drei getrennte Fragen. Entscheidend sind konkrete Untersuchungsergebnisse und der Unfallablauf. Ein Datumsvergleich reicht dafür nicht.
Beweist eine gültige Plakette, dass das Fahrzeug am Unfalltag mängelfrei war?
Nein. Die HU beschreibt den Zustand beim damaligen Prüftermin. Wie das Auto am Unfalltag beschaffen war, muss gesondert untersucht werden. Dazu gehören die Unfallspuren und auch Mängelhinweise aus dem letzten Bericht.
Zahlt die Versicherung bei einem Unfall ohne gültige HU?
Das kann man nicht am HU-Datum ablesen. Unterscheiden Sie: Forderung gegen den Unfallgegner oder eigene Kasko? Sie brauchen die Unfallumstände, den konkreten Einwand und gegebenenfalls Ihre Vertragsbedingungen. Technische Feststellungen ersetzen keine Deckungs- oder Haftungsentscheidung.
Soll ich vor der Begutachtung die HU nachholen oder Teile entsorgen?
Stimmen Sie das zuerst ab – mit Blick auf Sicherheit, Fahrzeugzugang und offene Fragen. Die Abstimmung zur Beweissicherung setzt Ihre Pflichten nicht aus: Fällige Untersuchungen oder behördliche Forderungen erledigen Sie trotzdem. Dokumentieren Sie jede Veränderung und bewahren Sie Berichte auf. Relevante ausgebaute Teile werden vor der Entsorgung abgestimmt; ein späterer HU-Bericht rekonstruiert den Unfallzustand nicht automatisch.
Jeder Unfall ist anders. Bei Streit über Ansprüche oder Fristen hilft ein Verkehrsrechtsanwalt; wir helfen beim Fahrzeugschaden.
Weitere Fragen nach dem Unfall
Welche Frage ist bei Ihnen noch offen? Die passenden Ratgeber helfen Ihnen beim nächsten Schritt.
Gutachterkosten klären
Ein Gutachten kann nötige Beweise sichern. Ob die Gegenseite es bezahlt, hängt von Verantwortung und Schaden ab. Fragen Sie vor dem Auftrag nach Honorar, Nebenkosten und Ihrem möglichen Eigenanteil. Bei Kasko zählt Ihr Vertrag.
Mehr erfahrenHilfe bei Streit um Geld
Eine Verkehrskanzlei prüft Verantwortung, Kürzungen und Ansprüche. Fragen Sie vor dem Auftrag nach Gebühren und Rechtsschutz. Ob die Gegenseite die Kosten übernimmt, hängt vom berechtigten Anspruch und der nötigen Rechtsverfolgung ab.
Mehr erfahrenMietwagen oder Entschädigung?
Brauchen Sie ein Ersatzauto, klären Sie Fahrzeugklasse, Preis und Mietdauer. Heben Sie Vertrag, Rechnung und Reparaturtermine auf. Nutzungsausfall – Geld für die Zeit, in der Ihr Auto wegen des Unfalls ausfällt – ist eine andere Möglichkeit mit eigenen Voraussetzungen.
Mehr erfahrenKindersitz nach dem Unfall
Schäden können unsichtbar sein. Britax Römer und CYBEX empfehlen nach einem Unfall den Austausch. Beachten Sie die Anleitung Ihres Modells und nutzen Sie einen möglicherweise beschädigten Sitz nicht weiter. Dokumentieren Sie Sitz, Befestigung und Unfall; die Erstattung wird gesondert geklärt.
Mehr erfahrenVerletzt? Gesundheit zuerst
Ärztliche Befunde und Belege helfen bei Ansprüchen wegen Verletzungen, entgangenem Einkommen oder nötiger Hilfe im Haushalt. Dafür zählen Verantwortung, Unfallzusammenhang und tatsächliche Folgen. Medizinische Hilfe und anwaltliche Prüfung sind eigene Aufgaben neben dem Fahrzeugschaden.
Mehr erfahrenBleibt das Auto weniger wert?
Auch nach guter Reparatur kann der Unfall den Verkaufspreis drücken. Das nennt man merkantile Wertminderung. Fahrzeug, Alter, Zustand, frühere Schäden, Reparatur und Markt entscheiden, ob und wie viel Wertverlust bleibt.
Mehr erfahrenAusfalltage belegen
Halten Sie fest, wann das Auto nicht nutzbar war, ob Sie es gebraucht hätten und hätten fahren können. Notieren Sie Ersatzmöglichkeiten sowie Reparatur- oder Kaufdaten. Fahrzeuggruppe und anerkannte Dauer bestimmen eine mögliche Entschädigung.
Mehr erfahrenWelche Werkstatt darf reparieren?
Werkstattwahl und Kostenerstattung sind zwei Fragen. Bei Abrechnung ohne Reparaturrechnung kann die Versicherung begründet auf eine günstigere Werkstatt verweisen. In der Kasko kann eine Werkstattbindung gelten. Prüfen Sie Vertrag, Fahrzeughistorie und Abrechnung, bevor Sie zustimmen.
Mehr erfahrenAbschleppen und Standgebühren
Klären Sie ein geeignetes Transportziel und bewahren Sie Auftrag und Rechnung auf. Notieren Sie Standtage und vermeiden Sie unnötige Verzögerungen. Ob Kosten ersetzt werden, hängt von Verantwortung, Notwendigkeit und angemessener Höhe ab.
Mehr erfahrenAuszahlung ohne Reparaturrechnung
Das heißt fiktive Abrechnung. Bei einem Haftpflichtschaden kann sie möglich sein. Prüfen Sie Abzüge, Ihren Haftungsanteil und den passenden Abrechnungsweg. Mehrwertsteuer wird nur ersetzt, soweit sie tatsächlich anfällt; ein Gutachten garantiert keine bestimmte Auszahlung.
Mehr erfahrenTelefon, Porto und weitere Auslagen
Notieren Sie unfallbedingte Ausgaben und sammeln Sie Belege. Es gibt keinen bundesweit fest zugesagten Pauschalbetrag. Lassen Sie klären, ob eine Pauschale oder einzelne Nachweise passen und welche Kosten damit schon erfasst sind.
Mehr erfahrenWas bleibt bei einem Totalschaden?
Der Wiederbeschaffungswert ist der nötige Betrag für ein gleichwertiges Ersatzauto. Der Restwert ist der Wert Ihres beschädigten Wagens. Die Differenz heißt Wiederbeschaffungsaufwand. Prüfen Sie Markt, Ausstattung, Zustand, frühere Schäden, Steuer und Haftungsanteil vor Verkauf oder Angebotsannahme.
Mehr erfahrenDetails und Voraussetzungen finden Sie in den verlinkten Ratgebern. Zum Nachlesen:
Frage zum Gutachten klären
Schildern Sie kurz den Schaden und den Fahrzeugstandort. Wir erklären, welche Unterlagen benötigt werden und welcher nächste Schritt fachlich sinnvoll ist.
Weitere Ratgeber zum Thema Kfz-Gutachten
Wählen Sie den nächsten Beitrag danach aus, welche Entscheidung oder Unterlage bei Ihrem Schaden gerade offen ist:
Fiktive Abrechnung
Schaden vor einer Auszahlung vollständig beziffern lassen
Wirtschaftlicher Totalschaden
Vor Verkauf oder Restwertannahme die Werte prüfen
Wiederbeschaffungswert
Vergleichsfahrzeuge, Zustand und Ausstattung richtig einordnen
Kfz-Gutachter Kosten
Honorar und möglichen Kostenweg vor Auftrag klären
Nutzungsausfallentschädigung
Ausfalltage und benötigte Nachweise früh sichern
Nutzungsausfalltabelle 2026
Tagessätze einordnen und tatsächliche Dauer belegen
Versicherung zahlt nicht?
Ablehnung und Prüfbericht vollständig prüfen lassen
Nach dem Unfall
Sofortmaßnahmen und Unterlagen Schritt für Schritt
Kfz-Gutachter in Ihrer Nähe
Mobile Begutachtungen bieten wir nach Termin in Berlin, Brandenburg und ausgewählten Regionen Nordrhein-Westfalens an:
Das könnte Sie auch interessieren
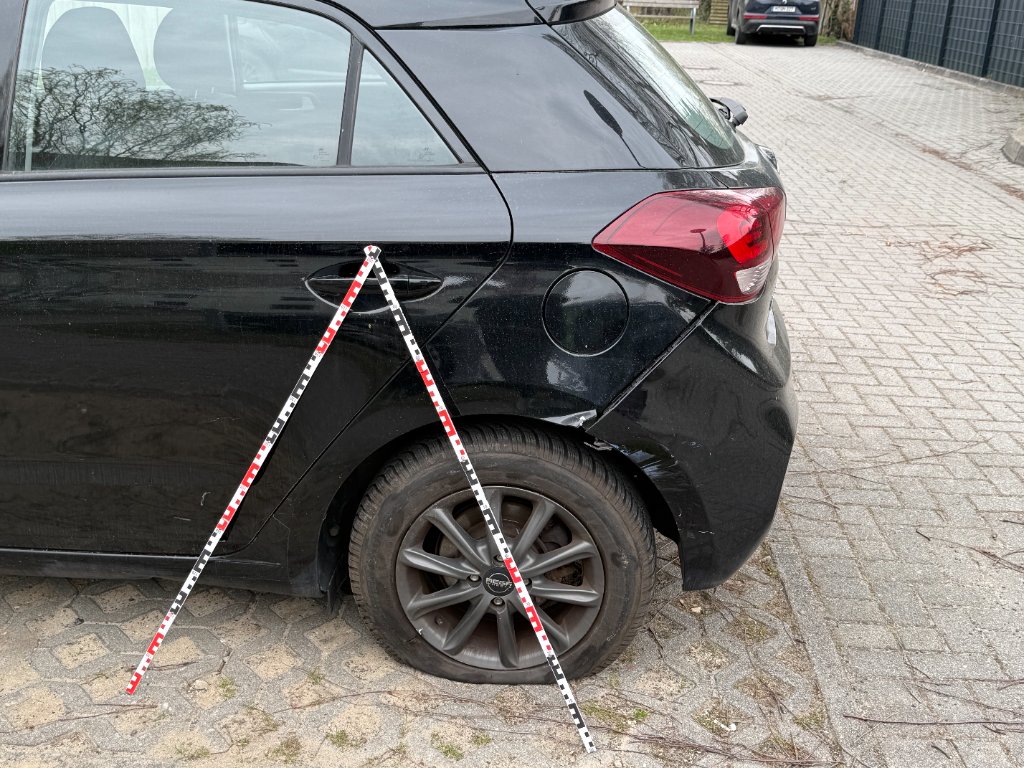
Versicherung zahlt nicht: Was können Sie tun?
Kaskogutachten: Auftrag und Kosten vorher klären
Vorschaden oder neuer Unfallschaden: Wie wird das geklärt?
Unfallfotos: Ihre Checkliste für gute Belege