Totalschaden-Rechner: Reparaturkosten und Fahrzeugwerte vergleichen
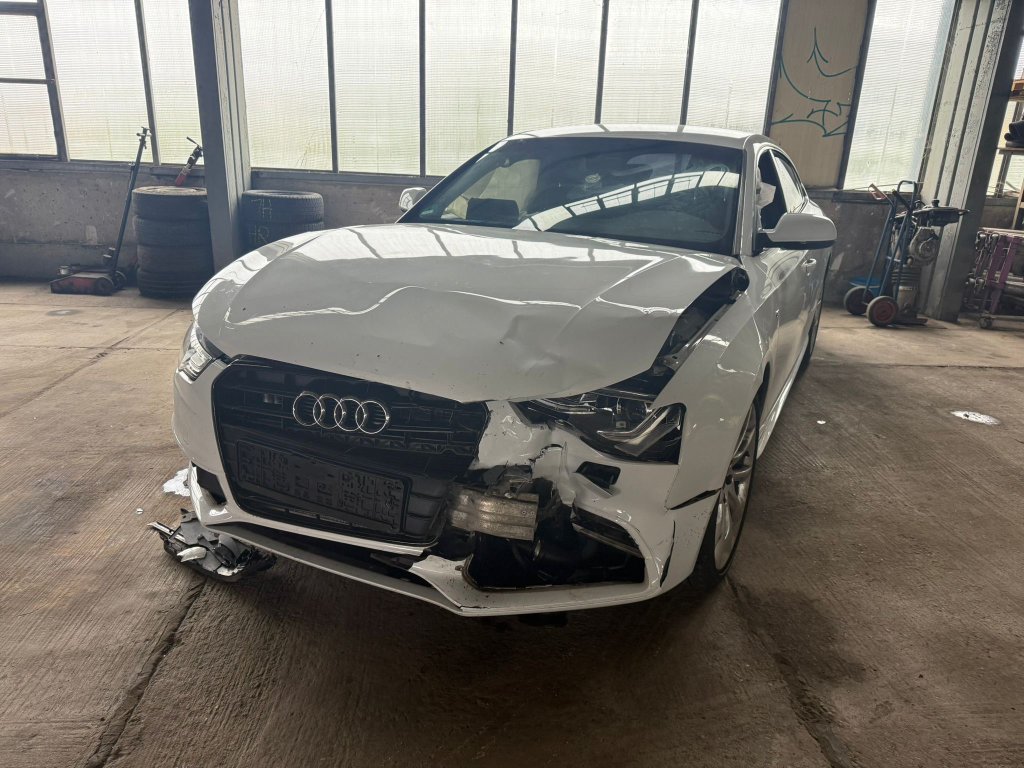
Mit dem Totalschaden-Rechner bekommen Sie Ordnung in drei Zahlen: Reparaturkosten, Wiederbeschaffungswert und Restwert. Er zeigt, wie die Werte zusammenhängen. Ob Sie reparieren, verkaufen oder eine bestimmte Zahlung verlangen können, lässt sich daraus allein noch nicht entscheiden.
Ein Schritt nach dem anderen
Was Sie jetzt tun können
- 1Übernehmen Sie die Werte aus dem Gutachten und achten Sie darauf, ob Beträge mit oder ohne Mehrwertsteuer angegeben sind.
- 2Prüfen Sie, ob alle Eingaben zum selben Fahrzeug und Schadenstand gehören.
- 3Sichern Sie passende Restwertangebote und Unterlagen zu Leasing oder Finanzierung.
- 4Besprechen Sie auffällige Ergebnisse mit uns. Klären Sie eine geplante 130-Prozent-Reparatur und strittige Zahlungen vorab rechtlich.
Eine errechnete Differenz ist noch keine zugesagte Auszahlung.
Aarons Tipp
„Der Rechner kann rechnen. Den Fahrzeugzustand müssen wir trotzdem ansehen.“
Totalschaden-Rechner
Vergleichen Sie Reparaturkosten, Wiederbeschaffungswert und optional den Restwert als erste Orientierung
Beträge ohne Währungszeichen eingeben, z. B. 8000, 8.000 oder 8.000,50.
Nachvollziehbarer Wert eines vergleichbaren Ersatzfahrzeugs aus Ihren Unterlagen; Steuergrundlage beachten.
Laut Gutachten; auf dieselbe steuerliche Vergleichsgrundlage wie beim Wiederbeschaffungswert achten.
Relevanter Wert des beschädigten Fahrzeugs; leer bedeutet unbekannt und wird nicht als null angesetzt.
Was zeigt der Totalschaden-Rechner?
Der Rechner vergleicht die eingegebenen Reparaturkosten mit dem Wiederbeschaffungswert. Das ist der Betrag für ein gleichwertiges Ersatzauto. Verglichen wird mit dem Zustand Ihres Autos vor dem Unfall. Wenn Sie den Restwert kennen, zeigt er auch den Wiederbeschaffungsaufwand: Ersatzfahrzeugwert minus Wert des beschädigten Autos.
Nehmen Sie zusammengehörige Werte aus Ihrem Gutachten und vergleichen Sie Beträge auf derselben Steuergrundlage. Der Rechner prüft weder Verkehrssicherheit noch Erstattung oder die Voraussetzungen der 130%-Regel. Eine mögliche Wertminderung und die tatsächliche Reparatur müssen zusätzlich berücksichtigt werden.
Wann liegt ein wirtschaftlicher Totalschaden vor?
Reparatur und Ersatzbeschaffung vergleichen
Beim wirtschaftlichen Totalschaden geht es um das Verhältnis von Reparatur und Ersatzbeschaffung. Dafür zählen Reparaturaufwand, eine mögliche Wertminderung, Wiederbeschaffungswert und Restwert. Eine einzelne Prozentzahl zeigt nicht den ganzen Fall.
Bei der Abrechnung einer Ersatzbeschaffung ist der Wiederbeschaffungsaufwand ein wichtiger Ausgangspunkt. Die tatsächliche Zahlung hängt außerdem davon ab, wer haftet, wem der Anspruch zusteht und welche Steuern und Nachweise zu beachten sind.
Was ist ein technischer Totalschaden?
Ein technischer Totalschaden betrifft die Frage, ob sich das Fahrzeug technisch wiederherstellen lässt. Beim wirtschaftlichen Totalschaden steht dagegen der Kostenvergleich im Vordergrund. Ein Auto kann also reparierbar sein, obwohl die Reparatur wirtschaftlich ungünstig ist.
Auch ein niedriger Kostenanteil beweist nicht, dass das Auto sicher ist. Dafür müssen Schaden, Reparaturweg und Herstellervorgaben geprüft werden.
Was bedeutet die 130%-Regel?
Unter bestimmten Voraussetzungen kann eine Reparatur auch oberhalb des Wiederbeschaffungswerts erstattungsfähig sein. Dafür reichen Reparaturkosten bis 130 Prozent allein nicht. Wichtig sind eine vollständige fachgerechte Reparatur und ein nachgewiesenes Interesse, das Auto weiter zu nutzen.
Dafür wird das Fahrzeug im Regelfall weitere sechs Monate genutzt; besondere Umstände können anders zu beurteilen sein. Auch Wertminderung, Reparaturnachweis und tatsächlicher Ablauf zählen. Ein lückenloses Scheckheft, völlige Vorschadenfreiheit oder besonders gute Pflege sind keine eigenständigen pauschalen Voraussetzungen dieser Regel.
Wie wird die Fahrzeugentschädigung berechnet?
Wiederbeschaffungswert minus Restwert
Bei Ersatzbeschaffung lautet der rechnerische Ausgangspunkt: Wiederbeschaffungswert minus maßgeblicher Restwert. Das Ergebnis heißt Wiederbeschaffungsaufwand. Steuerfragen, eine Mithaftung, Eigentum und schon erhaltene Zahlungen können die Auszahlung beeinflussen.
Weitere Kosten, etwa Mietwagen, Nutzungsausfall, Ummeldung oder Gutachterkosten, brauchen jeweils eine eigene Grundlage und Nachweise. Auch die Dauer für die Ersatzbeschaffung muss zum konkreten Fall passen.
Ein Rechenbeispiel
Bei 8.000 Euro Wiederbeschaffungswert, 10.000 Euro Reparaturkosten und 2.000 Euro Restwert liegt die Reparaturkostenquote bei 125 Prozent. Die Reparatur kostet damit 25 Prozent mehr als das vergleichbare Ersatzfahrzeug. Der Wiederbeschaffungsaufwand beträgt 6.000 Euro.
Die Rechnung allein begründet noch keinen Anspruch auf 10.000 Euro Reparaturkosten. Für eine Reparatur oberhalb des Fahrzeugwerts sind unter anderem vollständige fachgerechte Wiederherstellung, Wertminderung und weitere Nutzung zu prüfen. Auch eine Nutzungsausfallzahlung ergibt sich nicht aus dieser Prozentzahl.
Häufige Fragen zum Totalschaden
Muss ich die Entschädigung für eine Reparatur verwenden?
Bei einer berechtigten Ersatzbeschaffungsabrechnung ist die Fahrzeugentschädigung nicht allgemein an eine Reparatur gebunden. Anders kann es bei Reparaturkosten oberhalb des Wiederbeschaffungswerts sein: Dort kommt es auf die tatsächliche Wiederherstellung und weitere Voraussetzungen an.
Bei Leasing, Sicherungseigentum oder einer Abtretung ist zusätzlich zu klären, wem das Geld zusteht. Auch Steuerfragen können Nachweise nötig machen.
Was geschieht mit dem Unfallauto?
Vor einem Verkauf müssen Eigentum und Vertrag geklärt sein. Ein Leasingauto oder finanziertes Fahrzeug dürfen Sie nicht ohne Weiteres wie Ihr uneingeschränktes Eigentum verkaufen.
Sichern Sie den Fahrzeugzustand, Kaufangebote und Vertragsunterlagen. Lassen Sie Restwert und nötige Freigaben vor einer bindenden Verkaufsentscheidung prüfen.
Darf die Versicherung die Reparaturkosten prüfen?
Ja. Die Versicherung kann Reparaturpositionen und Fahrzeugwerte beanstanden. Ob ein Abzug berechtigt ist, muss anhand der konkreten Begründung geprüft werden.
Bewahren Sie Gutachten und Abrechnung auf. Wichtig sind etwa Reparaturweg, Vergleichsfahrzeuge, Angebotsbedingungen und Steueransätze. Bei einem Bewertungsfehler kann eine fachliche Ergänzung helfen.
Kann sich die Reparatur trotzdem lohnen?
Das Auto kann für Sie persönlich mehr bedeuten als seinen Marktwert. Für die Erstattung gelten trotzdem die technischen und rechtlichen Voraussetzungen. Oberhalb der maßgeblichen Grenze können erhebliche eigene Kosten bleiben.
Vergleichen Sie vor dem Auftrag einen verlässlichen Reparaturplan mit Ersatzbeschaffung und späterem Fahrzeugwert. Berücksichtigen Sie auch mögliche zusätzliche Schäden und lassen Sie die Sicherheit prüfen.
Was bedeuten 70, 100 und 130 Prozent?
So entsteht die Reparaturkostenquote
Die Quote lautet: Reparaturkosten geteilt durch Wiederbeschaffungswert mal 100. Der Fahrzeugwert muss sich auf ein wirklich vergleichbares Auto beziehen. Dazu gehören Ausführung, Ausstattung, Kilometerstand, Alter, Zustand und Marktpreise.
Für die gesamte Entscheidung zählen auch Restwert, mögliche Wertminderung und die Frage, ob tatsächlich repariert wird. Eine pauschale Zahlungsgarantie bei 70 Prozent oder eine allgemeine Wahlregel bei 80 Prozent gibt es hier nicht. Verwenden Sie Werte derselben Gutachtenfassung und derselben Steuergrundlage.
Wann kommt eine Reparatur bis 130 Prozent in Betracht?
Kosten oberhalb des Wiederbeschaffungswerts setzen für eine Erstattung unter anderem eine tatsächliche vollständige und fachgerechte Reparatur voraus. Eine Eigenreparatur ist nicht schon wegen einer fehlenden Werkstattrechnung ausgeschlossen. Qualität, Umfang und Nachweise bleiben entscheidend.
Die BGH-Entscheidungen von 2005 und 2021 berücksichtigen dabei auch den konkreten Reparaturweg und eine mögliche Wertminderung. 12.500 Euro Reparaturkosten bei 10.000 Euro Fahrzeugwert ergeben zwar 125 Prozent. Ob die Voraussetzungen erfüllt sind, sagt diese Rechnung noch nicht.
Klären Sie die Abrechnung vor Reparaturauftrag oder Verkauf. Bewahren Sie Fotos vor und nach der Reparatur, Arbeitsnachweise und Rechnungen auf. „Reparaturkosten minus Restwert“ ist keine allgemeine 130%-Auszahlungsformel.
Was gilt bei Abrechnung ohne Reparaturrechnung?
Eine Abrechnung auf Grundlage der berechneten Reparaturkosten ohne Reparaturrechnung heißt fiktive Abrechnung. Auch bei einer Quote unter 70 Prozent werden nicht automatisch alle im Gutachten genannten Beträge ausgezahlt. Ein rechtlich zulässiger Verweis auf eine günstigere Werkstatt kann dabei wichtig sein.
Umsatzsteuer zählt nach § 249 BGB nur, soweit sie tatsächlich angefallen ist. Verkauf, Eigenreparatur und Ersatzbeschaffung können weitere Nachweise nötig machen. Lassen Sie deshalb erklären, welche Werte und Steueransätze für Ihren Weg gelten. Das Gutachterhonorar ist eine eigene Kostenposition.
Wie wird der Restwert ermittelt?
Der Wert des beschädigten Autos
Der Restwert ist der maßgebliche Wert des Unfallautos in seinem beschädigten Zustand. Er fließt bei Ersatzbeschaffung in den Wiederbeschaffungsaufwand ein. Betrachten Sie Versicherungszahlung und Verkaufserlös deshalb zusammen.
Ein niedrigerer Restwert kann eine höhere Versicherungsdifferenz, aber zugleich weniger Verkaufserlös bedeuten. Ändert sich der angesetzte Restwert um 1.500 Euro, verändert sich die rechnerische Differenz ebenfalls um 1.500 Euro. Das allein beweist keinen Bewertungsfehler. Ein allgemeines Inserat ist zudem etwas anderes als ein passendes Kaufangebot für Ihr Unfallauto.
Welche Kaufangebote zählen?
Eine Restwertermittlung muss das konkrete Auto, seine Schäden, den maßgeblichen Markt und verwertbare Kaufangebote zeigen. Preise unbeschädigter Vergleichsautos reichen dafür nicht.
Der BGH hat 2016 und 2019 die Bedeutung des allgemeinen regionalen Markts in den jeweils behandelten Ersatzbeschaffungsfällen erläutert. Daraus folgt keine pauschale Pflicht, selbst das ganze Internet abzusuchen. Prüfen Sie vor dem Verkauf Angebotsbindung, Abholung, Kosten und Durchführbarkeit. Bereits vorliegende Gegenangebote, eigene besondere Marktkenntnisse und Kaskobedingungen können eine zusätzliche Prüfung erfordern.
Warum das niedrigste Angebot nicht automatisch besser ist
Ein Zahlenbeispiel: Bei 12.000 Euro Wiederbeschaffungswert ergeben 3.500 Euro maßgeblicher Restwert einen Wiederbeschaffungsaufwand von 8.500 Euro. Bei 1.800 Euro Restwert wären es 10.200 Euro. Kommt jeweils ein gleich hoher Verkaufserlös hinzu, beträgt die Summe in beiden Rechnungen 12.000 Euro.
Das erlaubt nicht, beliebig das niedrigste Angebot auszuwählen. Welche Angebote rechtlich zu berücksichtigen und zumutbar sind, muss im Einzelfall geprüft werden. Bewahren Sie Angebote mit Eingangsdatum und Bedingungen sowie den Verkaufsbeleg auf. Klären Sie widersprüchliche Werte vor dem Verkauf.
Totalschaden bei Leasing und Finanzierung
Leasing: Vertragspartner früh einbeziehen
Beim Leasing gehören Auto und Vertragspflichten nicht einfach einer einzigen Person. Klären Sie mit dem Leasinggeber, wer Reparatur, Verkauf, Zahlung und Vertragsende abstimmen darf. Leasingraten enden nicht allgemein am Unfalltag. Auch ein Ersatzwagen für die gesamte Restlaufzeit ist nicht automatisch enthalten.
Legen Sie Leasingvertrag, Schadenabrechnung, Freigaben und eine mögliche GAP-Vereinbarung bereit. GAP ist eine zusätzliche Deckung, die nach ihren Bedingungen bestimmte Lücken zwischen Fahrzeugentschädigung und Vertragsabrechnung schließen kann. Sie ist kein allgemeines Haftpflichtversprechen.
Anzahlung, Ablöseforderung und Restpflichten ergeben sich aus der konkreten Vertragsabrechnung. Die verlinkte Allianz-Information beschreibt ein Produktbeispiel. Stimmen Sie Verkauf oder Reparaturauftrag vorher mit dem Vertragspartner ab.
Finanzierung: Fahrzeugwert und Restschuld sind verschieden
Bei einem finanzierten Auto kann die Bank Sicherungseigentümerin sein. Das Fahrzeug sichert dann den Kredit. Prüfen Sie vor Verkauf oder Auszahlung Kreditvertrag, Zahlungsempfänger und nötige Freigaben.
Der Fahrzeugwert entspricht nicht automatisch der offenen Kreditsumme. Er darf auch nicht künstlich angehoben werden, um den Kredit zu decken. Eine vorhandene GAP-Deckung kann bestimmte Differenzen nach ihren Bedingungen abdecken. Sie ersetzt nicht automatisch jede Restforderung, jeden Selbstbehalt oder alle Nebenkosten.
Die öffentliche Allianz-Darstellung ersetzt Ihren Vertrag nicht. Sichern Sie Ablöseabrechnung und bisherige Versicherungszahlungen. Lassen Sie offene Beträge vor einer abschließenden Erklärung oder neuen Finanzierung prüfen.
Häufige Fragen zu den Rechnerwerten
Was bedeutet genau 130 Prozent?
Zunächst nur ein Zahlenverhältnis. Es ist keine Reparaturfreigabe. Zusätzlich zählen vollständige fachgerechte Reparatur, eine mögliche Wertminderung und das Interesse an weiterer Nutzung. Klären Sie das vor dem Auftrag. Eine gerundete Anzeige darf einen tatsächlich höheren Wert nicht verdecken.
Warum steigen Kosten manchmal nach dem Ausbau von Teilen?
Von außen sind nicht alle Bauteile sichtbar. Werden beim Ausbau weitere Unfallfolgen festgestellt, müssen sie dokumentiert und ihrer Ursache zugeordnet werden. Ein begründeter Nachtrag kann den Kostenvergleich verändern. Zusätzliche Schäden dürfen nicht ohne Befund angenommen werden.
Wie wirkt sich eine Mithaftung aus?
Ein Rechenbeispiel: 8.000 Euro Wiederbeschaffungswert minus 2.000 Euro Restwert ergeben 6.000 Euro Wiederbeschaffungsaufwand. Sind für diese berechtigte Position 75 Prozent zu ersetzen, wären das 4.500 Euro.
Die Rechnung legt keine Haftungsquote für Ihren Fall fest. Steuern, Zahlungsempfänger, weitere Kosten und schon erhaltene Zahlungen müssen zusätzlich berücksichtigt werden.
Was hilft bei der Vorbereitung eines Termins?
Nennen Sie den tatsächlichen Abstellort in Berlin, Brandenburg oder einem betreuten NRW-Einsatzgebiet und bekannte technische Einschränkungen. Halten Sie Fotos, Werkstattnachrichten und Angaben zu Leasing oder Finanzierung bereit. Die Standortseiten helfen bei der Terminorganisation; für die 130%-Regel gelten dadurch keine besonderen örtlichen Voraussetzungen.
Von der Rechnung zur Entscheidung
Der Rechner hilft beim Zahlenvergleich. Für die Entscheidung brauchen Sie außerdem einen verlässlichen Schadenbefund, passende Fahrzeugwerte und die richtige Abrechnungsgrundlage.
Halten Sie Gutachten, Kaufangebote, Eigentums- oder Finanzierungsunterlagen und Versichererschreiben zusammen bereit. Gutachten Plus+ kann Schäden, Reparaturweg und Fahrzeugwerte technisch dokumentieren. Offene Rechtsfragen müssen auf derselben Unterlagengrundlage geklärt werden.
Jeder Unfall ist anders. Bei Streit über Ansprüche oder Fristen hilft ein Verkehrsrechtsanwalt; wir helfen beim Fahrzeugschaden.
Weitere Fragen nach dem Unfall
Welche Frage ist bei Ihnen noch offen? Die passenden Ratgeber helfen Ihnen beim nächsten Schritt.
Gutachterkosten klären
Ein Gutachten kann nötige Beweise sichern. Ob die Gegenseite es bezahlt, hängt von Verantwortung und Schaden ab. Fragen Sie vor dem Auftrag nach Honorar, Nebenkosten und Ihrem möglichen Eigenanteil. Bei Kasko zählt Ihr Vertrag.
Mehr erfahrenHilfe bei Streit um Geld
Eine Verkehrskanzlei prüft Verantwortung, Kürzungen und Ansprüche. Fragen Sie vor dem Auftrag nach Gebühren und Rechtsschutz. Ob die Gegenseite die Kosten übernimmt, hängt vom berechtigten Anspruch und der nötigen Rechtsverfolgung ab.
Mehr erfahrenMietwagen oder Entschädigung?
Brauchen Sie ein Ersatzauto, klären Sie Fahrzeugklasse, Preis und Mietdauer. Heben Sie Vertrag, Rechnung und Reparaturtermine auf. Nutzungsausfall – Geld für die Zeit, in der Ihr Auto wegen des Unfalls ausfällt – ist eine andere Möglichkeit mit eigenen Voraussetzungen.
Mehr erfahrenKindersitz nach dem Unfall
Schäden können unsichtbar sein. Britax Römer und CYBEX empfehlen nach einem Unfall den Austausch. Beachten Sie die Anleitung Ihres Modells und nutzen Sie einen möglicherweise beschädigten Sitz nicht weiter. Dokumentieren Sie Sitz, Befestigung und Unfall; die Erstattung wird gesondert geklärt.
Mehr erfahrenVerletzt? Gesundheit zuerst
Ärztliche Befunde und Belege helfen bei Ansprüchen wegen Verletzungen, entgangenem Einkommen oder nötiger Hilfe im Haushalt. Dafür zählen Verantwortung, Unfallzusammenhang und tatsächliche Folgen. Medizinische Hilfe und anwaltliche Prüfung sind eigene Aufgaben neben dem Fahrzeugschaden.
Mehr erfahrenBleibt das Auto weniger wert?
Auch nach guter Reparatur kann der Unfall den Verkaufspreis drücken. Das nennt man merkantile Wertminderung. Fahrzeug, Alter, Zustand, frühere Schäden, Reparatur und Markt entscheiden, ob und wie viel Wertverlust bleibt.
Mehr erfahrenAusfalltage belegen
Halten Sie fest, wann das Auto nicht nutzbar war, ob Sie es gebraucht hätten und hätten fahren können. Notieren Sie Ersatzmöglichkeiten sowie Reparatur- oder Kaufdaten. Fahrzeuggruppe und anerkannte Dauer bestimmen eine mögliche Entschädigung.
Mehr erfahrenWelche Werkstatt darf reparieren?
Werkstattwahl und Kostenerstattung sind zwei Fragen. Bei Abrechnung ohne Reparaturrechnung kann die Versicherung begründet auf eine günstigere Werkstatt verweisen. In der Kasko kann eine Werkstattbindung gelten. Prüfen Sie Vertrag, Fahrzeughistorie und Abrechnung, bevor Sie zustimmen.
Mehr erfahrenAbschleppen und Standgebühren
Klären Sie ein geeignetes Transportziel und bewahren Sie Auftrag und Rechnung auf. Notieren Sie Standtage und vermeiden Sie unnötige Verzögerungen. Ob Kosten ersetzt werden, hängt von Verantwortung, Notwendigkeit und angemessener Höhe ab.
Mehr erfahrenAuszahlung ohne Reparaturrechnung
Das heißt fiktive Abrechnung. Bei einem Haftpflichtschaden kann sie möglich sein. Prüfen Sie Abzüge, Ihren Haftungsanteil und den passenden Abrechnungsweg. Mehrwertsteuer wird nur ersetzt, soweit sie tatsächlich anfällt; ein Gutachten garantiert keine bestimmte Auszahlung.
Mehr erfahrenTelefon, Porto und weitere Auslagen
Notieren Sie unfallbedingte Ausgaben und sammeln Sie Belege. Es gibt keinen bundesweit fest zugesagten Pauschalbetrag. Lassen Sie klären, ob eine Pauschale oder einzelne Nachweise passen und welche Kosten damit schon erfasst sind.
Mehr erfahrenWas bleibt bei einem Totalschaden?
Der Wiederbeschaffungswert ist der nötige Betrag für ein gleichwertiges Ersatzauto. Der Restwert ist der Wert Ihres beschädigten Wagens. Die Differenz heißt Wiederbeschaffungsaufwand. Prüfen Sie Markt, Ausstattung, Zustand, frühere Schäden, Steuer und Haftungsanteil vor Verkauf oder Angebotsannahme.
Mehr erfahrenDetails und Voraussetzungen finden Sie in den verlinkten Ratgebern. Zum Nachlesen:
Frage zum Gutachten klären
Schildern Sie kurz den Schaden und den Fahrzeugstandort. Wir erklären, welche Unterlagen benötigt werden und welcher nächste Schritt fachlich sinnvoll ist.
Weitere Ratgeber zum Thema Kfz-Gutachten
Wählen Sie den nächsten Beitrag danach aus, welche Entscheidung oder Unterlage bei Ihrem Schaden gerade offen ist:
Fiktive Abrechnung
Schaden vor einer Auszahlung vollständig beziffern lassen
Wirtschaftlicher Totalschaden
Vor Verkauf oder Restwertannahme die Werte prüfen
Wiederbeschaffungswert
Vergleichsfahrzeuge, Zustand und Ausstattung richtig einordnen
Kfz-Gutachter Kosten
Honorar und möglichen Kostenweg vor Auftrag klären
Nutzungsausfallentschädigung
Ausfalltage und benötigte Nachweise früh sichern
Nutzungsausfalltabelle 2026
Tagessätze einordnen und tatsächliche Dauer belegen
Versicherung zahlt nicht?
Ablehnung und Prüfbericht vollständig prüfen lassen
Nach dem Unfall
Sofortmaßnahmen und Unterlagen Schritt für Schritt
Kfz-Gutachter in Ihrer Nähe
Mobile Begutachtungen bieten wir nach Termin in Berlin, Brandenburg und ausgewählten Regionen Nordrhein-Westfalens an:
Das könnte Sie auch interessieren
Wiederbeschaffungswert: Was kostet ein gleichwertiges Ersatzauto?
Wirtschaftlicher Totalschaden: Welche Möglichkeiten haben Sie?
Nutzungsausfall: Wann gibt es Geld für die Zeit ohne Auto?
Fiktive Abrechnung: Geld statt Reparatur?

Freie Werkstattwahl: Wer entscheidet und wer zahlt?
Abschleppkosten nach Unfall: Transport und Standgebühren klären

Unkostenpauschale nach Unfall: Telefon, Porto und weitere Auslagen